
高盛喊出“還能漲80%”!AI存儲芯片週期遠未結束,Kosp
高盛集團的亞太首席股票策略師蒂莫西·莫(Timothy Moe)沒有改變對韓國股市的樂觀看法。上週五接受採訪時,他再次確認了12000點的Kospi目標位,並認爲市場對人工智能熱潮能夠持續多長時間、以及這一趨勢對韓國存儲芯片製造商盈利的推動作用,定價仍然不足。
蒂莫西表示:“我們仍然堅持這一目標——驅動因素是我們認爲盈利將會兌現。市場對當前盈利週期的持續性定價不足。”
這一目標是在三個月前提出的,當時已經屬於華爾街最爲樂觀的韓國股市預測之一。按照目前的水平計算,12000點意味著Kospi仍存在近80%的上漲空間。
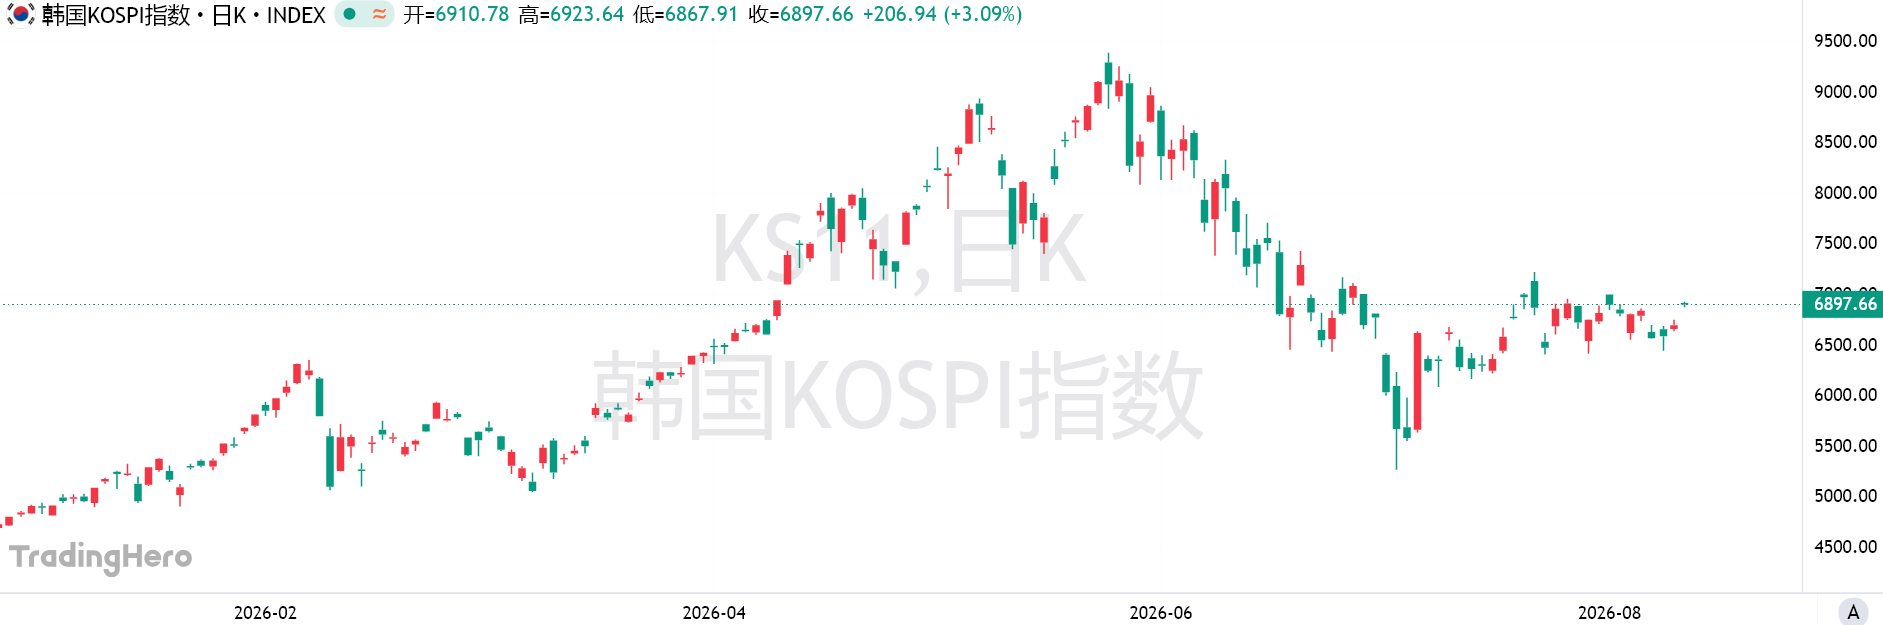
市場走勢卻與這一判斷形成明顯反差。Kospi指數自6月創下歷史新高後已經下跌27%,科技巨頭AI支出的可持續性受到質疑,加上韓國股市波動率大幅上升,均令市場承壓。
三星電子和SK海力士隨後公佈的新一輪亮眼業績,也未能重新提振股價。
AI資本支出上調,存儲芯片需求獲支撐
蒂莫西認爲,當前市場可能低估了全球數據中心建設熱潮對存儲芯片行業的拉動時間。隨著全球範圍內的數據中心建設競賽持續,存儲芯片供應已經出現大規模短缺,並推動相關產品價格上漲。
他預計,這一趨勢在2027年還會進一步加劇。與此同時,美國科技巨頭明年的資本支出預計將超過1.2萬億美元,較此前約8000億美元的預測大幅上調。
在蒂莫西看來,這一規模的投入意味著,即便部分超大規模科技企業暫時無法獲得利潤,也必須繼續擴大投資。
“這些‘超大規模企業’‘即使不賺錢也必須繼續投入’,”蒂莫西說,“這對存儲芯片來說非常有利,因爲這將驅動計算需求,而計算對存儲的需求極大。”
盈利增長也構成蒂莫西看多Kospi的核心依據。他預計,今年Kospi成分股公司的盈利增長約爲360%,雖然到2027年將明顯放緩至約35%,但市場已經充分意識到盈利增速最終會下降。
換言之,在蒂莫西看來,未來盈利增速下降本身並不是足以推翻當前估值邏輯的理由。只要盈利能夠按照他的預測兌現,當前市場對韓國股市的定價仍有重新評估的空間。
估值仍低於歷史水平,競爭帶來風險
蒂莫西的12000點目標建立在Kospi約7.5倍遠期盈利估值基礎上,而目前該指數僅爲5.3倍。
這一水平約爲Kospi過去七年平均估值的一半。蒂莫西因此認爲,只要韓國企業能夠達到其盈利預測,12000點這一目標“就不像看上去那麼瘋狂了”。
他同時承認,韓國先進存儲芯片製造商並非沒有風險。
其中一個變量來自競爭對手。此外,美國數據中心建設也可能遭遇政治阻力,這些因素都可能影響AI基礎設施投資以及存儲芯片需求。
不過,蒂莫西仍認爲,未來幾年先進存儲芯片製造商的基本面總體有利。對韓國股市而言,AI資本支出能否繼續轉化爲存儲芯片需求和企業盈利,將成爲其12000點目標能否兌現的關鍵。





