
加息還是向白宮低頭?美聯儲即將迎來最危險一局
9月美聯儲議息會議臨近,市場重新押注加息,白宮卻持續要求降息。美國新世紀顧問公司首席經濟學家、前美聯儲經濟學家、“薩姆法則”提出者克勞迪婭·薩姆(Claudia Sahm)認爲,這場衝突真正考驗的不是美聯儲最終加息還是按兵不動,而是它會不會因爲中期選舉和政治壓力改變決策。
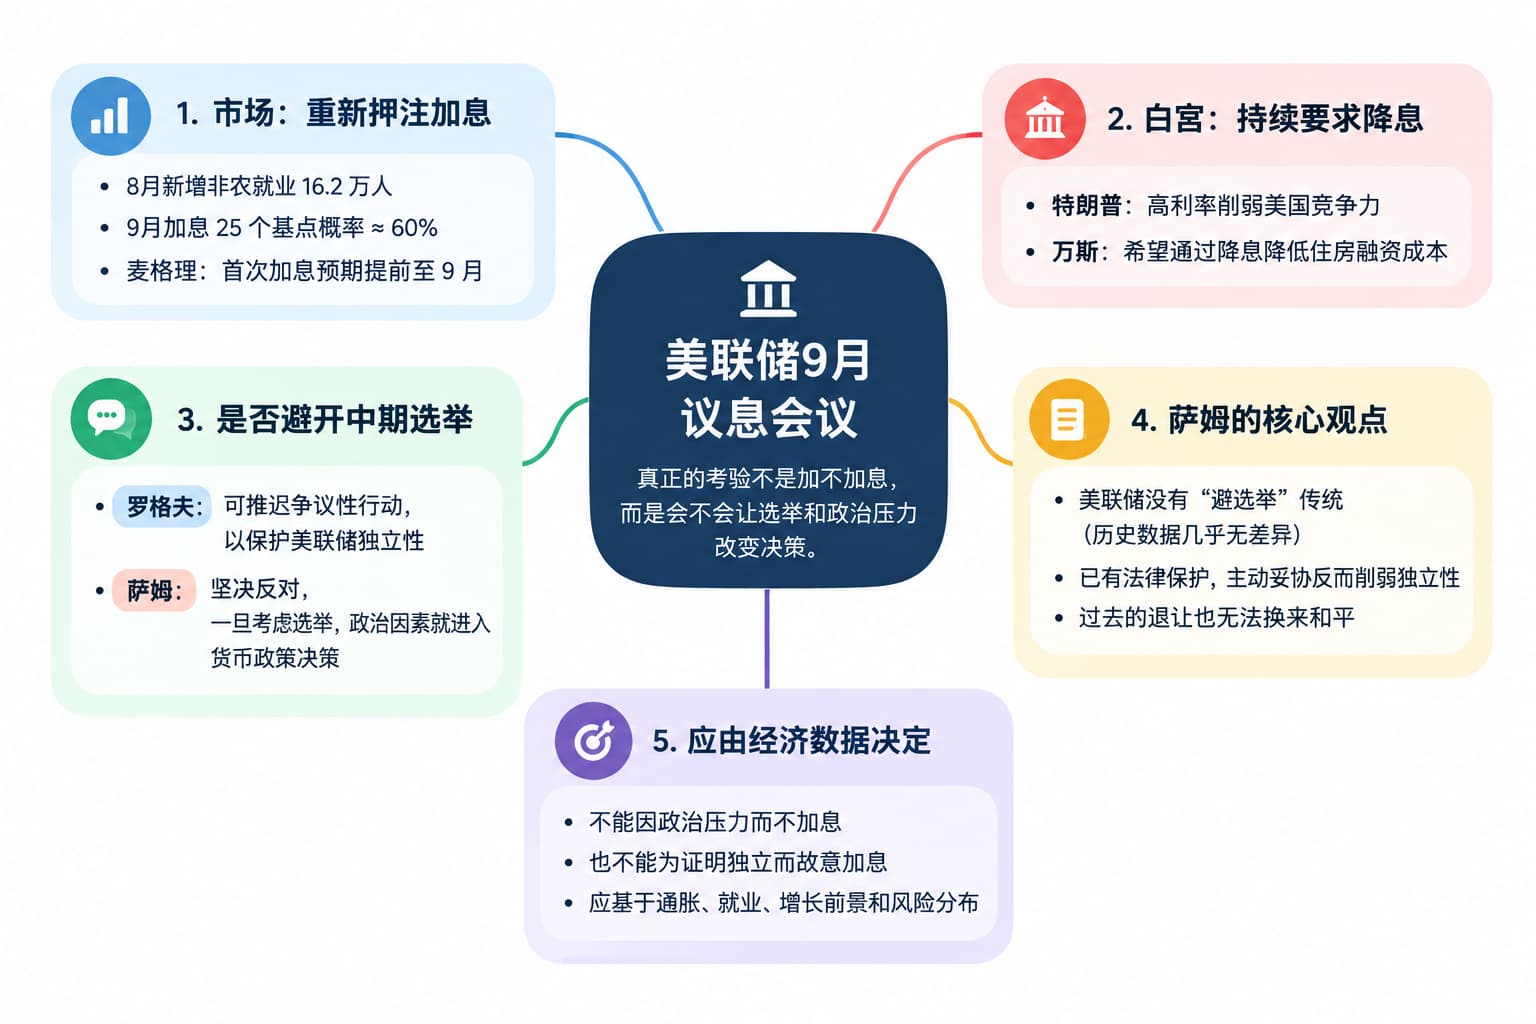
8月美國新增非農就業16.2萬人,推動市場重新押注9月加息。CME FedWatch顯示,美聯儲9月加息25個基點的概率已接近60%。
麥格理將首次加息預期從12月提前至9月,並預計2027年一季度再次加息。美國銀行警告,如果8月核心PCE環比達到0.24%或更高,而美聯儲仍不加息,市場可能質疑其政策信譽,推高長期美債收益率。
但特朗普政府的訴求恰好相反。特朗普再次公開要求降息,認爲美國信用狀況改善,高利率正削弱美國競爭力。副總統JD·萬斯(JD Vance)也希望通過降息降低住房融資成本。
哈佛經濟學家建議“避開選舉”,薩姆明確反對
爭論源於8月底的傑克遜霍爾全球央行年會。
哈佛大學經濟學家肯尼斯·羅格夫(Kenneth Rogoff)當時提出,面對特朗普持續施壓,如果美聯儲能夠把可能引發政治爭議的行動推遲到中期選舉之後,或許更有利於保護機構獨立性。
他的邏輯是,如果美聯儲的首要目標之一是維護自身制度地位,那麼與白宮正面衝突未必是最優選擇,有時暫時保持低調可能更有效。
薩姆認爲,這恰恰是最危險的做法。因爲一旦美聯儲爲了避開選舉而調整政策時點,無論最終加息還是不加息,政治因素實際上都已經進入貨幣政策反應函數。
更具反差的是,薩姆用來反駁羅格夫的理論基礎,正來自羅格夫本人。
1983年,羅格夫發表了一篇後來成爲央行信譽研究基礎文獻的論文。他提出,如果央行負責人比普通公衆更加厭惡通脹,更強的抗通脹信譽可以壓低通脹預期,進而改善實際通脹表現。
這套理論的核心並不複雜:央行政策是否有效,不只取決於當前利率是多少,也取決於市場是否相信央行在壓力下仍會堅持目標。
薩姆認爲,真正檢驗信譽的,恰恰就是政治壓力最大的時候。
美聯儲歷史上沒有“避選舉”傳統
薩姆首先用歷史數據反駁了“選舉前應更加謹慎”的觀點。
1984年至2024年,在任意連續兩個月內,美聯儲有45%的概率調整政策利率目標;而在聯邦選舉前兩個月,這一比例爲43%,幾乎沒有差異。
近年的例子同樣明顯。2022年中期選舉前幾天,美聯儲仍然加息;2024年總統選舉前,美聯儲也進行了降息。
相關學術研究同樣沒有發現,美聯儲長期存在爲了選舉操縱貨幣政策的證據。
歷史上最著名的反例,是阿瑟·伯恩斯(Arthur Burns)執掌美聯儲時期對尼克松連任提供政策支持。這段經歷後來與高通脹聯繫在一起,也成爲美聯儲最典型的反面教材。
薩姆認爲,如果現在的美聯儲開始主動根據選舉安排決策時點,就等於打破過去數十年的制度慣例。
退讓也無法換來獨立
薩姆的第二個理由是,美聯儲沒有必要通過政治妥協保護自己。
美國國會在設計美聯儲制度時,本身就考慮到了行政部門施壓的風險。今年早些時候,美國最高法院阻止特朗普罷免美聯儲理事麗莎·庫克(Lisa Cook),顯示美聯儲仍擁有特殊的制度保護。
如果美聯儲已經擁有這些法律保障,卻因爲政治壓力主動調整政策時點,反而會削弱自身未來主張獨立性的依據。
更重要的是,過去的退讓並沒有阻止衝突升級。
2025年初,美聯儲負責監管事務的副主席邁克爾·巴爾(Michael Barr)辭去副主席職務,希望避免與白宮發生正面衝突。但隨後仍出現特朗普政府試圖解除庫克職務,以及2026年初美國司法部調查時任美聯儲主席傑羅姆·鮑威爾(Jerome Powell)等事件。
在薩姆看來,這說明讓步無法形成穩定邊界。如果美聯儲因爲11月中期選舉推遲行動,白宮認爲施壓已經奏效,到12月可能提出更多要求。
加不加息,都不能看選舉日程
薩姆並沒有因此主張,美聯儲必須在9月加息,以證明自己不受特朗普影響。她的觀點恰恰相反,認爲如果美聯儲爲了展示獨立性而“故意加息”,同樣意味著政治因素影響了決策。
究竟加息還是維持利率不變,應由通脹、就業、增長前景和風險分佈決定。選舉日期不應該成爲變量。
這也是當前市場真正敏感的地方。一邊是失業率維持4.1%、CPI同比仍有3.4%,市場對9月加息的定價已經接近60%;另一邊則是特朗普和萬斯公開要求美聯儲降息。
薩姆認爲,羅格夫說對了一半,那就是美聯儲沒有必要刻意與特朗普正面對抗。但如果爲了避免衝突而讓政治日程影響貨幣政策,他就違背了自己1983年研究中最重要的結論。
央行信譽並不是在沒有壓力時建立的。市場真正觀察的是,當外部壓力達到頂點時,美聯儲是否仍然按照經濟數據和政策目標行動。
也正是在這種時刻,美聯儲的信譽纔會真正被贏得,或者失去。





