
美聯儲安撫債市的“簡單辦法”:沃什只需把話說清楚
投資者對政府赤字和持續通脹的擔憂正在推高資金成本,而美聯儲仍有空間緩解債券市場的緊張情緒。
上週中東衝突升級再次推高能源價格,財政負擔沉重的國家不得不增加借貸,用於擴大國防開支和資助戰爭。全球債券因此遭遇進一步拋售,收益率升至多年甚至數十年高位,並通過抵押貸款、信用卡等渠道推高消費者融資成本,同時增加美國政府40萬億美元債務的償付壓力。
美聯儲主席凱文·沃什(Kevin Warsh)此前對利率前景保持相對沉默。但在上月於懷俄明州傑克遜霍爾舉行的經濟研討會上,他釋放出一個重要信號:抗擊通脹仍有更多“工作要做”,這意味著未來可能進一步加息。
這一表態獲得投資者歡迎,也反映出市場對沃什經濟觀點透明度的迫切需求。當前收益率上行的重要推動因素包括財政擔憂,以及企業爲人工智能建設融資而大規模發行債券。
貨幣政策分析公司(Monetary Policy Analytics)政策經濟學家德里克·唐(Derek Tang)對CNN表示:“美聯儲的職責僅限於控制通脹,如果沃什能在未來幾個月更好地解釋政策,那麼這一焦慮來源可能會緩解。”
不過,德里克同時指出,美聯儲仍然擁有“無限資產負債表的火力”。
週二,美國國債收益率小幅走高,交易商一邊關注油價走勢,一邊等待本週晚些時候公佈的通脹數據。在經歷上週的大幅上漲後,本週收益率趨於平穩。
10年期美國國債收益率目前交投於4.80%,接近2025年以來最高水平,也已逼近2023年以來的最高位。
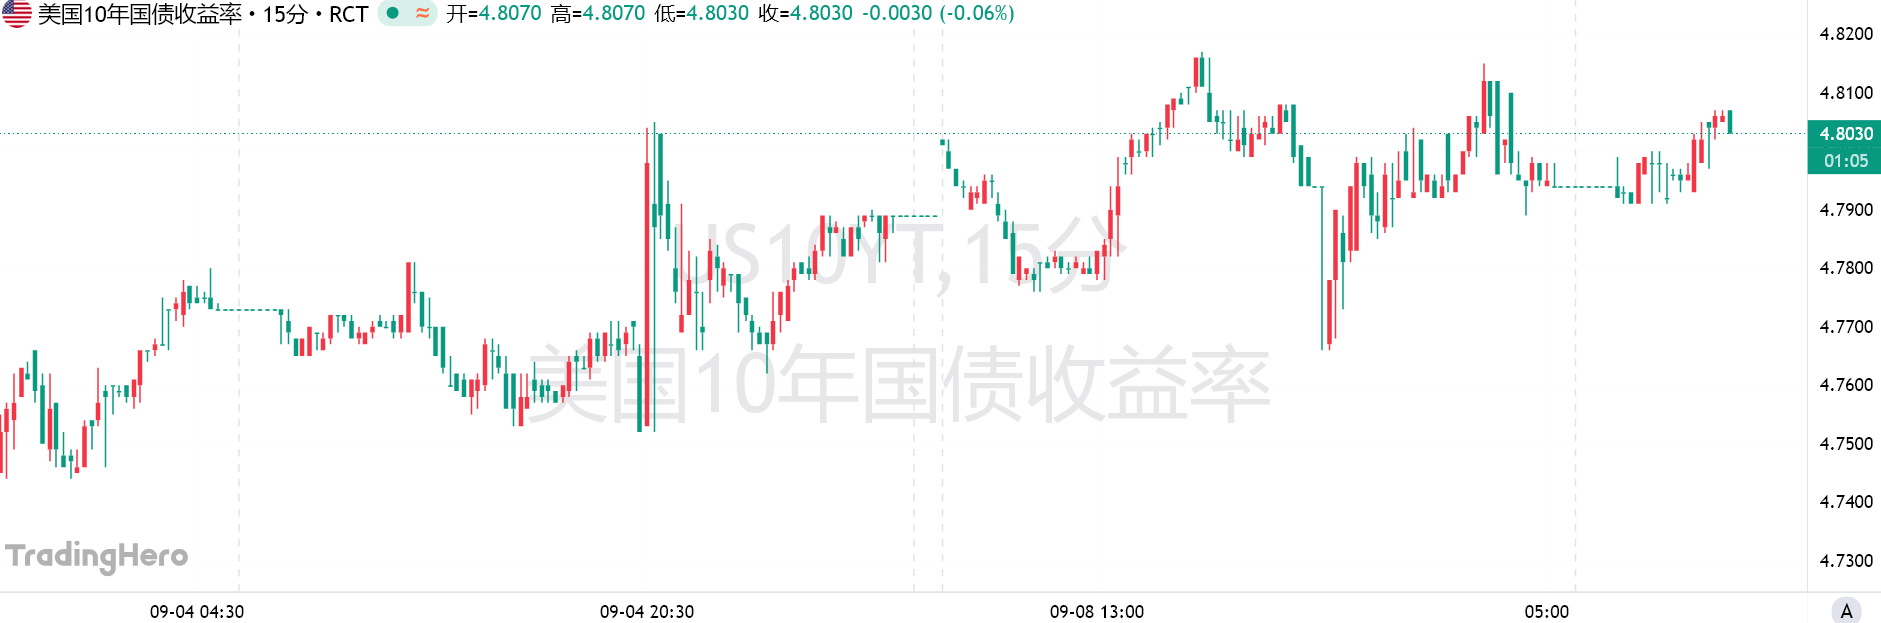
市場真正等待的是“反應函數”
沃什已經多次重申,美聯儲致力於實現2%的年度通脹目標,但這一表態仍不足以完全打消債券投資者的疑慮。
在沃什主持美聯儲7月貨幣政策會議後的新聞發佈會結束後不久,長期債券收益率便明顯上升。這可能反映了市場對沃什控制通脹承諾的疑慮,也可能與美聯儲進入更加沉默的調整期有關,或者只是投資者開始計入未來加息的可能性。
市場目前缺少的,是沃什對美聯儲“反應函數”的進一步說明。根據布魯金斯學會的定義,這一概念涉及央行“正在關注什麼、如何解讀經濟、如何權衡競爭性風險,以及哪些變化會改變其判斷”。
沃什在傑克遜霍爾的演講中雖然沒有詳細闡述這一框架,但釋放加息信號本身已經被視爲向市場溝通邁出的一步。
普蘭特莫蘭金融顧問公司(Plante Moran Financial Advisors)首席投資官吉姆·貝爾德(Jim Baird)表示:“沃什需要繼續完善他與市場溝通的方式。”他認爲,其中一個重要方面,是讓市場確信政策制定者會在合理的時間框架內採取行動。
目前,市場認爲美聯儲在下週會議上加息的概率約爲60%。如果最終加息,這將是三年多來的首次加息;投資者還預計年底前至少再加息一次,但具體時點仍存在不確定性。
債市面對的壓力並不只有貨幣政策。財政赤字、通脹以及企業圍繞人工智能建設掀起的融資潮,都可能繼續推高長期融資成本。在這種情況下,更明確的政策溝通可能成爲穩定市場預期的直接手段。
6.7萬億美元資產負債表並非首選
美聯儲確實擁有另一項能夠影響長期收益率的工具,即資產負債表。但市場人士普遍認爲,沃什領導下的美聯儲動用這一工具的可能性極低。
Principal資產管理公司首席投資官兼全球固定收益主管邁克·古塞(Mike Goosay)表示:“美聯儲有足夠的彈藥,通過引入量化寬鬆來對利率水平產生更大影響。”但他認爲,這種情況不會發生。
在經濟大衰退期間,美聯儲大規模擴張資產負債表,通過購買債券和抵押貸款支持證券,在利率接近零的情況下向金融體系注入資金並刺激經濟。
當時擔任美聯儲理事的沃什支持第一輪量化寬鬆(QE),認爲這是非常時期採取的緊急措施。隨後,美聯儲又推出兩輪QE,成功穩定市場並推動經濟復甦,但這也成爲沃什最終辭職的原因之一。當時,他將美聯儲大規模資產購買稱爲“反向羅賓漢”,認爲這一政策使富裕的資產所有者受益,卻損害了普通家庭。
沃什如今擔任美聯儲主席後一直強調央行需要回歸基本原則,這使得他在當前環境下支持QE的可能性更加低。
美聯儲此前也曾利用資產負債表直接壓低長期借貸成本。
德里克指出,二戰期間,美聯儲認爲自身有義務支持戰爭努力,因此利用資產負債表壓低債券收益率,以幫助政府擴大支出。“但我們現在並非處於世界大戰之中,”他說。
當時,美聯儲通過爲短期國庫券和長期債券設定固定的低價格,買入私人投資者不願購買的全部債券,同時維持較低的短期利率。
這一政策卻付出了獨立性受損的代價,也讓政策制定者更難控制通脹。最終,這套安排在1951年《財政部-美聯儲協議》(Treasury-Fed Accord)中結束,美聯儲相對於財政部的獨立性得到恢復。
沃什過去曾強調,美聯儲獨立性至關重要,而這一點同樣關係到債券市場。
當投資者相信美聯儲願意採取可能不受歡迎的貨幣政策措施來控制通脹,他們也就更容易相信央行對價格穩定的承諾。
對於當前的債市而言,與其重新動用規模達6.7萬億美元的資產負債表去影響長期收益率,美聯儲更直接的選擇或許仍是讓市場相信:面對通脹壓力,它最終會採取行動。





