
10年期美債上觸5%!真正的風險卻在收益率曲線平坦化?
作爲全球資產定價之錨,10年期美國國債收益率在週一正式觸及5%的關鍵心理關口。這一水平除2023年曾短暫觸及外,上一次出現還要追溯到2007年。
這不僅意味著全球長期借貸成本重回近二十年高位,也標誌著後金融危機時代的超低利率環境徹底終結,市場正在被迫適應“更高、更久”的新常態。
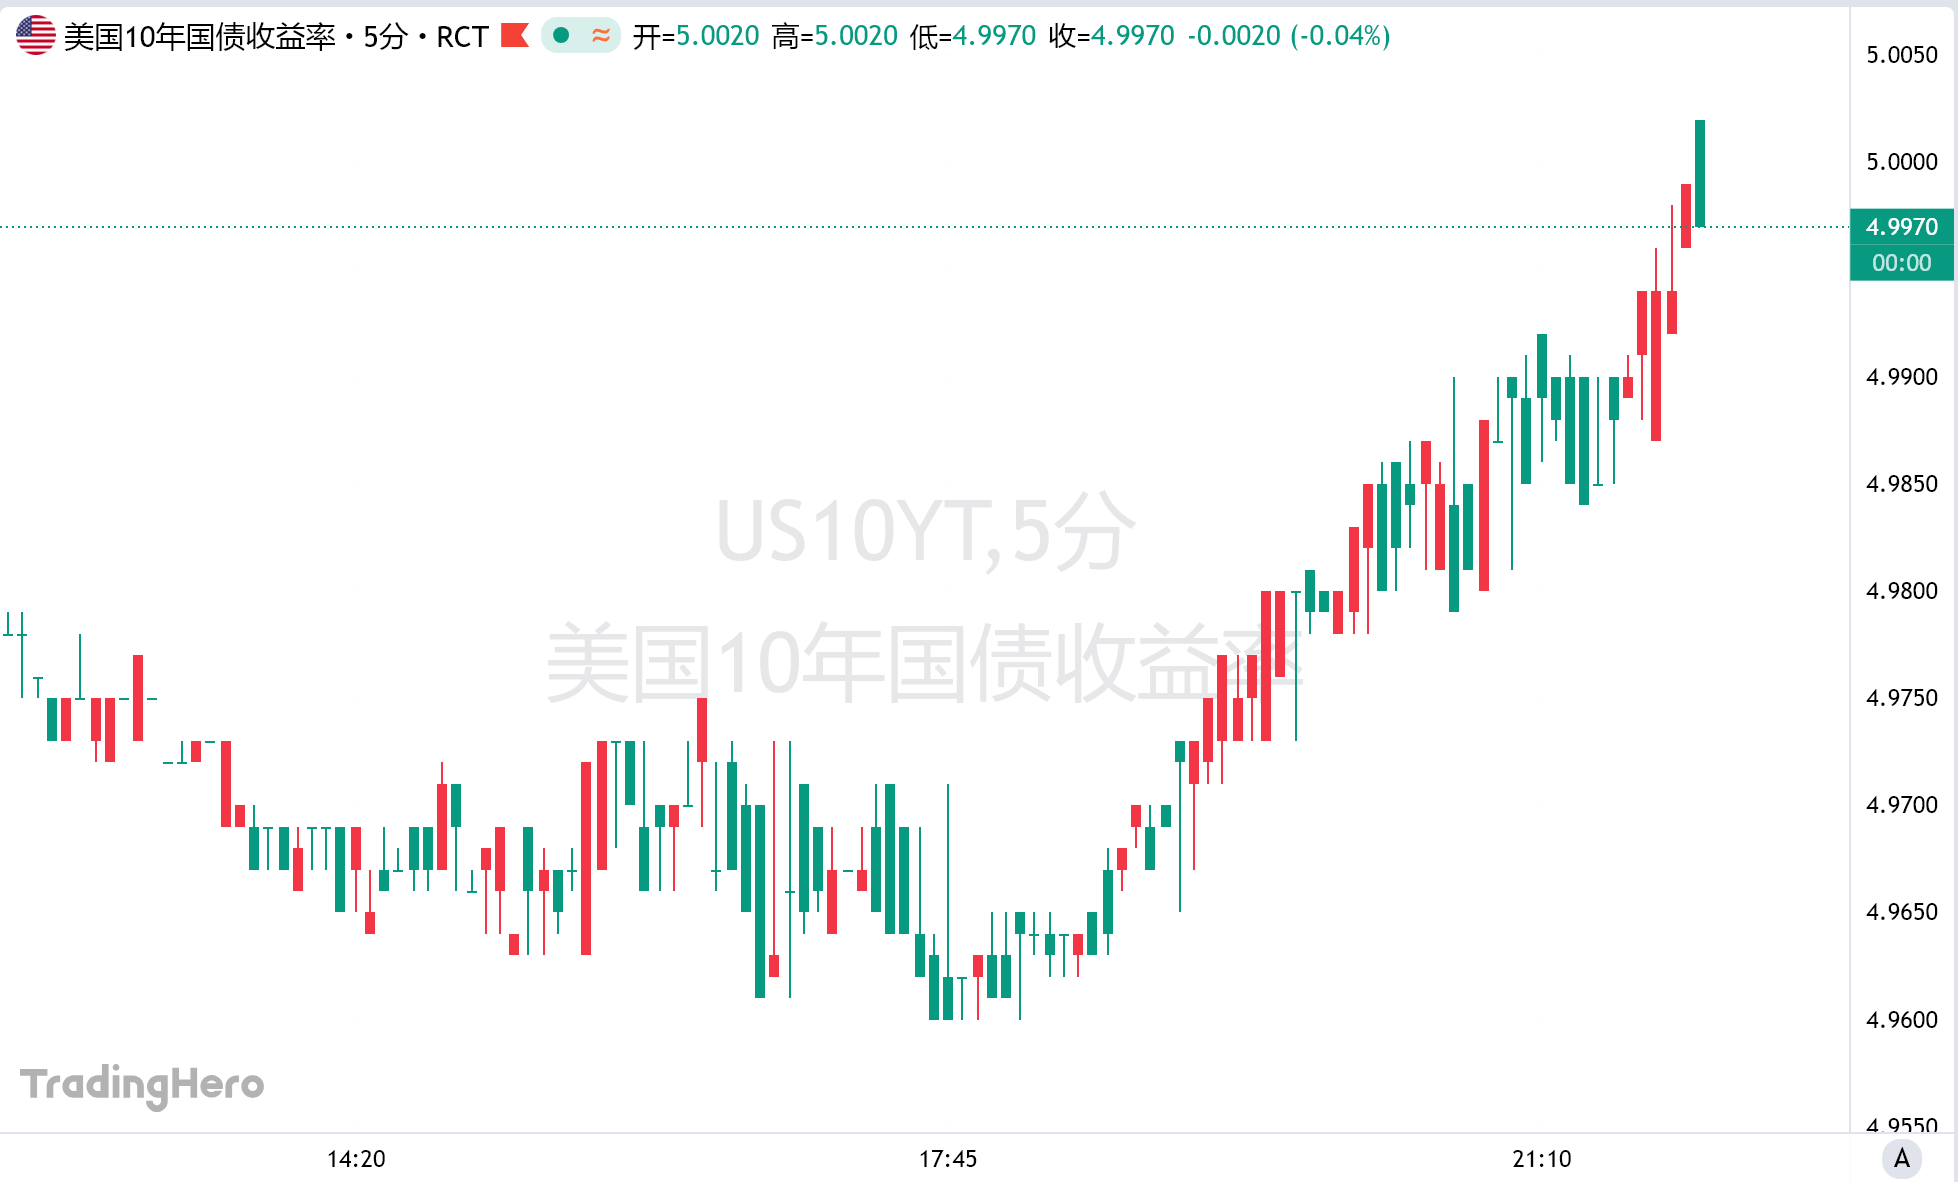
今年以來,美債收益率呈現出近乎單邊的上行走勢。年初尚在4.15%附近震盪,2月甚至一度跌破4%,但隨著與伊朗衝突的爆發以及能源價格的劇烈反彈,債券市場拋壓全面升級,收益率在5月攻破4.5%後一路狂飆至當下的5%。即便美國財政部長貝森特多次出面安撫市場,也未能扭轉規模達32萬億美元的美國國債市場的拋售狂潮。
借貸成本的狂飆迅速向實體經濟傳導,首先承壓的便是普通家庭的資產負債表。由於30年期固定房貸利率與10年期美債高度掛鉤,目前美國平均房貸利率已全面重返7%上方,較年初的6.15%大幅走高。對於佔美國GDP近16%的房地產行業而言,高昂的融資成本無疑是一記重擊,無論是新房開工還是存量交易都在明顯降溫。
雪上加霜的是,美國消費者的生活成本壓力正在全方位擴散。國際原油價格重回每桶100美元上方,全美柴油均價更是破天荒地突破每加侖6美元大關。
雖然如今美國經濟對石油的依賴度遠低於上世紀80年代,能源消費佔可支配收入的比重降至5.7%左右,但汽油與燃料價格的陡增,依然會迅速蠶食美國家庭在非必需品上的開支能力。在個人消費佔經濟總量高達70%的背景下,家庭部門的防禦性收縮將直接動搖經濟增長的底氣。
比起5%這一絕對點位,債券市場收益率曲線的形態變化更讓專業投資者警惕。上週,2年期與10年期美債利差迅速收窄至31個基點,2年期與30年期美債利差也縮窄至71個基點,收益率曲線呈現出極其明顯的“平坦化”特徵。
這種曲線形態透露出一個嚴峻的預期差:市場篤定美聯儲主席凱文·沃什將不得不爲了對抗頑固的通脹而在一年內加息四次;但與此同時,長端利率上漲乏力、利差被壓縮,則說明聰明的資金已經在爲加息週期之後的經濟急剎車做準備。換言之,債券市場正在押注高利率最終會把消費者逼入死角,迫使美聯儲在不久的將來不得不掉頭降息。
放眼全球,這場債券風暴並非美國獨有。在能源通脹與沉重政府債務的共振下,德國、法國和英國的10年期國債收益率均創下十餘年新高,歐洲央行也已在上週實施了年內的第二次加息。
更深層次的推動力則來自宏觀政策與產業變革的合力。美國總統特朗普推行的一系列涵蓋關稅、能源、防務以及擴大赤字的政策,持續爲經濟注入過熱預期。面對中期選舉壓力與民怨沸騰的生活成本危機,特朗普甚至開出了向符合條件的成年人每人發放5000美元的財政承諾,進一步加劇了市場對赤字失控的恐慌。
在實體產業端,數萬億美元規模的人工智能基礎設施建設潮雖然拉動了名義GDP,但也成爲了通脹居高不下的推手。Employ America聯合創始人兼執行董事斯坎達·阿馬納斯(Skanda Amarnath)分析指出,當前通脹超出預期的部分中,約有三分之一是由AI領域的鉅額投資與融資熱潮直接驅動的。
目前,美股標普500指數年內仍維持在10%以上的漲幅,強勁的企業盈利暫時抵消了債券收益率飆升的負面衝擊。然而,隨著5%這一無風險收益率標桿的確立,股票等風險資產的估值容錯空間已經被壓縮至極限。
富國銀行投資研究所全球固定收益策略聯席主管路易斯·阿爾瓦拉多表示:“我們一直向客戶傳遞的信號是‘長期正常化’,這意味著推動利率維持高位的一系列結構性因素已經根深蒂固。”在實體經濟與金融市場全面迎擊借貸成本天花板的當下,平靜的水面下,週期由盛轉衰的暗湧正在加劇。





