
外資加速拋售美債轉投美股,美國“無風險資產”神話面臨崩塌風險
隨著美國政府債務規模逼近40萬億美元以及通脹陰霾揮之不去,全球資本市場正經歷一場歷史性的資產輪動。外國投資者對美國國債的信任度出現動搖,轉而大舉買入受人工智能熱潮驅動的美國股票,這一罕見現象正徹底重塑美元的交易邏輯與全球避險資產格局。
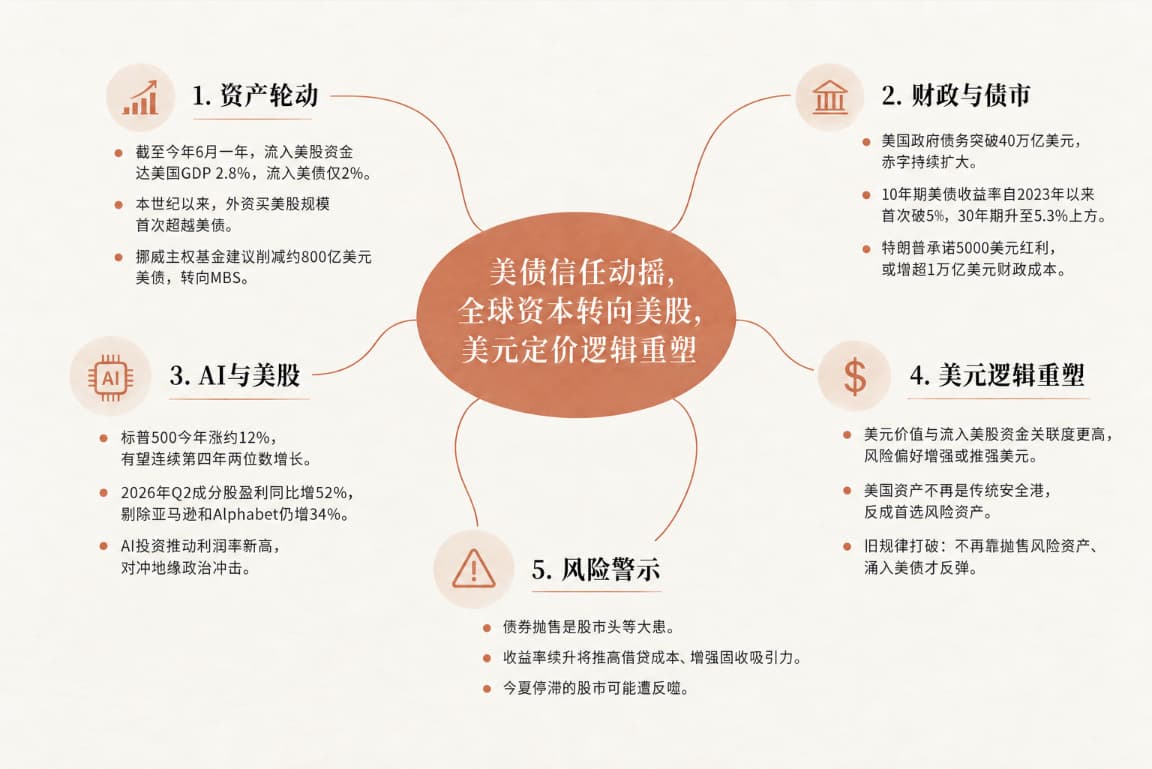
德意志銀行對美國財政部數據的分析揭示了這一資金流向的鉅變。在截至今年6月的一年裏,流入美股的國際資金平均達到美國國內生產總值(GDP)的2.8%,而流入美國國債的資金比例僅爲2%。
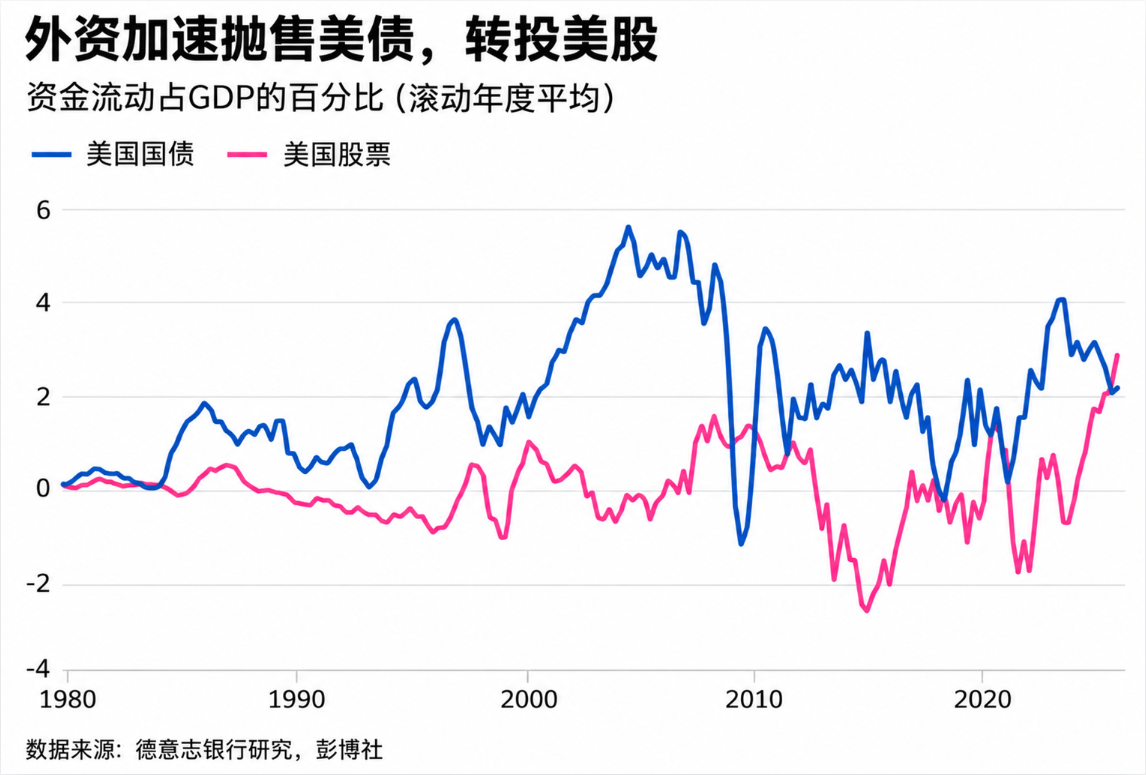
本世紀以來,除新冠疫情期間和全球金融危機後的短暫時期外,外資買入美股的規模首次超越了美國政府債券。道富銀行股票研究主管Marija Veitmane證實,機構客戶羣中正湧現出高度一致的配置模式。
資金正以犧牲政府債券爲代價向股市傾斜。本月早些時候,規模達2.3萬億美元的挪威主權財富基金的基金經理提出一項激進建議,計劃大幅削減約800億美元的美國國債頭寸,轉而購買由政府機構擔保的抵押貸款支持證券。
德意志銀行全球外匯研究主管George Saravelos如此評價這一現象:“這標誌著美國資產市場發生了巨大轉變,私人部門的資產負債表正在蓬勃發展,而公共部門的資產負債表卻在持續惡化。”
債務激增疊加政治刺激,“無風險”信仰崩塌
資本大規模遷徙的背後,是對美國財政軌跡不可持續的深深憂慮。美國政府債務規模已於上個月突破40萬億美元大關,且財政赤字仍在持續擴大。
加劇市場焦慮的還有政治層面的刺激預期。上週,特朗普承諾若共和黨在中期選舉中保住國會控制權,將向每位成年美國公民發放5000美元的“紅利”,這項舉措可能帶來超過1萬億美元的額外財政成本。
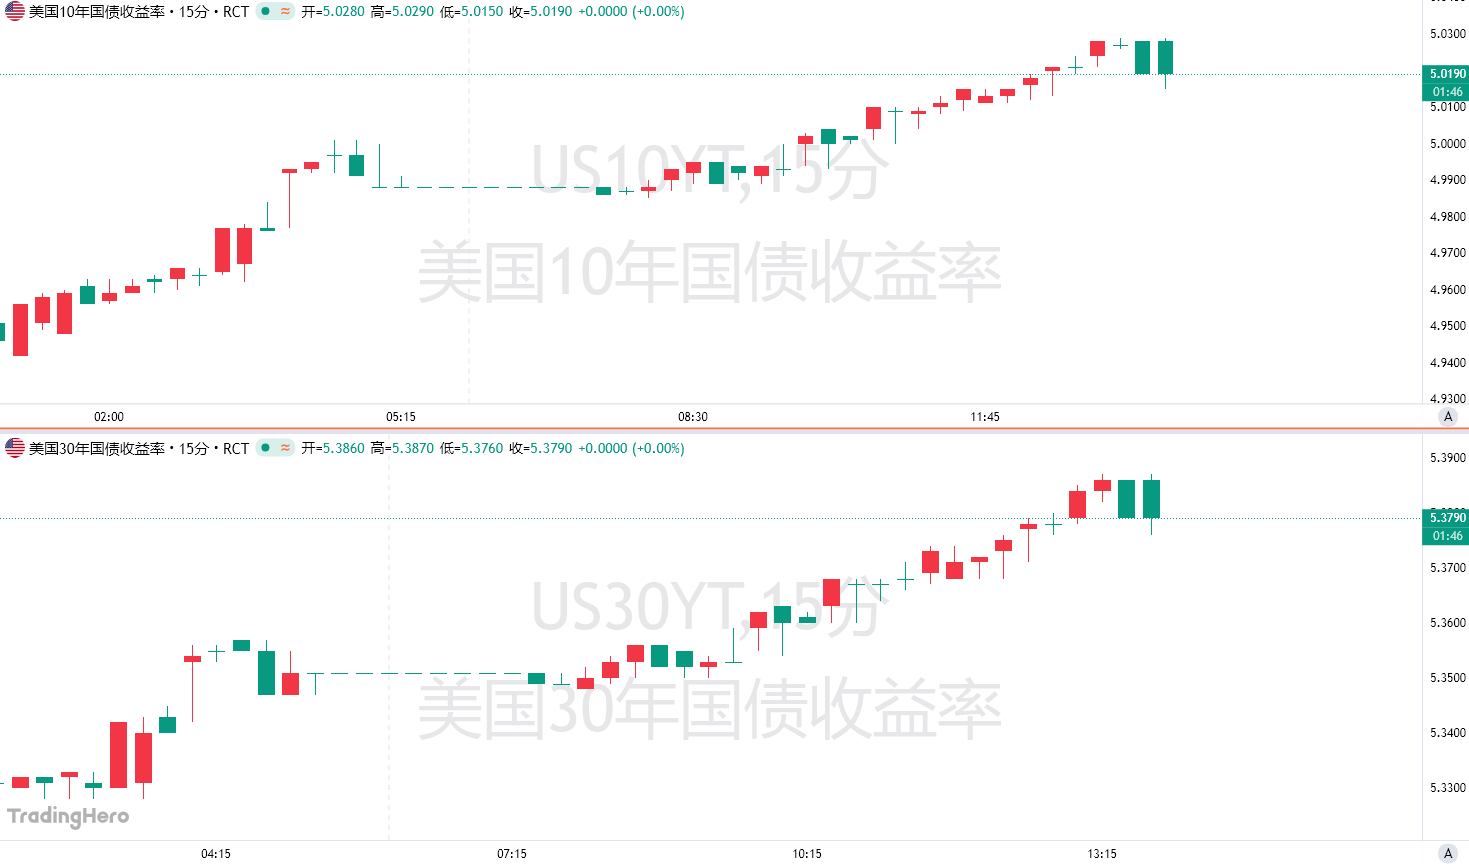
美國財政部長貝森特上週宣佈的60億美元長期國債回購計劃,也未能有效安撫投資者的失望情緒。就在週一,對利率高度敏感的10年期美債收益率自2023年以來首次突破5%的關鍵心理關口。
與此同時,30年期美債收益率今年以來也已從4.83%大幅飆升至5.3上方%。隨著大量類似國債工具的發行量激增,投資者開始迅速面臨資產價值重估的難題。
貝萊德歐洲、中東和非洲地區全球固定收益主管James Turner直言,鑑於當前的政府赤字水平,如果這是一家企業,絕對不能被稱爲無風險狀況。
Man Group高級投資組合經理Matt Rowe也感嘆,業界此前從未對“無風險”的實際含義產生過如此多的擔憂與爭論。
AI盈利狂潮對沖地緣風險,美元定價邏輯重塑
與債市的慘淡形成鮮明對比的是,華爾街交易員甚至無視了近期霍爾木茲海峽幾近封鎖及能源價格飆升帶來的地緣政治衝擊。藍籌股基準標普500指數今年已上漲約12%,有望連續第四年實現兩位數增長。
追溯至2009年的FactSet數據顯示,大規模的人工智能投資正是推動本輪股市反彈的核心動力,並將企業利潤率推向了新高。2026年第二季度,標普500指數成分股的收益同比大增52%。
即使剔除因投資其他AI公司而獲得鉅額一次性收益的亞馬遜(AMZN)和Alphabet(GOOGL),該指數的盈利增幅依然高達34%。Veitmane指出,相比於對美國政府財政審慎性的擔憂,強勁的利潤增長讓企業基本面看起來異常堅實。
去年4月,特朗普實施的大規模“解放日”關稅政策曾一度引發市場對美國金融霸權衰落的恐慌,導致股債匯遭遇拋壓。但隨後投資者對錯失AI概念股進一步上漲的恐懼,迅速壓倒了短暫的“拋售美國”情緒。
資金流向的改變正動搖美元傳統的定價邏輯。Saravelos指出,美元的價值現在可能與流入美股的資金關聯度更高,這意味著隨著風險偏好的增強,美元反而可能走強。
這打破了以往當外國投資者拋售高風險資產並湧入美債避險時,美元纔會反彈的規律。如今美國資產不再是傳統的“安全”避風港,反而成爲了首選的風險資產。
不過,Robeco全球股票主管Michiel Plakman警告稱,債券拋售始終是股票市場的頭等大患。如果收益率進一步飆升推高企業借貸成本,增加固定收益投資的吸引力,今夏停滯不前的股市遲早會遭到反噬。





