
“沃什時代”首次加息要來了?華爾街算好了三種劇本
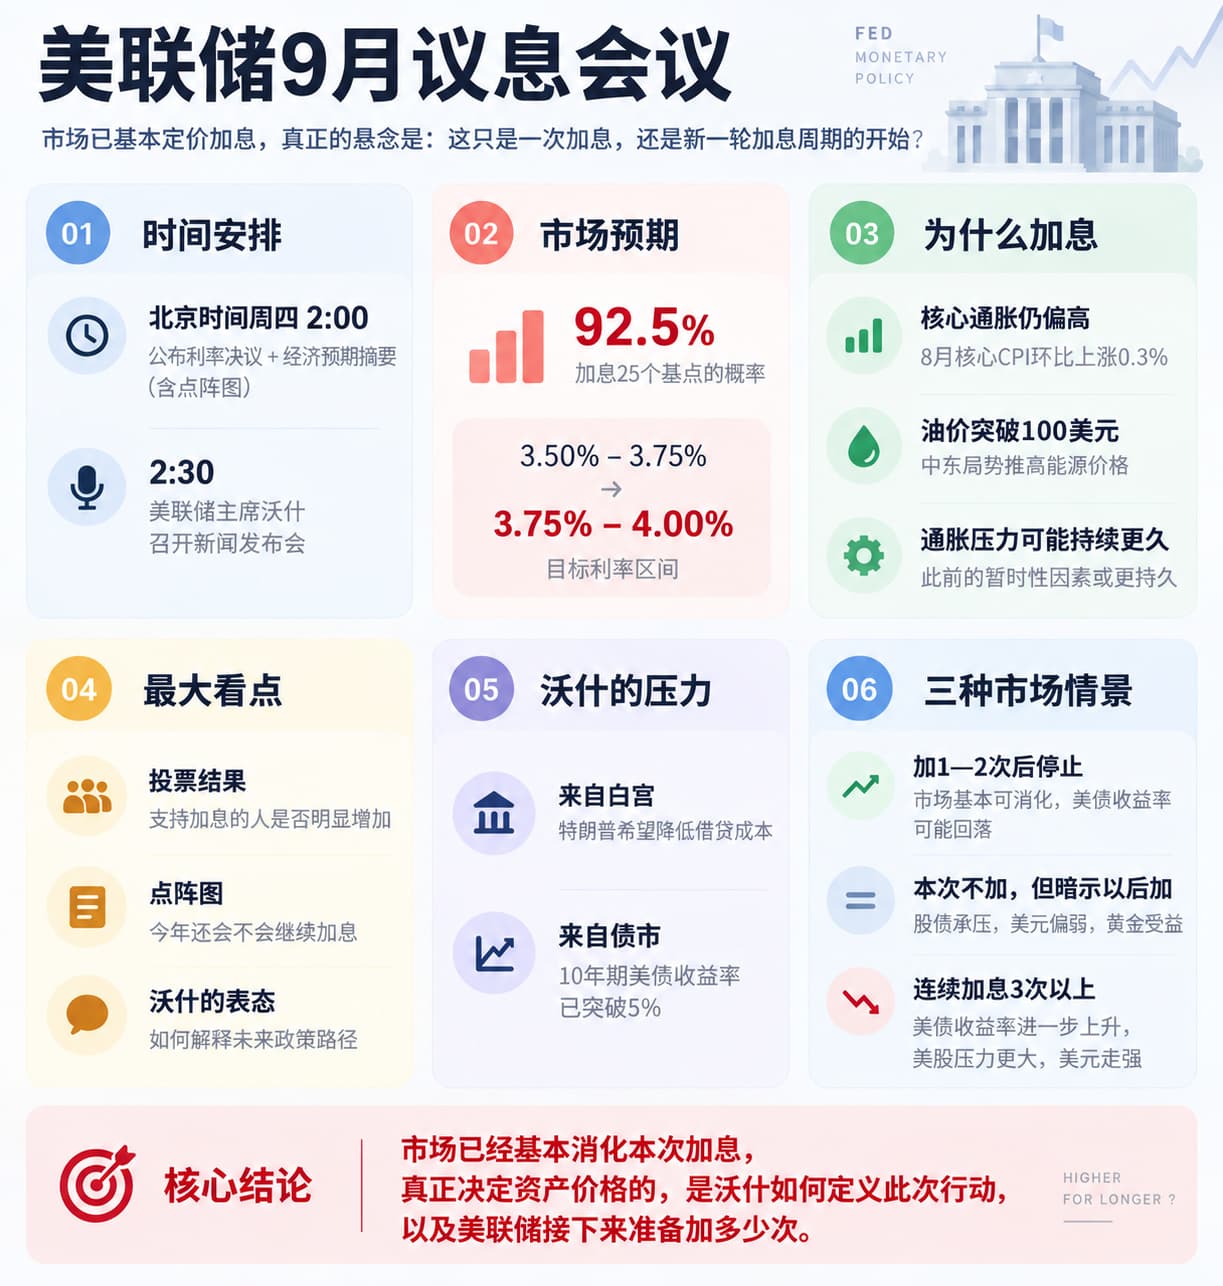
北京時間週四凌晨2:00,美聯儲FOMC將公佈利率決議和經濟預期摘要。半小時後,美聯儲主席凱文·沃什(Kevin Warsh)召開貨幣政策新聞發佈會。
美聯儲本週加息似乎已經不是一個懸念,這將是沃什自今年5月執掌美聯儲以來首次加息。此前7月會議,美聯儲仍以9比3投票維持利率不變;一個多月後,市場卻已經幾乎確定央行將重新進入加息通道。
這次會議對沃什而言意義非同一般,其真正考驗的,可能是沃什能否把一場幾乎被市場提前“定價完成”的加息,重新變成一次由美聯儲自己定義的政策行動。
截至週二,聯邦基金期貨顯示,交易員預計美聯儲將加息25個基點的概率達到92.5%,目標利率區間將從目前的3.50%至3.75%升至3.75%至4.00%。路透社最新調查也顯示,多數經濟學家預計美聯儲本週加息。
但問題在於,市場已經替美聯儲完成了第一輪選擇,沃什接下來必須回答的是:爲什麼現在必須加息,以及加息之後還會發生什麼。
從“可以等待”到“必須行動”,美聯儲的政策邏輯正在發生變化
今年大部分時間,美聯儲內部對通脹的判斷是仍有觀望空間。關稅以及伊朗戰爭造成的能源供應衝擊,被不少政策制定者視爲推高物價的暫時因素,因此即使通脹高於2%,也沒有足夠理由立即重新加息。
美聯儲理事克里斯托弗·沃勒(Christopher Waller)的表態最具代表性。 他9月初曾表示,“給通脹降溫一些時間”,認爲6月和7月較爲溫和的通脹數據仍然顯示,價格壓力可能繼續向2%目標回落。他還表示,等待一次會議的代價有限,因爲一次25個基點的加息並不能讓CPI立即回到2%。
紐約聯儲主席約翰·威廉姆斯(John Williams)也曾認爲,“等待並觀察”是合理選擇。
但現在的環境已經發生變化。
美國8月核心CPI環比上漲0.3%,高於與2%通脹目標相匹配的速度。與此同時,油價因中東局勢重新突破每桶100美元。沃什本人8月底在傑克遜霍爾年會上已經發出警告,如果政策制定者無法獲得通脹正向2%目標下降的更多確定性,美聯儲“還有工作要做”。
這使美聯儲面臨一個越來越難迴避的問題:此前被視爲暫時性的通脹壓力,是否正在持續得比預想更久。
布朗大學經濟學教授塞布南·卡萊姆利-奧茨坎(Sebnem Kalemli-Ozcan)認爲,美聯儲遲早必須加息,而且越往後拖,通脹越可能變得更加持久,屆時問題會更嚴重。
摩根大通經濟學家邁克爾·費羅利(Michael Feroli)預計美聯儲會在本週加息,但認爲利率決定實際上比市場目前超過90%的加息定價更加搖擺。
Scotiabank經濟學家德里克·霍爾特(Derek Holt)甚至認爲,加息現在未必是正確選擇,但沃什此前的表態已經讓他很難不加。“如果市場都已經如此定價了卻還不加,那麼什麼時候才加?”
換言之,沃什現在面對的並不是簡單的通脹數據變化,而是此前政策表態、最新通脹數據和市場定價已經逐漸把他推向了加息一側。
一旦加息,真正的問題變成“加多少次”
所以,此次加息25個基點本身可能只是開始。
美聯儲7月會議的9比3票型,是理解當前政策分歧的重要起點。哈瑪克、洛根和卡什卡利當時已經主張加息;而沃勒、威廉姆斯等官員則曾認爲應該繼續觀察。
與此同時,麗莎·庫克(Lisa Cook)此前表示已經“準備採取行動”應對通脹;邁克爾·巴爾(Michael Barr)也擔心暫時性的價格壓力進一步固化。
這意味著本次會議的最終票型將告訴市場:7月的“三票加息”究竟只是少數意見,還是正在變成更廣泛的政策轉向。
摩根大通資產管理公司首席全球策略師大衛·凱利(David Kelly)認爲,如果多數委員最終支持加息,一些原本猶豫的官員可能爲了呈現更統一的立場而加入多數陣營,最終可能只剩兩票、一票甚至沒有反對票。
而比票型更重要的,是新的利率點陣圖。
投資者將觀察今年年底究竟還有多少官員認爲需要再次加息,以及2027年的利率預期如何變化。
高盛首席美國經濟學家戴維·梅里克(David Mericle)此前認爲,目前超過2%的通脹大部分來自一次性因素,經濟基本面並沒有強到足以支持加息。因此,高盛最初預計美聯儲本週按兵不動,後來卻改變預測轉而押注加息,主要原因之一正是市場預期已經明顯轉向。
因此,美聯儲本週公佈的利率路徑,很可能比25個基點本身更加重要。
如果點陣圖只體現有限的進一步加息,市場可能把9月行動理解爲針對當前通脹風險的一次調整;如果更多官員開始支持連續收緊,9月加息就可能被定義爲一輪新加息週期的起點。
而後一種情況,纔是市場真正還未完全消化的部分。
沃什最大的難題,不是特朗普,而是5%的美債收益率
沃什還面臨一個特殊的雙重壓力。一邊是白宮,另一邊是債券市場。
特朗普在上週日再次要求美國擁有全球最低的借貸成本。他此前雖然明顯減少了直接攻擊美聯儲,但仍暗示沃什受到其他“非常政治化”的美聯儲官員影響。
如果沃什本週加息,這將與特朗普希望降低利率的訴求直接衝突,而且距離11月中期選舉已經非常近。更高的借貸成本可能進一步增加美國居民的住房和消費負擔,也會使白宮面臨更大的生活成本壓力。
此外,美國10年期國債收益率週一突破5%,油價高企、通脹壓力以及市場對美聯儲加息的預期共同推高長端收益率。美國銀行分析師甚至認爲,美聯儲面臨的是“加息,或者冒著債券市場進一步大幅波動的風險”。
這讓沃什的任務出現了一個非常微妙的變化:如果不加息,他需要解釋爲什麼此前對通脹的強硬表態沒有轉化成政策行動;如果加息,他又必須解釋爲什麼不會由此演變成一輪更長的緊縮,並進一步推高已經承壓的長端收益率。
這也是爲什麼他的新聞發佈會可能比利率決定本身更重要。
沃什在7月29日的會後發佈會上沒有清晰解釋維持利率不變的理由,也沒有充分闡述自己對經濟的判斷,隨後長端美債收益率上漲,並受到市場批評。到了傑克遜霍爾,他的講話明顯更加偏向通脹風險。
現在,市場會再次追問同一個問題:如果美聯儲真的重新加息,沃什是否願意告訴市場,這只是一次行動,還是一系列行動的開始?
但這恰恰觸及沃什此前最明確的政策風格——他不喜歡提供前瞻指引。
道明證券經濟學家奧斯卡·穆尼奧斯(Oscar Munoz)表示,“如果沃什仍希望不提供前瞻性指引,他在講話時也必須謹慎措辭......如果美聯儲決定收緊政策,他肯定會被問及未來的加息問題。我們相當清楚,如果美聯儲在9月選擇加息,那麼進一步的緊縮措施將不可避免。屆時,沃什如何應對這一平衡將十分引人關注。”
在來自美債市場和特朗普的雙重壓力下,沃什需要在兩個目標之間取得平衡:既要證明美聯儲願意對通脹採取行動,又不能輕易讓市場把此次決定解讀成一輪無止境的連續加息。
華爾街機構推演三種場景
正因爲這種一不小心就會搞砸的“走鋼絲”的困境,華爾街對這次會議的關注已經從利率水平轉移到了資產價格反應。
Angeles Investment Advisors首席投資官邁克爾·羅森(Michael Rosen)認爲,美股可以消化一次加息。
Sevens Report Research創始人湯姆·埃塞(Tom Essaye)也表示,市場能夠承受本次加息,甚至能夠承受2026年再加一次。如果最終形成“一到兩次,然後結束”的路徑,市場或許不會出現劇烈反應,因其既有助於抑制通脹,也反駁了“美聯儲缺乏獨立性”的說法,尤其是在外界擔憂其可能受到白宮壓力而降息的背景下。
埃塞提到,過去幾個月來,市場普遍認爲美聯儲的獨立性受到威脅,這推動了債券市場的收益率上升。本月股市因債券收益率飆升而出現下跌,10年期美國國債收益率在週二交易中升至約5%。如果美聯儲能通過小幅採取行動“證明其對通脹問題十分重視”,10年期國債收益率小幅回落,“下跌幾個基點”。
在埃塞看來,即使美聯儲決定維持利率不變,但暗示今年晚些時候可能加息,股市和債市本週仍可能遭受一定衝擊。他指出,這可能在交易算法推動的初步“反彈行情”之後出現,其背後邏輯是市場認爲較少加息更爲可取,“但考慮到通脹和信譽方面的擔憂,我很難相信這些早期漲幅能夠持續。”
在此情景下,他預計長期國債收益率可能上升,對股市造成壓力,同時“貨幣貶值交易”或將再度升溫。貨幣貶值交易可能引發美元走弱,並推動黃金等以美元計價的大宗商品以及實物資產表現強勁。
然而,如果美聯儲釋放出未來還要連續加息三次甚至更多的信號,情況可能完全不同。埃塞預計,屆時10年期美債收益率可能明顯突破5%,美股將承受更大壓力(可能下跌超過1%),週期股、價值股和高成長科技股都可能受到衝擊。美元兌其他主要貨幣將大幅走強。





