
時隔三年重啓加息後,美聯儲、華爾街與市場殺出“三檔劇本”!
美聯儲本週四進行了三年多來的首次加息,如今,華爾街與市場正瘋狂猜測:美聯儲接下來還會加息多少次?
點陣圖仍把“再加一次”作爲基準情景
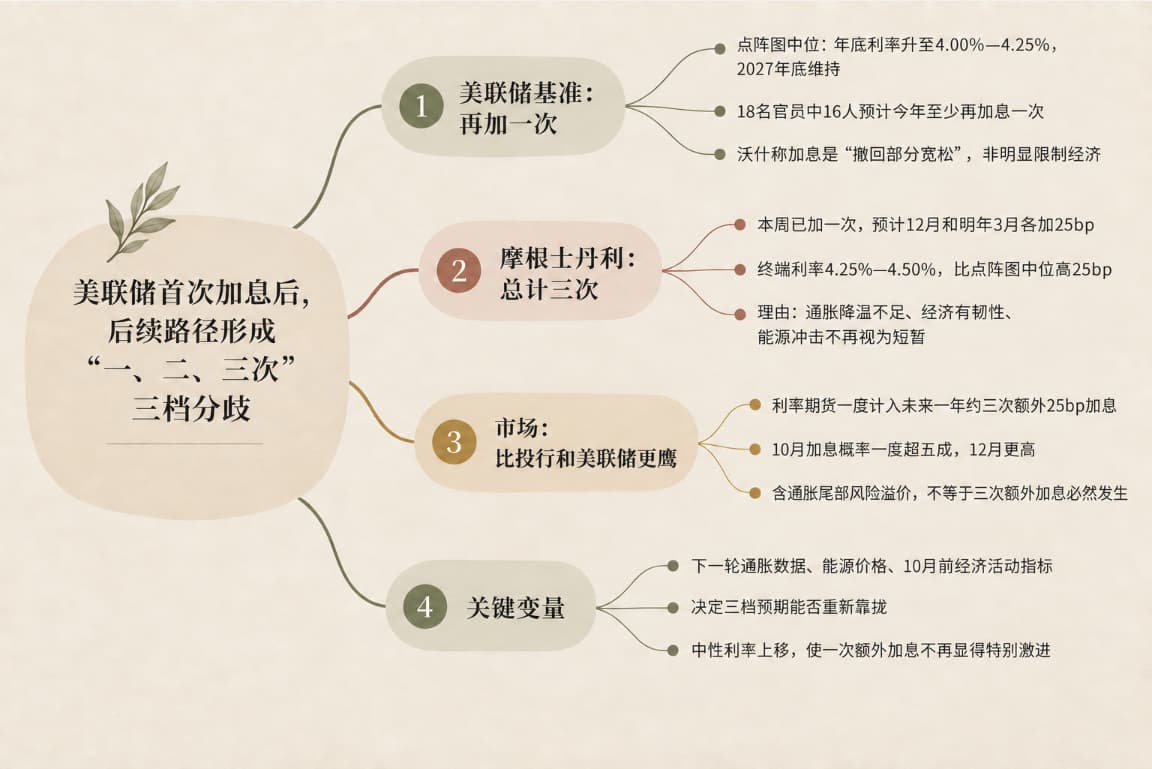
美聯儲最新經濟預測給出的中位路徑相對剋制。18名提交預測的官員中,16人預計今年至少還需要再加息一次;中位數對應年底利率升至4.00%—4.25%,並在2027年底維持同一水平。按這一口徑,後續只有一次25個基點的加息。
美聯儲主席沃什在記者會上把這次加息描述爲“撤回一部分寬鬆”,而不是把政策進一步推入明顯限制經濟的區域。他還提到,地緣衝突與能源衝擊已經成爲近幾個月改變政策判斷的因素之一。
這一措辭受到債券市場關注。如果決策層認爲加息後的政策仍沒有明顯限制需求,那麼利率終點就存在繼續上移的空間。
美聯儲同時上調了部分通脹和中性利率預測。中性利率是既不刺激也不壓制經濟的理論水平。中性利率判斷上移後,同一名義政策利率所代表的緊縮程度會相應下降,也使點陣圖中的一次額外加息不再顯得特別激進。
但點陣圖沒有給出連續快速收緊的基準方案。高盛資產管理固定收益負責人Kay Haigh據此判斷,美聯儲目前尚未預示一輪激進加息週期,其基準判斷仍是12月再加一次。
摩根士丹利擔心通脹黏性更強
儘管如此,仍有華爾街投行“不買賬”。摩根士丹利在會議後進一步轉鷹。該行美國首席經濟學家邁克爾·加彭(Michael Gapen)把本輪預測調整爲總計三次加息,其中包括本週已經完成的一次,後續預計美聯儲12月和明年3月各加25個基點,終端利率爲4.25%—4.50%。
該行指出,原因集中在三個方面:通脹降溫速度不足、經濟活動仍有韌性,以及決策層不再把能源衝擊簡單視作可以等待消退的短暫因素。
目前,美國原油和成品油價格仍處於高位。沃什稱,美聯儲已經改變了對全球衝突及其能源影響的判斷,不再假定這一衝擊會迅速過去。柴油等精煉產品價格上漲,也擴大了能源成本向運輸、商品和企業運營費用傳導的可能性。
摩根士丹利指出,經濟本身還沒有給出迫使美聯儲停止加息的明確信號。美聯儲會議後的政策討論仍顯示,中國支出、就業和資本開支保持韌性。特別是AI投資,融資規模龐大,對幾十個基點的短端利率變化並不高度敏感。
這使貨幣政策的傳導可能更多落到傳統利率敏感部門。房貸、車貸、一般企業融資和可選消費會先感受到更高資金成本,而大型AI項目和能源投資未必同步降溫。加彭認爲,如果通脹持續偏高而加息成爲主要工具,金融資產價格可能先承擔調整壓力,隨後才影響消費。
摩根士丹利因此預計,美聯儲在12月加息後,明年3月仍可能再行動。若這一判斷兌現,政策利率將升至4.25%—4.50%,比點陣圖中位路徑高25個基點。
市場比投行和美聯儲更鷹
相比之下,市場定價走得更遠。週四,利率期貨一度計入未來一年約三次額外的25個基點加息,明顯高於點陣圖中位數。
市場定價還加入了政策路徑之外的風險溢價。利率期貨不僅反映最可能的會議結果,也會爲油價再次上行、核心通脹擴散、經濟增長保持強勁等情景計入概率。
週四的市場定價顯示,交易員一度認爲美聯儲有超過五成的概率於10月再次加息,12月加息概率更高。若10月就行動,市場後續仍會保留2027年繼續收緊的空間。值得注意的是,期貨價格每天根據數據、油價和風險偏好變化,市場比點陣圖多計入兩次加息,反映的是更厚的通脹尾部風險,並不等於投資者認定三次額外加息一定發生。
下一輪通脹數據、能源價格和10月會議前的經濟活動指標,將直接決定這三級預期能否重新靠攏。





