
鴿派加息砸翻日元,全球債市緊盯2.5萬億巨資“回巢”
日本央行按下了罕見的緊縮加速鍵。該行宣佈將無擔保隔夜拆借利率目標上調25個基點至1.25%,不僅創下1995年以來的最高水平,還將兩次加息的間隔縮短至短短三個月。
然而外匯市場卻走出反常行情。決議落地後,日元兌美元盤中急挫下探至157.75附近;日經225指數則拉昇近2%,對政策預期最爲敏感的日本兩年期國債收益率不漲反跌約4個基點。加息非但未能提振匯率,反而引發本幣資產回落,凸顯出市場對後續緊縮動力的深度懷疑。
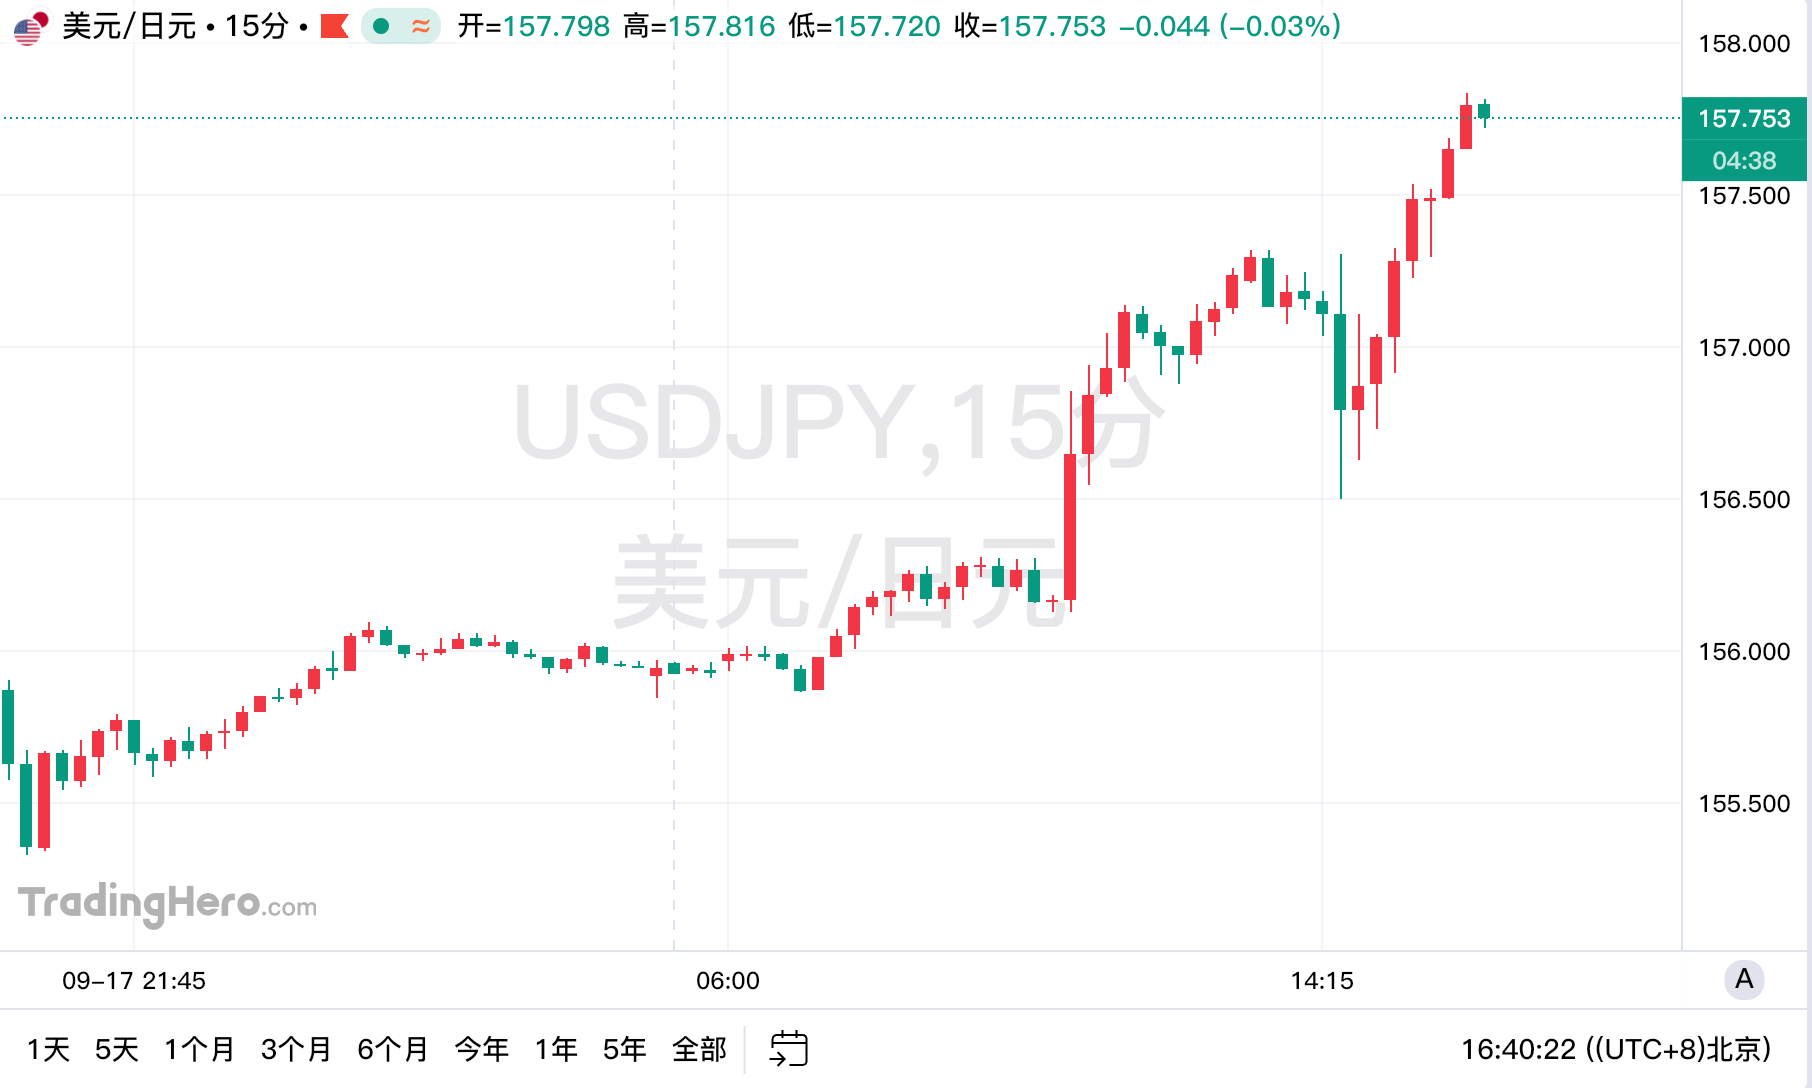
本輪緊縮被打上“偏鴿”標籤
導致多頭信心受挫的首要誘因,是政策委員會罕見的7比2投票格局。
在審議中,兩位委員投下反對票。委員淺田統一郎(Toichiro Asada)直言,8月日本核心CPI同比增速已從7月的1.8%放緩至1.7%,不僅滑落至2%的目標之下,實體經濟動能也未必堅實;佐藤綾乃(Ayano Sato)同樣表示,當前的宏觀與物價數據尚未展現出必須立即行動的強勁勢頭。
三菱日聯金融集團(MUFG)研究主管德里克·哈爾彭尼(Derek Halpenny)對此解讀稱,市場此前已完全消化本次調息,甚至激進定價了未來一年累計近100個基點的緊縮預期;央行決策層的意見分歧,使本次行動被部分資金視爲一次“偏鴿派加息”。
行長植田和男隨後在發佈會上試圖穩固預期,表態稱未來節奏取決於基本面,不會預設路徑,亦不排除較大幅度或連續加息的選項。但他既未給出下次行動時間表,又承認名義中性利率存在巨大不確定性,面對美聯儲高達3.75%—4%且仍有加息傾向的利率區間,這種模糊表態難以填平美日之間懸殊的息差鴻溝。
2.5萬億美元海外資金是否迴流?
比起外匯市場的即時波動,全球市場更焦慮的是龐大日資的跨境搬遷風險。據統計,日本投資者共持有約2.5萬億美元的美國股債及金融資產,佔其海外證券投資總額的半壁江山,其中僅持有的美國國債就達約1.1萬億美元。
過去本土接近零利率的環境,促使日本機構成爲全球主要的低成本資本供給方。而如今,日本10年期國債收益率已攀升至3%上方,30年期收益率接近4.1%,均處於數十年高點。三井住友銀行(SMBC)策略師鈴木博文(Hirofumi Suzuki)認爲,日本央行後續加息預期將持續給日本長端利率施加向上推力。
儘管美國10年期國債收益率此前曾觸及5%左右,依然具備利差優勢,但考慮匯率對沖成本與資本佔用後,資金流轉邏輯已發生質變。甚至美國財政部長斯科特·貝森特(Scott Bessent)此前也提及,日本未來應考慮藉助美聯儲獲取美元流動性,而非直接拋售美債,反映出美方對日資抽離的高度警惕。
邊際調整大於劇烈遷徙
不過,海外資金的迴流並非一蹴而就。掌管逾2萬億美元的日本政府養老投資基金(GPIF)目前持有約2400億美元美債,其海外重倉股還囊括英偉達(NVDA.O)、蘋果(AAPL.O)與微軟(MSFT.O)。雖然日本財務大臣片山皋月曾呼籲GPIF增加本土資產配置,但監管官員表示目前尚未敲定新計劃。
牛津經濟研究院(Oxford Economics)日本首席經濟學家山口範大(Norihiro Yamaguchi)明確指出,眼下不應過早押注美債會出現大規模迴流。在日本央行政策終點尚未清晰前,機構更傾向於通過到期再投資的調倉等漸進方式優化配置,而非集中砸盤。
眼下,弱勢匯率不斷放大日本輸入型通脹壓力,逼迫央行無法徹底停下緊縮腳步。T. Rowe Price預計未來一年日本可能再加息三至四次,Julius Baer亦預測12月及明年上半年將繼續收緊。當本土“無風險收益”不斷走高,這股支撐全球資產多年的廉價流動性底座正在瓦解,真正的壓力測試纔剛剛開始。





