威廉姆斯給10月加息踩剎車:今年或再加一次,但現在“不必急”
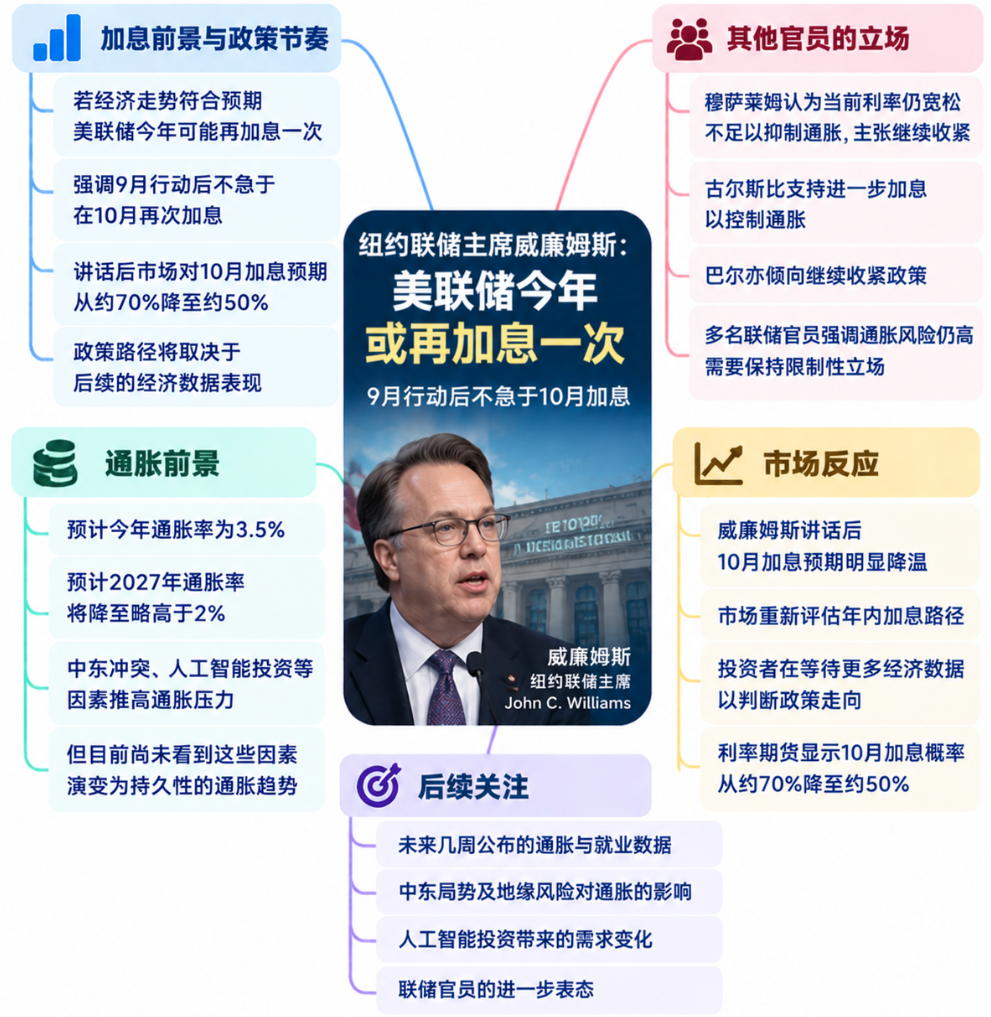
紐約聯儲主席約翰·威廉姆斯(John Williams)週二表示,如果經濟按照他的預期發展,美聯儲今年晚些時候可能需要再加息一次,以推動通脹更快回到2%的目標。
但他同時強調,美聯儲9月已經加息,目前沒有必要急於採取下一步行動。威廉姆斯的表態隨後令市場下調了對10月會議加息的押注。
“如果經濟走勢與我的預測大體一致,今年晚些時候對聯邦基金目標區間再進行一次上調可能是合適的,以支持通脹更及時地迴歸目標水平,”威廉姆斯在布法羅大學主辦的一場活動上表示。
美聯儲本月將利率上調25個基點,這是2023年以來首次加息。威廉姆斯表示,這次行動爲央行提供了等待更多經濟數據的空間。
“有了我們在9月會議上採取的政策行動,就沒有必要急於行動,我們有時間來收集更多信息,”他說。
10月加息押注明顯降溫
威廉姆斯講話後,聯邦基金期貨顯示,美聯儲10月27日至28日會議加息的概率從70%降至約50%。
Evercore ISI分析師在給客戶的報告中寫道:“威廉姆斯明確反駁了美聯儲在10月背靠背加息的可能性。”該機構認爲,跳過10月、轉而在12月加息,與威廉姆斯的表態最爲一致。
威廉姆斯同時擔任聯邦公開市場委員會(FOMC)副主席。由於他長期被視爲與前美聯儲主席傑羅姆·鮑威爾(Jerome Powell)關係密切,他在政策會議前後的公開表態通常受到市場關注。
不過,目前尚不清楚威廉姆斯與新任美聯儲主席凱文·沃什(Kevin Warsh)的政策立場有多大程度一致。
威廉姆斯隨後對記者表示,未來政策取決於通脹潛在趨勢以及經濟供需平衡的變化。他特別指出,人工智能相關投資是當前通脹前景中“確實是那個仍然存在疑問的因素”。
對於10月會議恰逢美國中期選舉前夕,威廉姆斯表示,這“完全不是”他考慮利率政策時的因素。
他認爲,長期美債收益率上升主要反映美國經濟前景依然強勁,以及人工智能相關投資需求旺盛。油價上漲帶來的通脹壓力也在推高收益率。
“這裏的好消息是,這不是一個關於中長期通脹觀點轉變的故事,”威廉姆斯說。
多名官員仍主張進一步收緊
儘管威廉姆斯認爲10月沒有必要急於行動,其他美聯儲官員當天繼續釋放鷹派信號。
美聯儲9月會議後的最新經濟預測顯示,多數政策制定者預計今年仍將再加息25個基點,其中8人預計2027年還會有類似幅度的加息。
威廉姆斯表示,中東衝突和人工智能相關建設仍是推動通脹上升的重要因素,而關稅對商品價格通脹的推動作用已經減弱。
“特別是,與人工智能相關的需求衝擊所帶來的通脹影響日益突出,我現在預計能源價格對通脹的影響將更大、更持久,”他說。
不過,他也指出,目前沒有證據表明這些供給衝擊已經演變爲更廣泛、更持久的價格壓力。鑑於經濟具有韌性、勞動力市場保持穩健,他認爲通脹風險已經上升。
“雖然貨幣政策無法移動船隻或重新開放管道和煉油廠,但它可以降低這些供給衝擊蔓延爲更廣泛、更持久通脹的風險,”威廉姆斯說。
他預計美國今年通脹率爲3.5%,2027年將降至略高於2%的水平,並預計美聯儲將在2028年實現2%的通脹目標。
聖路易斯聯儲主席阿爾貝托·穆薩萊姆(Alberto Musalem)當天在倫敦發表講話時表示,當前利率仍不足以抑制經濟增長和物價壓力。
他認爲,即使美聯儲9月已經加息,貨幣政策仍然“有些寬鬆”。
芝加哥聯儲主席奧斯坦·古爾斯比(Austan Goolsbee)則再次表示,美聯儲可能需要加息,以應對持續存在的供給衝擊。
“嚴峻的現實是,如果我們開始遭遇永久性或非常持久的供給衝擊,我認爲美聯儲爲了維護可信度——我們有2%的目標,我們要讓通脹回到那裏——我認爲我們必須考慮對這些持久衝擊做出回應,”他說。
美聯儲理事邁克爾·巴爾(Michael Barr)週二也重申,通脹若不能及時回落,可能需要進一步加息。
“在我的基準情景中,可能需要進一步的政策調整,以確保通脹及時降至目標水平,”巴爾在爲底特律一場活動準備的講稿中表示。“我尚未看到通脹及時迴歸2%的明確趨勢。”