美債空頭越擠越多,逼空風險來了:PCE、非農或引爆收益率大反
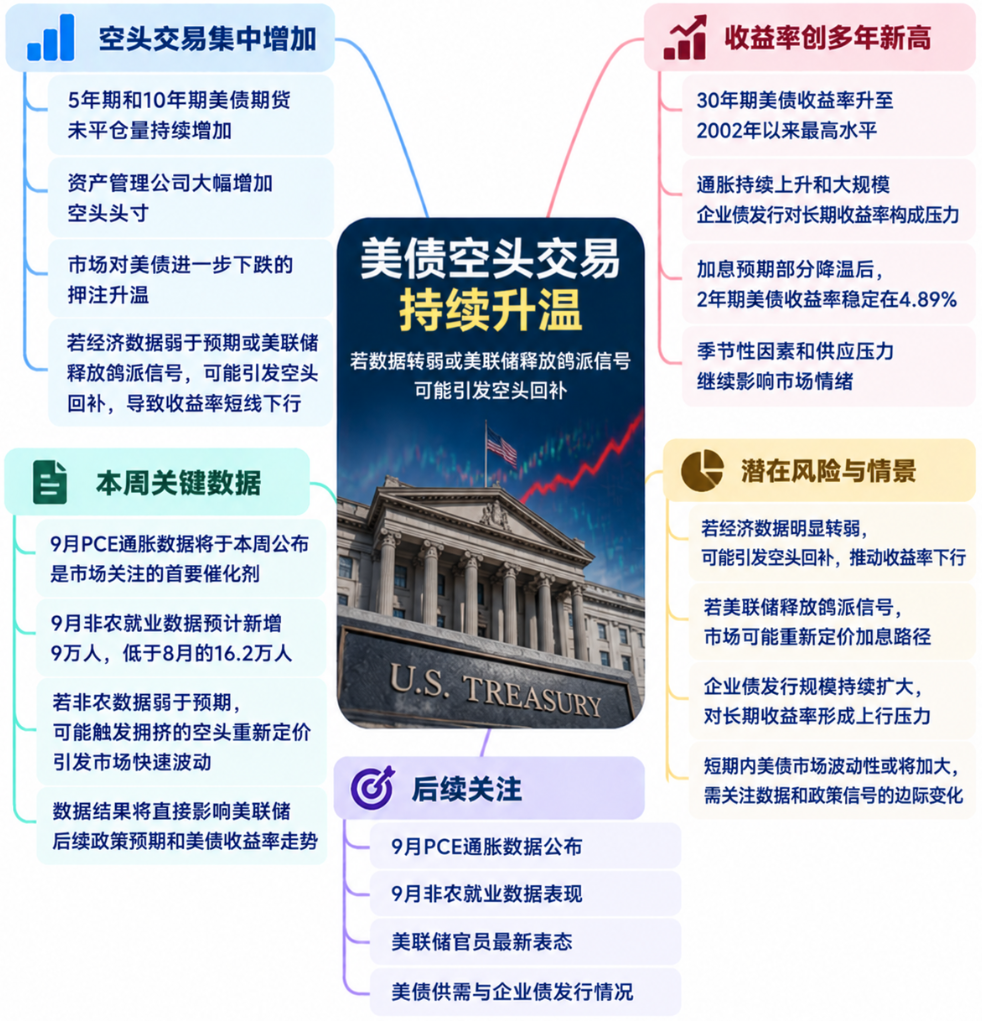
美國國債市場的看空交易正在變得擁擠。過去幾周,5年期和10年期美債期貨未平倉量持續增加,交易員押注收益率從多年高位進一步上行。
但這也留下了另一種可能:如果經濟數據突然轉弱,或者美聯儲官員釋放鴿派信號,積累的大量空頭頭寸可能迅速平倉,推動收益率短線快速下行。
本週的PCE通脹和非農就業數據將成爲關鍵催化劑。市場首先等待週三公佈的美聯儲首選通脹指標PCE,隨後週五將迎來9月非農就業報告,經濟學家預計新增就業約9萬人,明顯低於8月意外增加的16.2萬人。
美債空頭持續加碼
芝加哥商品交易所(CME)數據顯示,5年期美債期貨未平倉量在過去12個交易日中有11天增加,10年期合約則在過去14個交易日中有13天增加。
在截至9月22日的一週內,資產管理公司增加超過10萬份10年期美國國債期貨空頭頭寸,創2023年以來最大的單週增幅之一。
美國銀行的策略師梅根·斯威伯(Meghan Swiber)等人在報告中寫道:“期貨頭寸仍偏向更高收益率,在短期和中期期限上,空頭仍處於盈利狀態。”
他們表示,資產管理公司繼續增加中長期美債空頭,而商品交易顧問的趨勢交易也顯示其“堅定做空美國國債”。
自上週初以來,5年期和10年期兩個期限新增的期貨風險敞口合計約爲每基點3200萬美元,相當於當前5年期現貨美國國債約750億美元。
這些交易除了直接押注收益率上升,也可能包含針對現貨美國國債的基差交易,以及資產管理公司爲債券組合進行的對沖。
空頭越集中,反轉時的波動也可能越大。如果就業數據明顯弱於預期,或美聯儲官員釋放更鴿派的信號,空頭回補可能推動收益率快速下行。
30年期美債收益率升至2002年以來最高水平
與此同時,美債長端拋售仍在加劇。30年期美債收益率週二突破5.61%,連續第六個交易日上升,觸及2002年以來最高水平。
通脹壓力、能源價格上漲以及大量企業債發行,都在增加長端美債的壓力。派拉蒙天空之舞公司(Paramount Skydance Corp.)啓動規模約320億美元的投資級債券發行,也成爲當天市場關注的供應因素。
三井住友銀行(SMBC)利率策略師蒙蒂·甘地(Monty Gandhi)表示,這是有記錄以來第五大投資級債券交易,“長端的部分走勢可能與此有關”。
美國國債市場規模約32萬億美元,今年以來整體下跌2.6%,而去年上漲6.3%。10年期收益率目前約爲5.25%,接近2007年以來最高水平;兩年期收益率則是主要期限中最後一個仍低於5%的品種。
加拿大帝國商業銀行資本市場(CIBC Capital Markets)美國利率策略主管邁克爾·克洛赫蒂(Michael Cloherty)表示,長端美債按歷史標準已經顯得便宜,但高收益率水平仍沒有吸引大量價值型買家。
“我們已經等了一個多月,他們卻缺席。”克洛赫蒂說。
加息預期與就業數據拉鋸
能源價格上漲令市場此前押注美聯儲進一步加息,進而推高美債收益率。市場一度預計年底前至少加息25個基點,最早可能在10月會議上行動,並預計到2027年年中還會累計加息近三次。
但紐約聯儲主席威廉姆斯週二的表態令部分加息預期降溫。他表示,爲遏制通脹,美聯儲今年晚些時候“再一次上調”利率目標區間“可能是合適的”。
兩年期美債收益率對政策預期更加敏感,在威廉姆斯講話後一度下降5個基點,隨後穩定在4.89%左右。
堡壘華盛頓投資顧問公司(Fort Washington Investment Advisors)高級投資組合經理丹·卡特(Dan Carter)表示,威廉姆斯的表態與“許多其他美聯儲發言人”形成“相當鮮明的對比”,後者此前釋放出進一步加息的緊迫感。
卡特認爲,市場對10月加息的押注至少可能維持到週五。屆時,美國9月非農就業報告將公佈。
經濟學家預計,9月非農就業人數增加約9萬人,低於8月的16.2萬人。若數據明顯弱於預期,當前擁擠的美債空頭頭寸將面臨重新定價。
10月仍有供應與季節性壓力
除貨幣政策外,美國政府債務規模、企業融資需求以及日元融資套利交易平倉,也在影響美債市場。
花旗集團策略師認爲,借入日元、投資高收益資產的套利交易正在平倉,並推動美債遭到拋售。亞德尼研究(Yardeni Research)也認爲,日元套利交易平倉可能是近期債券拋售的推動因素之一。
但部分投資者已經開始看到相反的機會。華爾街投資者吉姆·比安科(Jim Bianco)六年來首次轉爲看多美債,長期債券投資者克里斯·伊戈(Chris Iggo)則認爲債券經歷連續四年困難時期後可能反彈。
加拿大皇家銀行藍灣資產管理公司(RBC BlueBay Asset Management)首席投資官馬克·道丁(Mark Dowding)認爲,全球債券市場的拋售已經過頭。
季節性因素也可能讓10月的美債市場繼續承壓。彭博數據顯示,過去10年美國國債9月的中位跌幅爲0.9%,10月爲0.7%。
道明證券策略師普拉尚特·紐納哈(Prashant Newnaha)表示:“9月利率市場堪稱一場災難,痛苦交易可能繼續。”他指出,只要中東局勢沒有解決,固定收益市場仍面臨持續去風險的可能。
道富投資管理的高級固定收益策略師盧雅彥(Masahiko Loo)則稱,10月通常是美國國債的“季節性考驗期”。隨著投資者結束夏季淡季迴歸市場,新增國債供應、大量信用債發行以及AI資本支出需求,將繼續爭奪有限的資本。