
庫存已無多少可抽!高盛測算布油22美元風險溢價,市場正爲“無
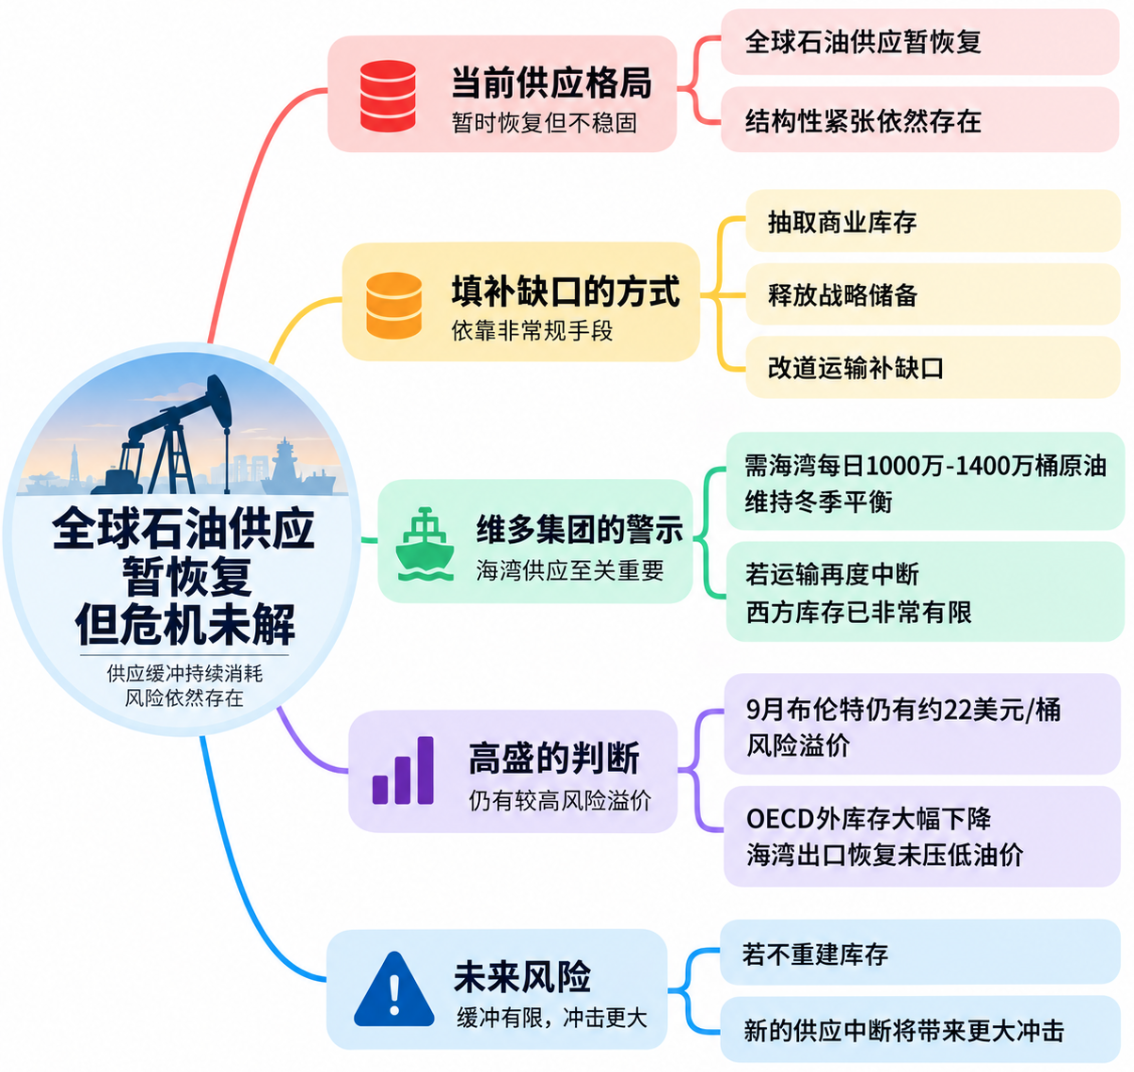
全球石油市場正面臨一個危險變化:供應暫時恢復,並不代表危機已經解除。過去數月,市場依靠抽取庫存、釋放戰略儲備和調整運輸路線填補供應缺口,但這些措施也在不斷消耗應對下一次衝擊的緩衝空間。
維多集團(Vitol)首席執行官拉塞爾·哈迪(Russell Hardy)指出,市場目前需要每天約1000萬至1400萬桶原油持續從海灣地區流出,才能維持整個冬季的供需平衡。如果運輸再次中斷,西方可供動用的庫存已所剩不多。
高盛最新研究也揭示了類似的壓力。即使將傳統經合組織(OECD)以外的庫存納入分析,布倫特原油仍存在約22美元/桶的風險溢價。這是高盛有記錄以來最極端的月度讀數之一,反映市場正在爲供應不確定性支付高昂成本。
全球庫存持續下降,傳統指標已難以反映全部壓力
過去七個月,全球石油市場多次遭遇中東供應和運輸風險。市場之所以沒有陷入更嚴重的短缺,很大程度上是因爲可以動用此前積累的庫存,彌補原油、成品油和航運環節出現的缺口。
但庫存並非無限。每一次釋放都能爲市場爭取時間,卻也會減少下一次供應中斷時可用的緩衝。
殼牌首席執行官韋爾·薩萬(Wael Sawan)此前警告,石油行業的緩衝能力存在極限。沙特阿美首席執行官阿明·納賽爾(Amin Nasser)也指出,戰略儲備能夠爭取時間,卻無法創造新的結構性供應。
供應壓力還在不同環節之間轉移。市場先面臨原油供應問題,隨後成品油市場趨緊,如今航運通道又成爲關鍵瓶頸。即使原油出口恢復,其他環節的限制仍可能使終端供應難以迅速恢復正常。
高盛分析師格里斯比(Yulia Zhestkova Grigsby)和斯特魯伊文(Daan Struyven)因此調整了布倫特原油定價模型。過去,OECD商業庫存一直是衡量實物市場緊張程度的重要指標,能夠解釋布倫特原油1個月與36個月期貨價差變化的60%以上。
但2026年的市場出現了明顯偏差。布倫特原油日曆價差擴大約30美元/桶,OECD商業庫存卻幾乎沒有變化。僅觀察傳統庫存數據,已經無法完整解釋市場爲何如此緊張。
原因在於,庫存消耗越來越多地發生在OECD以外地區。高盛擴大後的全球庫存指標顯示,可見庫存已接近2017年以來數據序列中的最低水平,儘管波斯灣原油出口已恢復至2025年平均水平附近,甚至更高。
這也解釋了爲什麼海灣出口恢復並未帶來預期中的油價下跌。新增原油進入市場後,不僅要滿足當前消費,還面臨補充庫存的需求。對於經歷數月去庫存的市場而言,買家需要重新建立緩衝,以應對未來可能出現的供應中斷。
估算數據顯示,自3月以來,全球庫存已減少接近6.6億桶,其中約60%的減少發生在OECD以外地區。無論最終數據如何修訂,庫存消耗的地理分佈都已發生變化,傳統模型因此需要納入更廣泛的全球庫存信息。
22美元風險溢價,反映的不只是地緣政治恐慌
高盛的研究顯示,不同地區的庫存對布倫特原油定價具有不同影響。OECD商業庫存減少1億桶,對應的布倫特原油公允價值上升近8美元/桶;OECD以外地區的可見卸貨庫存減少相近規模,對應漲幅則略高於2美元/桶。
這種差異與數據質量和市場結構有關。OECD庫存數據歷史更長、質量更穩定,而布倫特和WTI原油的實物定價,與大西洋盆地市場聯繫更緊密,因此OECD庫存變化對基準價格的影響更直接。
高盛還估算,如果全球每天持續損失100萬桶供應,連續六個月,布倫特原油的公允價值將上升約6.5美元/桶。這一估算尚未計入油價上漲最終引發的需求減少和新增供應反應。
即便擴大庫存指標後,模型仍無法完全解釋當前布倫特油價。剩餘部分被歸爲風險溢價,即市場價格超出模型所估算公允價值的部分。
高盛估算,9月布倫特原油風險溢價平均約爲22美元/桶,是該行歷史記錄中的第二高月度讀數,僅次於今年4月。作爲對比,2022年俄烏衝突初期,月度風險溢價峯值從未超過約16美元/桶。
這一溢價部分來自市場對供應中斷的擔憂。布倫特看漲期權偏斜和地緣政治風險指標均顯示,投資者正在爲潛在衝擊付出更多成本。與此同時,投資者倉位也對價格形成支撐。
但高盛的分析還指出,原油正越來越多地被用作投資組合的對沖工具,而不僅僅是傳統意義上的通脹對沖資產。
在典型的股市下跌行情中,投資者往往買入美國國債,以抵消股票損失。但如果股市下跌源於石油供應衝擊,能源價格上漲可能同時推高通脹預期和美債收益率,削弱債券對股票的保護作用。
在這種情況下,原油可能成爲投資組合中少數能夠對沖其他資產風險的工具。布倫特原油與10年期美債收益率的相關性已接近歷史區間高端,而其與股票市場的關係則有所惡化。
這又形成了一個金融層面的反饋循環:供應中斷推高油價,油價上漲加劇通脹和債券市場壓力,投資者隨後買入原油或看漲期權進行對沖。這些金融需求又可能進一步推高價格,使實物供需與風險溢價之間的界線更加模糊。
戰略儲備仍能爭取時間,但緩衝空間正在縮小
政府釋放戰略儲備,是此前緩解供應衝擊的重要手段。最新宣佈的1億桶釋放計劃看似規模龐大,但摩根大通研究指出,其中很大一部分可能只是兌現此前干預計劃下的承諾,並非全新的供應增量。
美國戰略石油儲備也已被大量動用。儲備仍然包含大量原油,但其應急功能與儲備充足時不同。每多釋放一桶,就意味著未來應對突發事件時少一桶可用庫存。
哈迪所說的西方幾乎沒有庫存可以繼續抽取,並不是指所有油罐都已見底,而是指市場剩餘的邊際緩衝能力正在減弱。
實物市場價格也能反映這種緊張程度。當即期布倫特原油相對遠期合約出現大幅溢價,或北海實物原油的成交價格明顯高於金融市場報價時,說明買家願意爲能夠立即交付、位置合適的原油支付更高價格。
煉油廠需要的是可以實際投入生產的原油,而不是遠期合約上的價格敞口。實物供應緊張時,即使期貨市場對未來供應恢復抱有期待,眼前可交付的原油仍可能維持高價。
不過,油價下跌的情景並未消失。若霍爾木茲海峽持續保持通航、油輪供應改善、成品油運輸恢復正常,同時外交進展降低重大供應中斷的風險,22美元/桶的風險溢價仍可能迅速收窄。
高盛的基準情景仍假設風險溢價最終逐步迴歸零。但這一過程不僅需要地緣政治風險下降,還需要庫存重新積累。如果局勢暫時平靜、庫存卻沒有恢復,市場依然缺乏應對下一次衝擊的緩衝。
過去,石油市場可以通過抽取庫存、釋放儲備、改道油輪、轉換原油品種或調整煉油安排來消化供應中斷。這些應對措施大多發揮了作用,卻也將壓力轉移到其他環節,並持續消耗系統的冗餘能力。
當前最關鍵的問題,已經不只是布倫特原油每桶貴了還是便宜了10美元,而是全球石油系統還剩多少應對意外的空間。
高盛的模型將無法解釋的價格部分歸爲接近歷史極值的風險溢價;哈迪則警告,西方能夠繼續動用的庫存已不多。薩萬和納賽爾也分別指出,行業緩衝能力存在極限,戰略儲備只能爭取時間。
這些判斷指向同一個現實:油價不一定必然繼續上漲,22美元/桶的風險溢價也可能隨著供應和外交局勢改善而消失。但在庫存重新積累之前,任何新的供應中斷都可能對市場造成更大沖擊。
石油並沒有從地下消失,正在消失的是庫存提供的緩衝。一旦油罐無法及時補滿,下一次意外到來時,市場就更難像過去那樣輕鬆吸收衝擊。





