
美債高收益率不是短期波動?美國長期利率中樞正在被重估
美國長期國債收益率持續攀升,越來越多經濟學家認爲,這並非通脹或地緣衝突引發的短期波動,而可能意味著未來數年利率中樞將長期高於此前預期。經濟增長韌性、通脹風險、不斷擴大的財政赤字,以及AI基礎設施投資對資本的需求,共同改變了債券市場的供需格局。
《華爾街日報》最新一輪經濟學家調查顯示,受訪者普遍上調了對未來美國國債收益率的預測。即使能源價格壓力逐步消退,投資者仍可能要求持有長期債券獲得更高回報,以補償通脹走勢、財政前景和政策不確定性帶來的風險。
收益率預期全面上調
在10月2日至7日進行的調查中,提交預測的71名經濟學家預計,美國基準10年期國債收益率將在2026年年底達到5.1%,顯著高於7月調查時預測的4.4%。對於2027年,受訪者預計10年期收益率將在年中達到4.96%,年底降至4.78%。
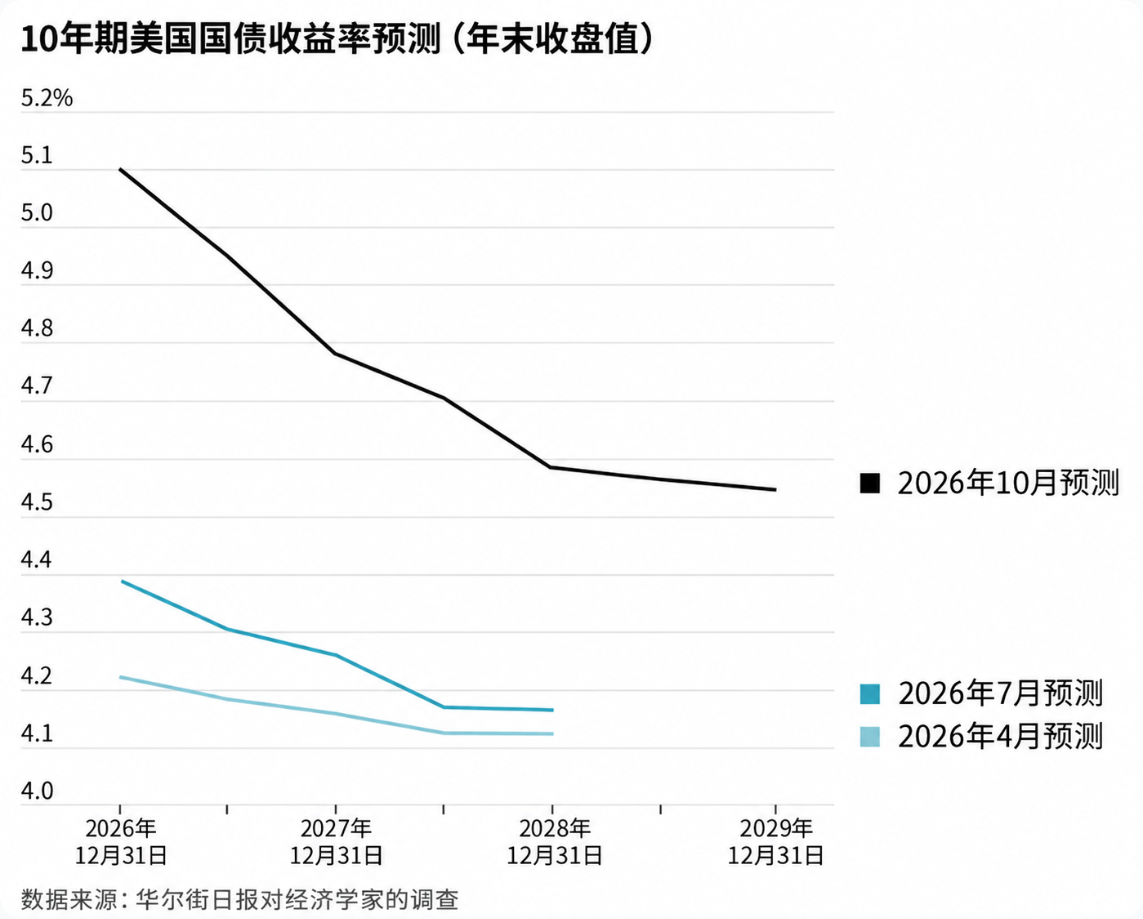
相比之下,今年7月調查時,這兩個時點的預測分別爲4.3%和4.26%。這意味著,經濟學家不僅提高了對近期收益率的判斷,也上調了對未來數年利率水平的預期。
推動預測轉變的因素,並不完全來自通脹前景惡化。調查顯示,經濟學家預計美國消費者價格指數(CPI)漲幅將從2026年年底的3.5%降至2027年年底的2.3%;美聯儲關注的個人消費支出價格指數(PCE)漲幅預計同期從3.5%降至2.4%。這些預測與三個月前相比變化不大。
與此同時,經濟增長預期有所增強。受訪經濟學家預計,美國中國生產總值(GDP)在2026年增長2.4%,高於7月預測的2.1%。這一調整主要反映第二季度經濟增速上修,以及階段性數據暗示第三季度經濟可能以超過3%的年化速度增長。不過,調查預計,此後美國經濟增速將回落至2.1%至2.2%左右。
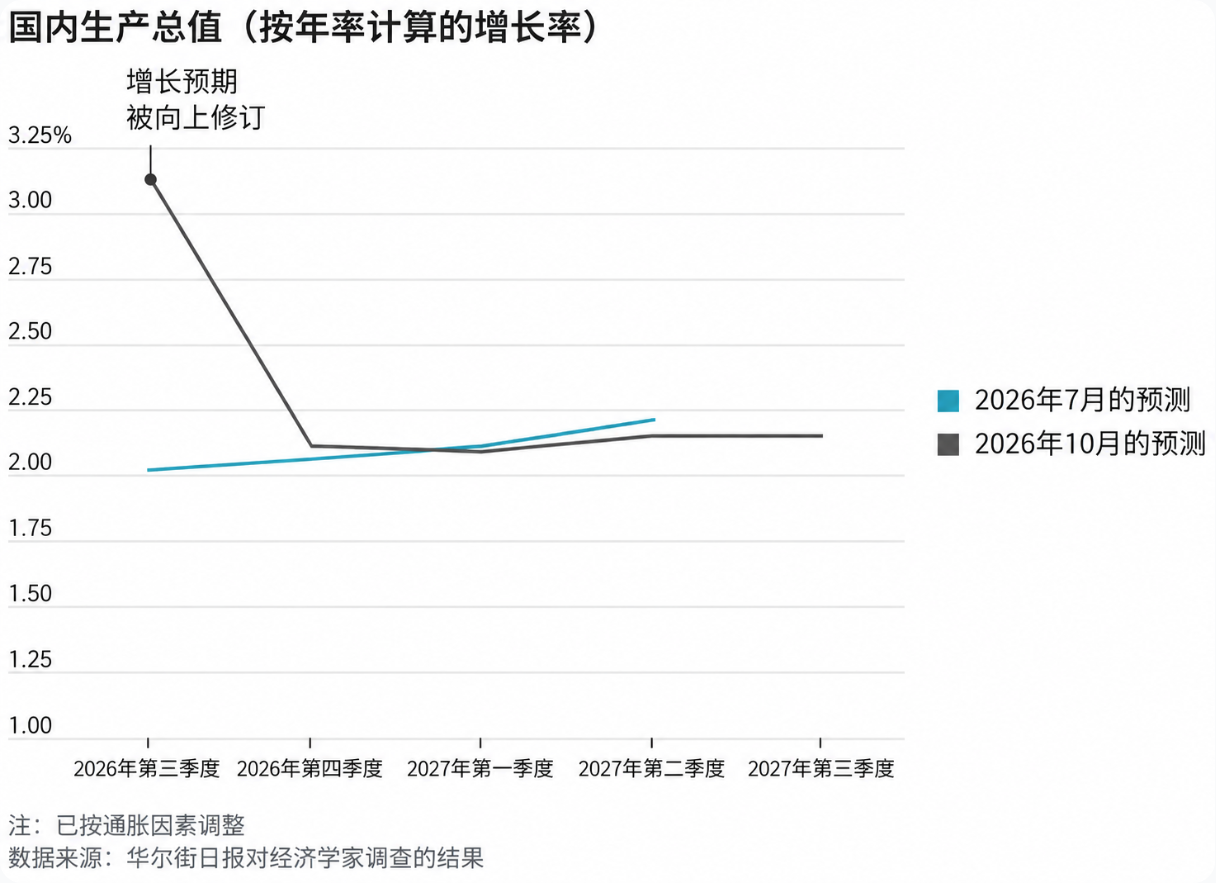
在經濟學家的預期中,通脹降溫並未帶來債券收益率同步下行,說明市場正在重新評估影響長期利率的其他因素。
Decision Economics總裁艾倫·西奈(Allen Sinai)表示,固定收益市場和經濟的基本面正在發生“根本性變化”。他認爲,美聯儲雖然已在9月實施三年來首次加息,但遏制通脹可能不止需要一次加息;他預計10年期國債收益率明年可能接近6%,並在本十年剩餘時間維持在5%以上。
財政赤字與AI投資改變債券供需平衡
不斷增加的政府債務,是高收益率可能持續的重要原因之一。
美國政府需要爲龐大的存量債務和持續的財政赤字融資。隨著國債供給增加,投資者對長期債務的承接能力和意願變得更加重要。如果市場認爲財政狀況缺乏改善前景,政府就可能需要提供更高收益率,才能吸引資金。
債券市場的需求端也在發生變化。過去較長一段時間,全球充裕的儲蓄資金追逐相對有限的安全資產,爲壓低長期收益率提供了支撐。但如今,政府借款需求增加,傳統債券買家對長期債務的需求又受到制約,市場越來越依賴對價格更敏感的私人投資者。美聯儲等央行縮減債券持有規模,也意味著政府發債需要更多由私人市場吸收。
與此同時,AI基礎設施建設可能進一步加劇資本競爭。Northern Trust首席經濟學家卡爾·坦嫩鮑姆(Carl Tannenbaum)指出,如果中東衝突緩和,戰爭推高能源價格所帶來的通脹壓力可能減輕,但美國不斷擴大的債務負擔仍會令投資者保持警惕。AI基礎設施建設則可能提高增長預期,並增加對資本的需求。
坦嫩鮑姆預計,10年期國債收益率到2028年仍將在5.2%左右,2029年年底纔回落至5%。這類預測反映出,經濟學家正在將部分收益率壓力視爲長期結構性問題,而不是單純由油價上漲或短期通脹引起的現象。
高收益率對財政預算的影響也不容忽視。利率長期處於高位,將推高政府再融資成本和新增借款成本。美國國會預算辦公室(CBO)今年2月曾預計,10年期國債收益率在本十年剩餘時間內不會超過4.3%;白宮管理和預算辦公室的預測更加樂觀,認爲收益率將在本十年後期降至3%中段。當前經濟學家的預測與這些官方判斷形成明顯落差。
高利率可能延續,但經濟走弱仍是反轉風險
收益率長期高企並非沒有反面力量。調查顯示,經濟學家預計美國失業率將在2029年前後維持在4.2%左右,未來12個月發生經濟衰退的概率爲24%,與7月調查時的25%相比變化不大。但也有經濟學家認爲,勞動力市場的實際狀況可能弱於表面數據。
佐治亞州立大學經濟學家拉吉夫·達萬(Rajeev Dhawan)指出,過去六個月美國經濟平均每月新增6.6萬個就業崗位,雖然就業增長仍有一定韌性,但新增崗位很少來自金融和科技等薪酬較高的行業。他認爲,勞動力市場的疲軟可能迫使美聯儲重新轉向降息,從而帶動債券收益率下降。
達萬表示,一旦美聯儲意識到勞動力市場並沒有看上去那麼強勁,就可能轉向降息。這一觀點提醒市場,長期收益率預測仍取決於經濟數據能否支撐當前對增長和利率的判斷。
政治因素同樣可能影響未來的通脹與財政路徑。在調查中,回答相關問題的52名經濟學家中,48%認爲,如果共和黨在下月中期選舉後繼續同時控制國會兩院,通脹風險將更大;認爲民主黨控制國會會帶來更大通脹風險的受訪者佔10%。
坦嫩鮑姆表示,共和黨若維持對國會的控制,可能與特朗普合作推動更多減稅或增加支出,從而擴大財政刺激。
總體來看,經濟學家對高收益率的判斷正在從短期行情轉向更持久的基本面變化。能源價格回落或經濟增長放緩,仍可能緩解部分壓力;但只要政府融資需求高企、私人資本競爭加劇,且投資者繼續要求爲長期債務承擔更多風險獲得補償,美國國債收益率就未必會迅速回到此前的低位。





