
美國9月CPI數據今夜來襲!美聯儲10月會議預期會否再被推翻
北京時間週三晚8點30分,美國將公佈9月消費者價格指數(CPI)。市場預計,能源價格大幅上漲將推動整體通脹明顯加速,但剔除食品和能源後的核心價格壓力可能相對溫和,使美聯儲下一步政策判斷更加複雜。
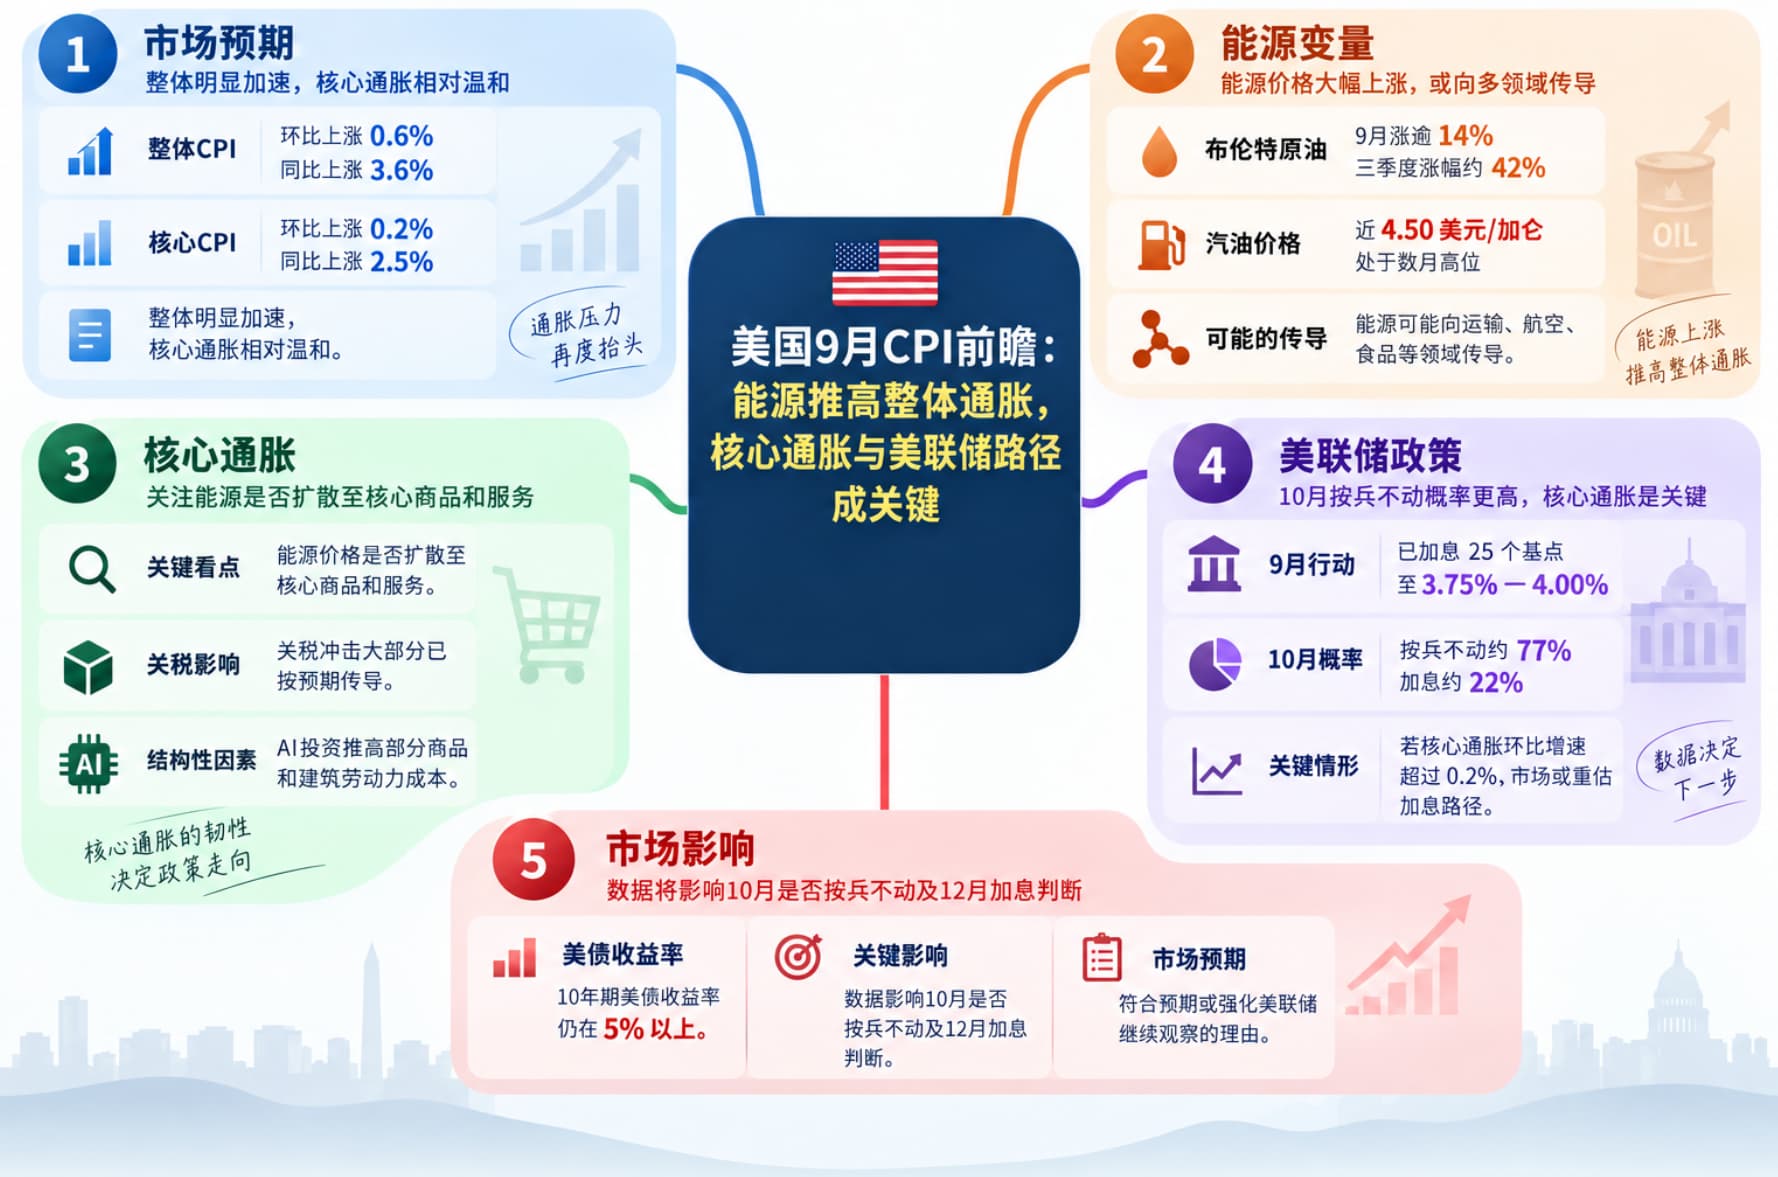
市場普遍預期,美國9月CPI將環比上漲0.6%,明顯高於8月的0.4%;同比增速則從3.4%升至3.6%。核心CPI預計環比上漲0.2%,低於8月的0.3%,同比增速則從2.4%小幅升至2.5%。
油價成爲9月通脹最大變量
9月能源價格是此次CPI最受關注的部分。受中東衝突、霍爾木茲海峽運輸風險以及全球成品油供應緊張影響,布倫特原油9月累計上漲逾14%,整個第三季度漲幅約42%。美國汽油價格在9月底接近每加侖4.50美元,爲數月高位。
RSM首席經濟學家Joe Brusuelas警告,9月CPI存在明顯上行風險,因爲如此快速的能源價格變化容易使經濟學家的預測模型低估實際漲幅。
能源衝擊也不一定只停留在汽油項目。PGIM首席美國經濟學家Robert Sockin指出,如果高油價持續,運輸、航空、食品和其他商品成本可能逐步受到影響。紐約聯儲主席威廉姆斯本週也表示,能源價格已經開始向機票等核心項目傳導。
不過,目前尚未出現類似2022年那種全面的價格加速。彭博經濟學家認爲,當前通脹上行更多集中在少數“熱點”,而非廣泛擴散,這也是美聯儲仍有時間觀察的重要原因。
核心CPI或溫和,關鍵看能源是否向其他項目擴散
與整體CPI相比,核心CPI數據可能給市場帶來相對溫和的信號。市場預測的2.5%的同比增速雖然仍遠高於美聯儲2%的長期通脹目標,但距離過去幾年高點已經明顯下降。
8月官方數據顯示,美國整體CPI環比上漲0.4%、同比上漲3.4%,核心CPI環比上漲0.3%、同比上漲2.4%。
因此,此次數據真正需要判斷的並不僅是3.6%的整體同比數字,而是能源價格是否開始更廣泛地進入核心商品和服務價格。
威廉姆斯表示,關稅帶來的進口商品價格衝擊目前大部分已經按照此前預期傳導,近期更值得關注的是能源和AI投資需求。數據中心、芯片以及相關建設需求已經推動部分商品和建築勞動力成本上升,但目前這些壓力仍集中在特定領域。
如果9月核心CPI環比增速明顯高於0.2%的市場預期,市場可能重新評估能源衝擊正在向更廣泛價格體系擴散的風險。
10月加息非基準情景,但強CPI可能改變市場定價
美聯儲9月已經加息25個基點,將聯邦基金利率目標區間提高至3.75%—4.00%,這是該央行三年來的首次加息。
目前市場仍傾向於認爲,美聯儲在10月27日至28日會議上暫時維持利率不變。交易員計價的10月按兵不動概率約爲77%,即加息概率約22%。
紐約聯儲主席威廉姆斯認爲,今年再加息一次可能是合適的,但沒有表現出必須在10月立即行動的緊迫性。波士頓聯儲主席柯林斯也認爲年底前可能需要進一步收緊政策。
因此,符合預期的“整體0.6%、核心0.2%”可能強化美聯儲繼續觀察的理由:能源推動通脹上升,但基礎價格壓力暫未明顯惡化。
10年期美債收益率目前仍在5%以上高位,金融條件已經明顯收緊。9月CPI能否證明通脹上升仍主要侷限於能源,將直接影響市場對美聯儲10月是否按兵不動、以及12月是否再次加息的判斷。





