
高盛給美聯儲喫定心丸:AI通脹效應接近見頂
AI投資熱潮正通過芯片、軟件、電力和數據中心建設等多個渠道推高美國物價,但其對整體通脹的實際影響,可能沒有部分美聯儲官員所擔憂的那麼大。
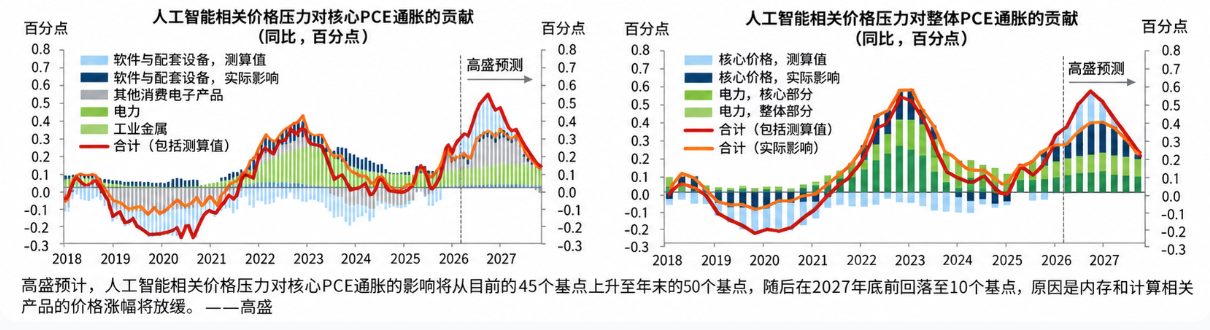
高盛經濟學家傑西卡·裏德爾斯(Jessica Riedels)和大衛·梅里克爾(David Mericle)在週三發佈的一份報告中估算,截至8月,AI相關因素對美國核心個人消費支出(PCE)價格指數同比漲幅的貢獻約爲45個基點,即0.45個百分點。同期,美國核心PCE通脹率爲3%。
高盛預計,AI帶來的通脹壓力將在2026年年底前後達到峯值,隨後逐步減弱,到2027年年底,其對核心PCE通脹的貢獻將降至約10個基點。
這意味著,儘管AI基礎設施建設正在推高部分商品和服務的成本,但相關影響可能是階段性的。高盛預計,隨著記憶芯片和電腦價格漲勢放緩,以及美國關稅和伊朗戰爭引發的能源衝擊影響減弱,核心通脹將逐步向美聯儲2%的年度目標回落。
四條傳導渠道:電子產品和軟件貢獻最大
高盛將AI推高物價的路徑分爲四類:軟件及相關配件、消費電子產品、電價,以及工業金屬等其他成本外溢。
第一,軟件及相關配件價格上漲,貢獻約20個基點。 AI需求增長推高了存儲芯片等產品的需求,同時,部分軟件產品將AI功能納入服務後,也提高了相關產品的價格。
不過,裏德爾斯和梅里克爾認爲,這一類別對通脹的影響存在明顯的統計測量問題。兩人指出,該類別對核心PCE通脹約20個基點的貢獻中,“大部分反映的是測量偏差”。換言之,統計數據可能誇大了AI需求真正帶來的價格壓力。
第二,電腦及消費電子產品貢獻約15個基點。 AI相關需求推高了電腦和消費電子產品所使用的電子元件成本。高盛估計,這一渠道對核心PCE通脹的累計貢獻約爲15個基點,相關影響可能持續至2027年年底前後。不過,隨著記憶芯片和電腦價格增速放緩,這部分壓力預計將逐步減輕。
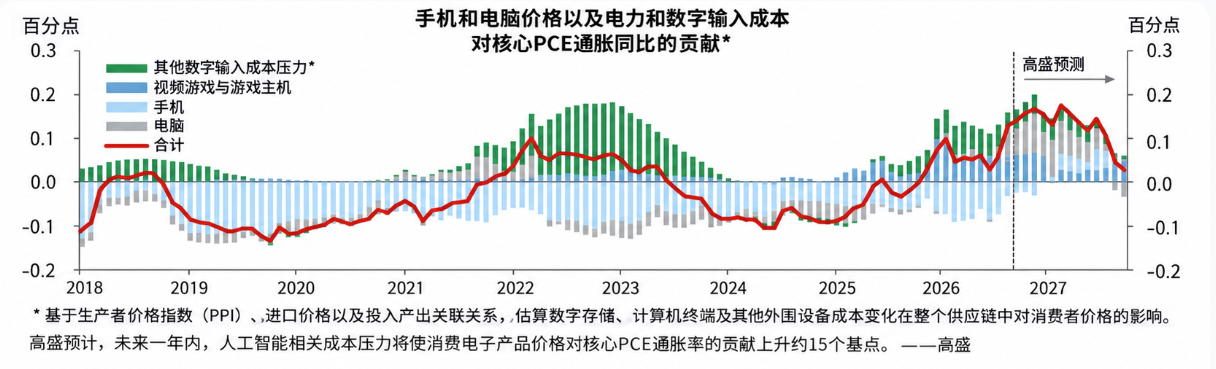
第三,電力成本推高核心和整體通脹。數據中心用電需求激增,抬高了企業能源成本,也增加了居民電費負擔。高盛估算,電力價格上漲對核心通脹和整體通脹的貢獻均約爲5至10個基點。
第四,數據中心建設帶動工業金屬價格上漲。數據中心建設所需工業金屬價格大幅上漲,高盛估計這一渠道使核心通脹上升約5個基點。不過,經濟學家沒有發現充分證據表明,數據中心建設活動顯著推高了相關州建築工人的工資。
AI通脹影響或將減弱,美聯儲仍需判斷持續性
高盛的測算回應了美聯儲官員近期對AI投資推升通脹的擔憂。美聯儲理事克里斯托弗·沃勒(Christopher Waller)等官員此前關注到,AI基礎設施投資可能通過增加商品和能源需求,加大價格壓力。
但高盛認爲,不能將所有與AI相關的價格上漲都視爲持續性的通脹衝擊。一方面,部分軟件及配件價格漲幅可能受到統計測量問題影響;另一方面,記憶芯片、電腦等產品的價格增速預計將逐漸放緩,電力和工業金屬帶來的成本壓力也未必會長期維持在當前水平。
報告預計,AI相關價格壓力對核心PCE通脹的貢獻將在2026年年底前後達到約50個基點,之後逐步回落,到2027年年底降至約10個基點。
在高盛看來,通脹走勢還取決於其他衝擊的變化。美國總統唐納德·特朗普(Donald Trump)對進口商品徵收的關稅,以及伊朗戰爭引發的能源衝擊,正在影響美國物價。隨著這些因素的影響減弱,高盛預計核心PCE通脹率到2027年將向美聯儲2%的目標回落。
這份測算並不意味著AI投資不會繼續推高某些商品和服務的價格,而是表明,其對整體核心通脹的貢獻有限於特定渠道,並且可能正在接近峯值。對美聯儲而言,關鍵在於區分短期成本衝擊、統計測量偏差與可能持續擴散的通脹壓力。





