
小摩預警AI股票反彈劇本或失靈:抄底退潮、回購結束,槓桿風險
7月AI相關股票經歷一輪明顯回調後,很快便強勢反彈;但面對10月再度出現的拋售潮,摩根大通的全球策略團隊認爲,市場這次可能難以重演此前的快速修復行情。
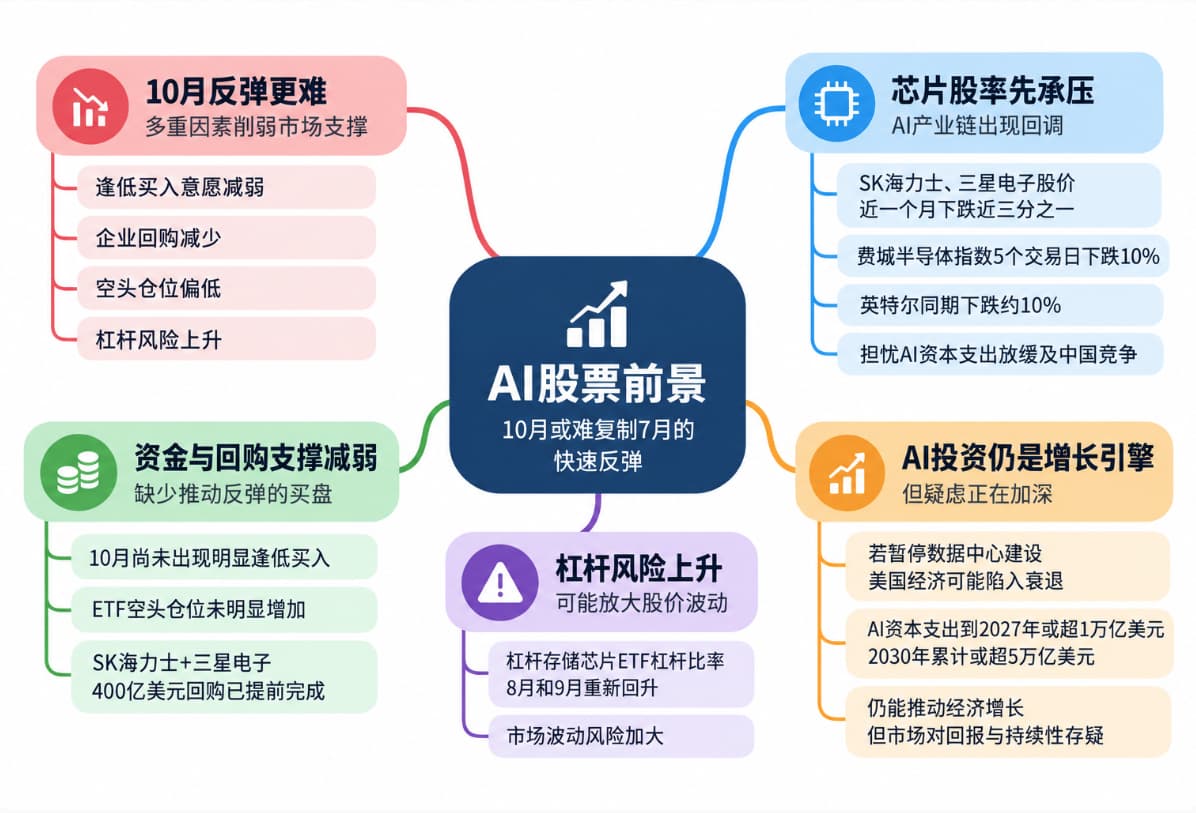
摩根大通策略師尼古拉斯·帕尼吉爾佐格魯(Nikolaos Panigirtzoglou)指出,本輪下跌中,投資者逢低買入的意願減弱,企業股票回購規模已經下降,市場空頭倉位也不足以在股價下跌時提供更多買盤支撐。此外,交易所交易基金(ETF)中積累的槓桿資產比此前更多,可能放大市場波動。
帕尼吉爾佐格魯在報告中寫道,從投資者倉位和資金流向來看,AI基礎設施股票“似乎並未處於超賣狀態”。
韓國存儲芯片股領跌,抄底力量減弱
本輪AI股票調整的早期信號再次出現在韓國。作爲AI基礎設施產業鏈的重要供應商,存儲芯片製造商SK海力士和三星電子過去一個月的股價均下跌近三分之一。
摩根大通指出,市場擔憂主要集中在兩個方面:一是AI資本支出熱潮可能放緩,二是來自中國的低成本競爭可能擠壓相關企業的增長空間和利潤率。
近幾周,拋售已擴散至整個AI產業鏈。投資者開始質疑相關企業的增長前景,尤其是在利率走高、AI公司Anthropic和OpenAI仍難以實現盈利的背景下。
費城半導體指數(Philadelphia Semiconductor Index)過去五個交易日下跌10%。美國芯片企業英特爾(INTC.N)同期也下跌約10%,顯示市場調整並不限於韓國存儲芯片公司。
帕尼吉爾佐格魯特別關注ETF資金流向的變化。7月韓國股市首次遭遇拋售時,投資者曾通過槓桿和非槓桿ETF買入相關資產;但在10月韓國股市再次下跌期間,目前尚未出現明顯的逢低買入跡象。
做空活動同樣沒有提供此前那樣的潛在支撐。7月,規模最大的美國上市韓國股票ETF——iShares MSCI韓國ETF(EWY)——空頭倉位曾明顯增加,而本月這一倉位基礎幾乎沒有變化。
美國存儲芯片相關ETF也存在類似情況。VanEck半導體ETF(SMH)和Roundhill Memory ETF(DRAM)的空頭倉位均處於較低水平。空頭倉位偏低意味著,當股價繼續下跌時,市場可能缺少足夠的買盤來減緩跌勢,或推動價格反轉。
槓桿風險與回購結束,反彈條件不如7月
摩根大通還將槓桿存儲芯片ETF管理的資產規模,與其底層股票的總市值進行比較,以衡量市場潛在波動風險。該比率越高,槓桿資金對標的股票價格波動的放大效應就可能越明顯。
這一比率在7月底降至低點,但隨後在8月和9月重新回升。換言之,本輪調整開始前,相關市場中的槓桿敞口已經再次累積,可能令股價波動更加劇烈。
企業回購資金的變化也使本輪行情與7月有所不同。第二季度利潤表現強勁後,SK海力士和三星電子宣佈合計400億美元的股票回購計劃,並在10月中旬提前完成。
7月底的調整並未出現類似的回購資金突然退出的情況。隨著這輪迴購結束,市場失去了一部分企業自身的股票需求,股價要重新獲得支撐可能更加困難。
貝萊德CEO警告:數據中心建設若停擺,經濟可能陷入衰退
市場對AI基礎設施投資可持續性的擔憂,也延伸至更廣泛的經濟層面。貝萊德(BlackRock)首席執行官拉里·芬克(Larry Fink)週三警告稱,如果美國暫停數據中心建設,經濟可能陷入衰退。
貝萊德週三早間公佈的第三季度業績好於預期,隨後芬克接受CNBC採訪時表示:“如果美國出臺某種形式的數據中心建設禁令,我們就會陷入衰退。”他補充說,美國經濟的很大一部分增長都與這輪資本支出建設有關。
芬克的表態正值數據中心建設在美國面臨越來越強烈的地方反對之際。隨著11月3日中期選舉臨近,社區居民對電費上漲、水資源使用、環境影響以及投資透明度的擔憂,正使數據中心項目成爲一項重要議題。
芬克承認公衆對數據中心擴張存在擔憂,但認爲其中“大部分建立在錯誤信息之上”。他強調,數據中心本身並不是問題,相關建設正在創造更多就業崗位。
這輪投資不僅涉及數據中心建築本身,還帶動建築工人、數字基礎設施、AI計算硬件以及保障電網供電的能源基礎設施需求。隨著AI應用擴大,相關建設已成爲大型科技企業資本支出的重要組成部分。
華爾街分析師估計,AI相關資本支出到2027年可能超過1萬億美元,到2030年累計支出可能超過5萬億美元。如此龐大的投資規模意味著,數據中心建設的持續性不僅影響芯片和基礎設施企業的增長預期,也與建築、能源和就業等領域密切相關。
當前市場面臨的矛盾在於,AI基礎設施仍可能帶來鉅額投資和經濟活動,但投資者對未來回報、企業盈利能力和資本支出持續性的疑慮正在加深。
摩根大通關注的是股價下跌後缺少足夠的市場支撐,芬克則強調建設活動一旦停頓可能產生的經濟後果。兩種擔憂共同指向同一個問題:AI投資熱潮能否在市場波動和社會阻力上升的情況下持續推進。





