
美國9月PPI數據大幅走高,“恐怖數據”大超預期!
schedule 2026/10/15 21:02:03
週四,美國PPI、零售銷售數據均超市場預期。
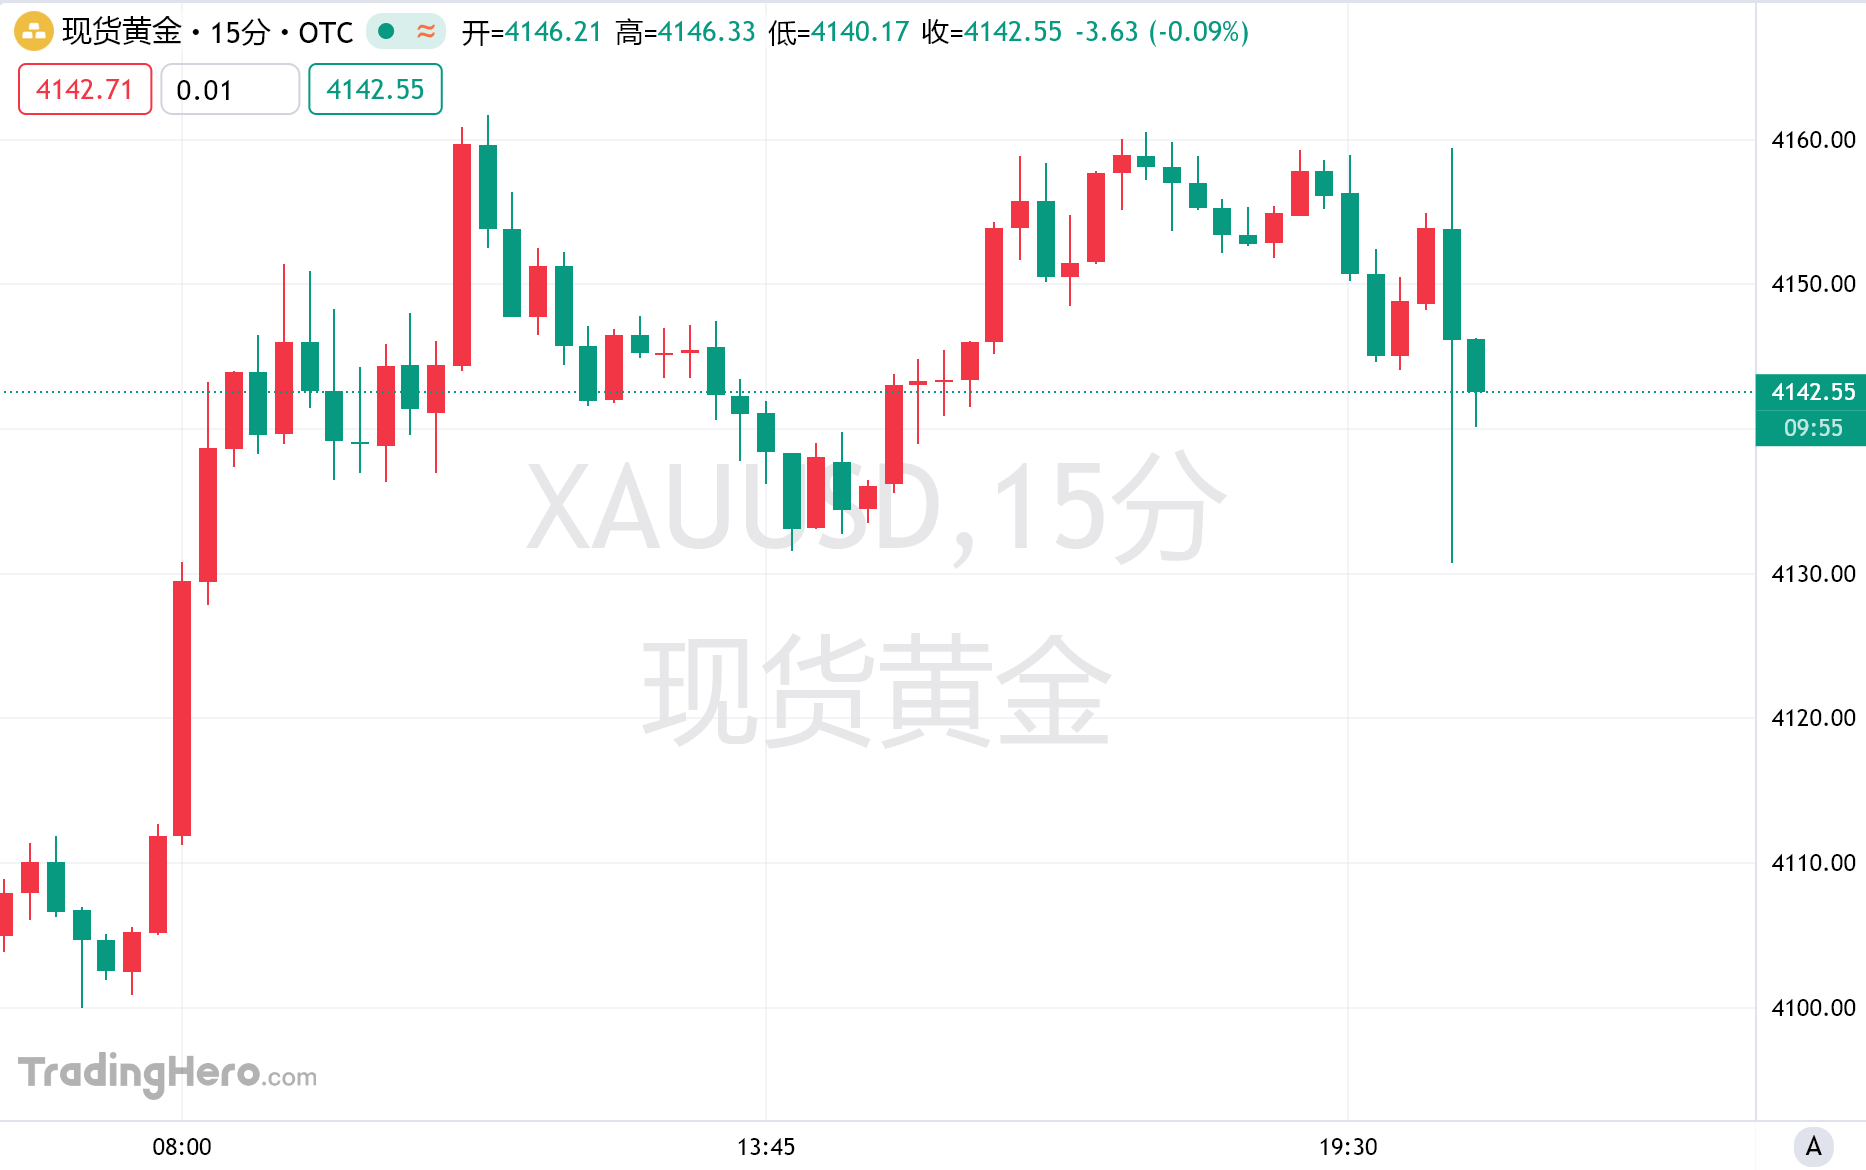
美國9月PPI年率錄得6.3%,爲2026年5月以來新高,高於市場預期的5.3%。美國9月PPI月率錄得1.3%,大幅高於市場預期的0.5%。美國9月零售銷售月率錄得0.8%,高於市場預期。
即便剔除波動劇烈的食品與能源,核心PPI環比仍上漲0.7%、同比走高5.0%,凸顯底層物價壓力的極強韌性。
數據公佈後,現貨黃金短線下挫24美元。
這場生產端通脹海嘯的核心導火索是高企的能源成本。9月能源價格單月暴漲10.8%,交通倉儲與食品價格分別上漲3.4%和1.2%。
PPI向來被視作傳導至終端消費的先行指標。由於部分分項將直接納入美聯儲最看重的個人消費支出(PCE)物價指數,機票價格單月跳漲5%等關鍵數據,無疑將極大推高定於10月29日公佈的PCE讀數,進一步封堵物價回落至2%長期目標的路徑。
零售銷售數據超預期
與爆表的出廠價格同步出爐的,是看似強勁卻暗藏隱憂的消費數據。美國商務部報告顯示,9月零售銷售環比增長0.8%,雖較8月修正後的1.1%略有放緩,但大幅跑贏市場預期的0.3%。
從表面看,這一數據展現了美國家庭在面臨緊縮環境時的支出韌性,暫時緩解了市場對經濟快速步入衰退的悲觀情緒。然而,零售數據未經通脹調整。在9月消費者物價(CPI)已環比上漲0.6%、能源開支劇烈擴張的背景下,大部分零售金額的增長實質上是被動買單物價飛漲的結果,扣除價格因素後的實際消費增幅已被大幅蠶食。
與此同時,實體經濟並未展現出充分冷卻的跡象。紐約聯儲公佈的10月通用商業狀況指數意外暴漲17.9點至25.5,創下近五年來新高,新訂單與出貨量均大幅上揚。但這份調查同時敲響警鐘:企業對未來六個月支付價格的預期指標升至2022年以來峯值,表明生產端的漲價衝動遠未終結。





