
資金還在湧入股市,美銀卻喊避險:美聯儲10月需加息以恢復信譽
美國銀行策略師邁克爾·哈特內特(Michael Hartnett)預計,未來3至4周,避險情緒將主導市場。實際收益率上升、美國中期選舉臨近以及人工智能(AI)交易的不確定性,正促使投資者重新評估風險敞口。
哈特內特在最新發布的報告中表示,夏季以來的“極端看漲情緒”已經結束。全球債券遭遇普遍拋售後,經通脹調整的收益率升至3%;能源價格上漲和通脹黏性,也進一步加重了市場擔憂。
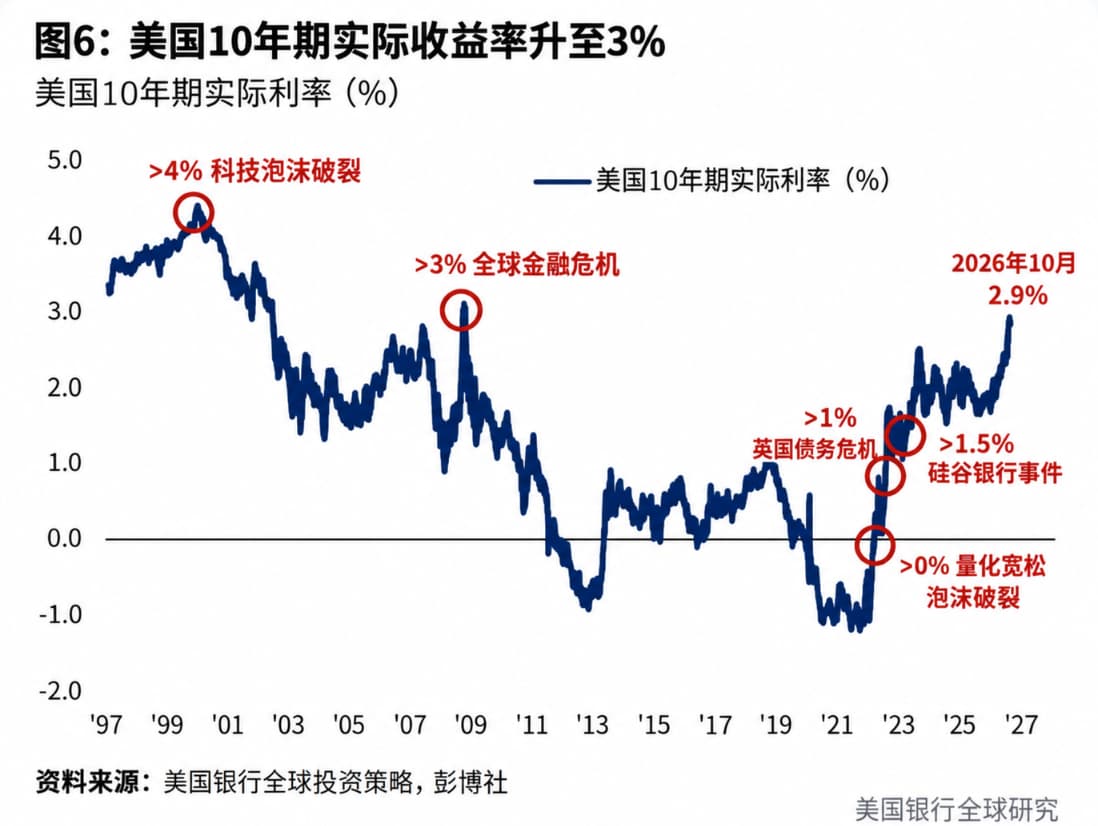
“考慮到實際收益率達到3%,我們未來3至4周仍傾向於規避風險。”哈特內特寫道。他預計,美聯儲可能在10月再次加息,以“恢復公信力”,因爲美國通脹率已經連續五年多高於央行目標。他還認爲,民主黨在11月中期選舉中大獲全勝的可能性正在上升。
美國銀行的加息判斷比市場當前定價更爲鷹派。週五,美聯儲主席凱文·沃什(Kevin Warsh)的表態未能消除市場對10月底維持利率不變的預期,利率互換交易員因此削減了對加息的押注。
避險預期升溫,但資金仍大舉流入股債
美國銀行全球研究部援引EPFR Global數據指出,截至週三的一週內,全球股票基金淨流入645億美元,債券基金淨流入118億美元;貨幣市場基金則淨流出531億美元。資金同時流向股票和債券,反映投資者正在利用近期市場波動調整配置,而非單純撤離風險資產。
股票市場的資金流入尤其強勁。美國股票基金一週淨流入391億美元,今年以來累計流入達到創紀錄的6360億美元。科技股基金當週吸引107億美元資金,今年以來累計流入也達到創紀錄的1960億美元。
不過,資金流入並未阻止科技股出現劇烈波動。納斯達克綜合指數週四下跌1.8%。當天,政府債券則大幅反彈,10年期美國國債收益率下跌10個基點。此前數月,美債收益率一直處於持續上行壓力之下。
債券資金流入也顯示投資者正在重新審視固定收益資產。美國國債當週吸引36億美元資金,爲連續第16周淨流入,也是自2024年8月以來最長的連續流入紀錄。此前,PIMCO一名高級顧問曾表示,經歷近期拋售後,美國國債的投資價值“高得驚人”。
新興市場基金當週淨流入177億美元,其中86億美元流向中國。巴西市場過去兩週則錄得創紀錄的47億美元資金流入。巴西右翼參議員弗拉維奧·博索納羅(Flavio Bolsonaro)本月早些時候在總統選舉首輪投票中的表現超出預期,隨後將與左翼總統路易斯·伊納西奧·盧拉·達席爾瓦(Luiz Inacio Lula da Silva)進入第二輪角逐。
哈特內特建議增加利率見頂受益板塊敞口
儘管科技基金持續吸引資金,哈特內特並不打算進一步增加科技股配置。投資者越來越擔心,圍繞AI基礎設施展開的鉅額投資,以及爲這些項目提供資金的借貸,最終能否產生足夠回報。
AI交易一直是推動美國股市上漲的重要力量,但高利率環境可能增加相關投資的融資成本,也使市場更加關注資本支出能否轉化爲實際盈利。哈特內特認爲,當前市場環境更適合關注利率見頂後可能受益的資產。
他表示,美國銀行團隊傾向於增加小盤股、房地產投資信託基金(REITs)和非必需消費品板塊的敞口。這些資產被其視爲可能受益於收益率見頂的投資方向。對於科技股,他的態度則十分明確:“我們不會增加科技股配置。”
哈特內特的判斷與資金流向呈現出一定反差:科技股今年仍吸引創紀錄的資金,但他認爲,實際收益率高企、通脹持續以及選舉帶來的不確定性,可能令未來數週的風險回報格局發生變化。





