
一週熱榜精選:美聯儲10月暫停加息成預期主線!AI行情快速分
行情回顧
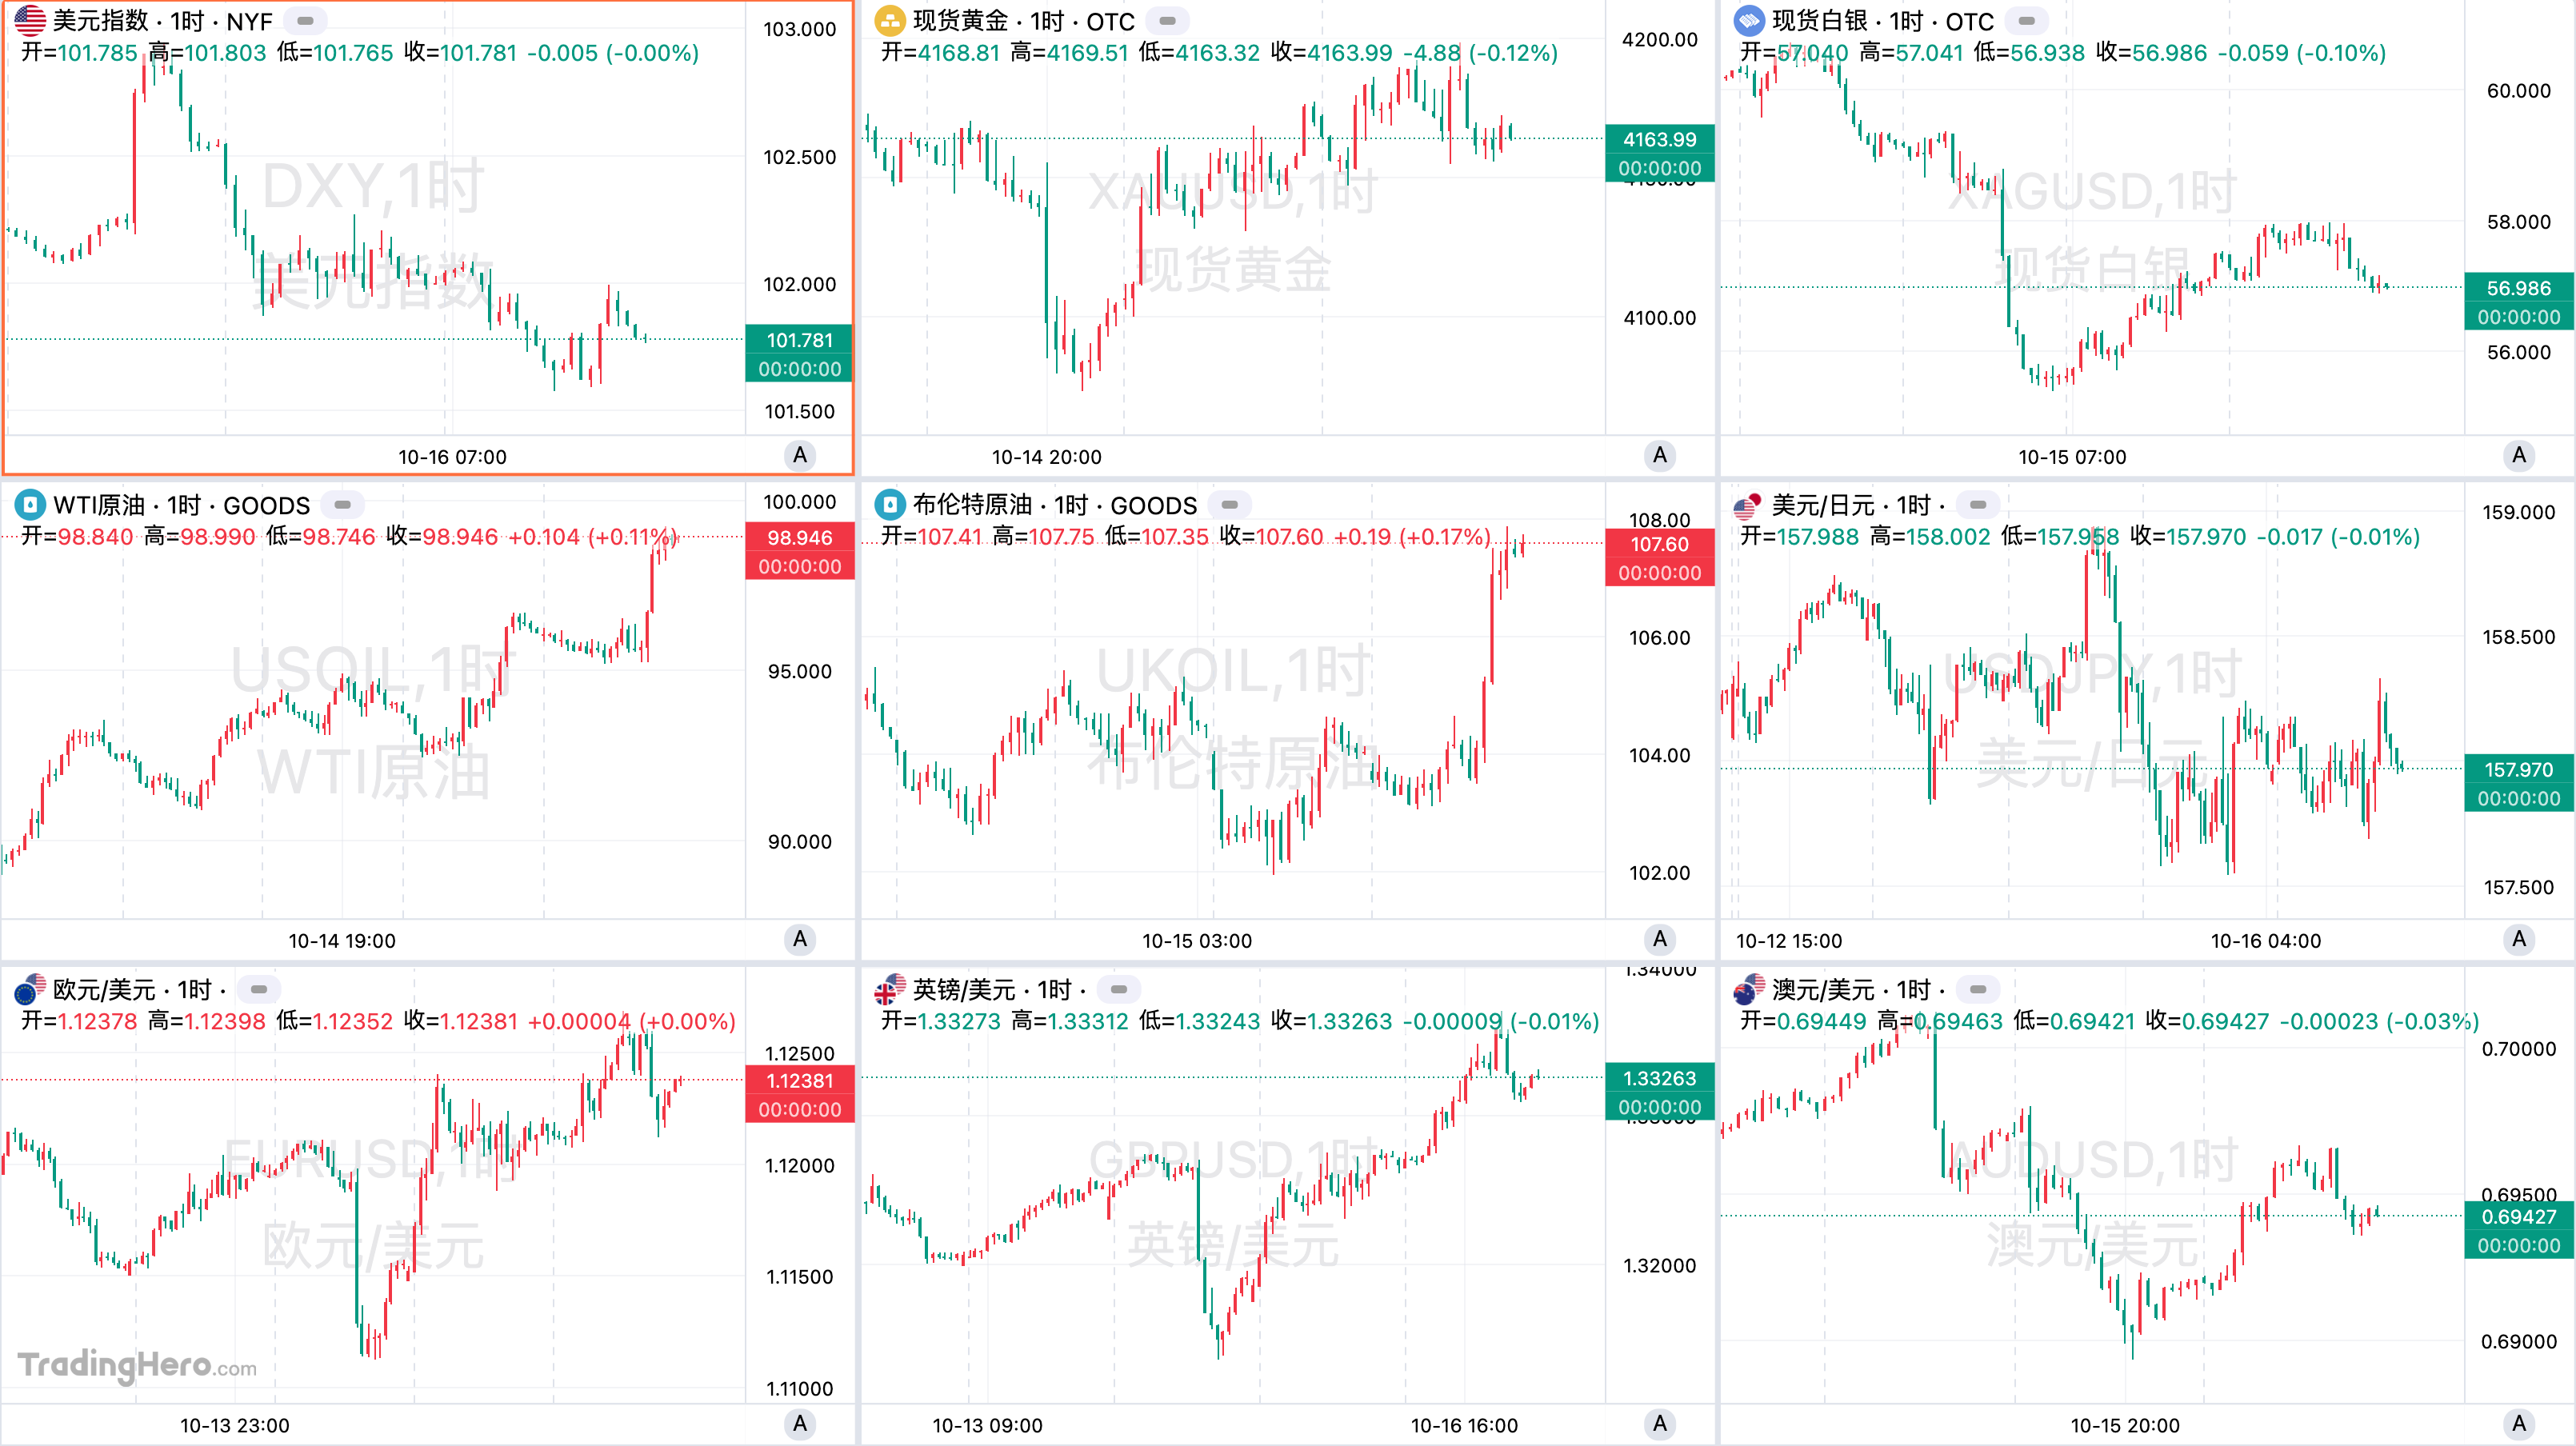
美元指數本週呈現明顯的“衝高回落”結構。強於預期的美國CPI一度推動DXY逼近103關口並創18個月高位,但突破未能延續,隨後又跌回102附近。核心邏輯在於通脹升溫與美聯儲謹慎表態相互拉扯:加息預期先升後降,美債收益率回落削弱美元優勢,資金開始兌現此前擁擠的美元多頭。週五美指收於101.78,五週來首次錄得收跌。
黃金本週先抑後揚,整體仍處盤整階段。金價一度跌破4100美元並觸及一週低位,但很快重新收復該關口。CPI、PPI偏熱令實際利率和加息預期階段性壓制黃金,隨後美元、美債收益率同步回落,加之AI資產波動帶來的避險需求,推動金價修復。
白銀本週明顯弱於黃金,60美元關口失守後跌勢加速,最低下探55.5美元附近,隨後雖反彈至57美元區域,但尚未修復前期破位。週五金銀分別收於4163.99和56.99美元/盎司,
原油本週維持偏強格局,料將連續第三週收漲。市場主線仍是供應風險溢價:沙特遇襲、霍爾木茲航運安全及美伊關係持續支撐油價,美國庫存大幅下降進一步強化WTI走勢;但俄羅斯柴油供應恢復及潛在戰略儲備釋放限制布油突破空間。
非美貨幣本週總體先弱後修復。歐元在美元衝高階段跌至階段低位,隨後重新站回1.12附近;英鎊受英國經濟增長和美元回落支撐,相對偏強。日元圍繞158附近震盪,日本政府強化干預警告限制貶值空間;澳元則因就業數據疲弱表現落後。主線由單邊美元強勢轉向利差與各國基本面重新定價。
美股本週主線轉爲“高估值科技降溫、資金向防禦板塊輪動”。標普500失守7800點後在7700附近獲得支撐,納指一度跌破27000點,科技與芯片明顯領跌,道指則在醫療、消費等權重股支撐下相對抗跌。
熱通脹、高油價和融資成本上升令市場重新評估AI資本開支回報,CoreWeave、甲骨文等AI基礎設施股出現劇烈拋售,費城半導體指數連續七日下跌;資金隨後轉向醫療、消費和部分能源股,顯示市場風險偏好由追逐AI成長轉向現金流和防禦性。
投行觀點精選
高盛指出,全球原油運費已飆升至每桶30美元,中東航運危機正在加劇地區油價分化。該行還上調12月布倫特原油價格預期至每桶90美元,並維持2027年均價80美元的預期。傑富瑞認爲,特朗普與普京之間的柴油供應協議不太可能產生實質性影響。
羅素投資認爲,美聯儲可能在10月暫停加息,並於12月重新採取行動,通脹超預期仍是關鍵風險。
RBC BlueBay認爲,美國中期選舉對市場影響有限,AI、通脹以及美聯儲政策纔是更重要的驅動因素。傑富瑞認爲,5年期美國國債收益率升至5%後,對長期投資者已經具備較強吸引力。
中信證券認爲,金價底部可能進一步抬升,黃金板塊有望率先表現。大華銀行認爲,美元指數上漲動能正在減弱,短期內可能進入盤整或溫和回調階段。
一週大事記
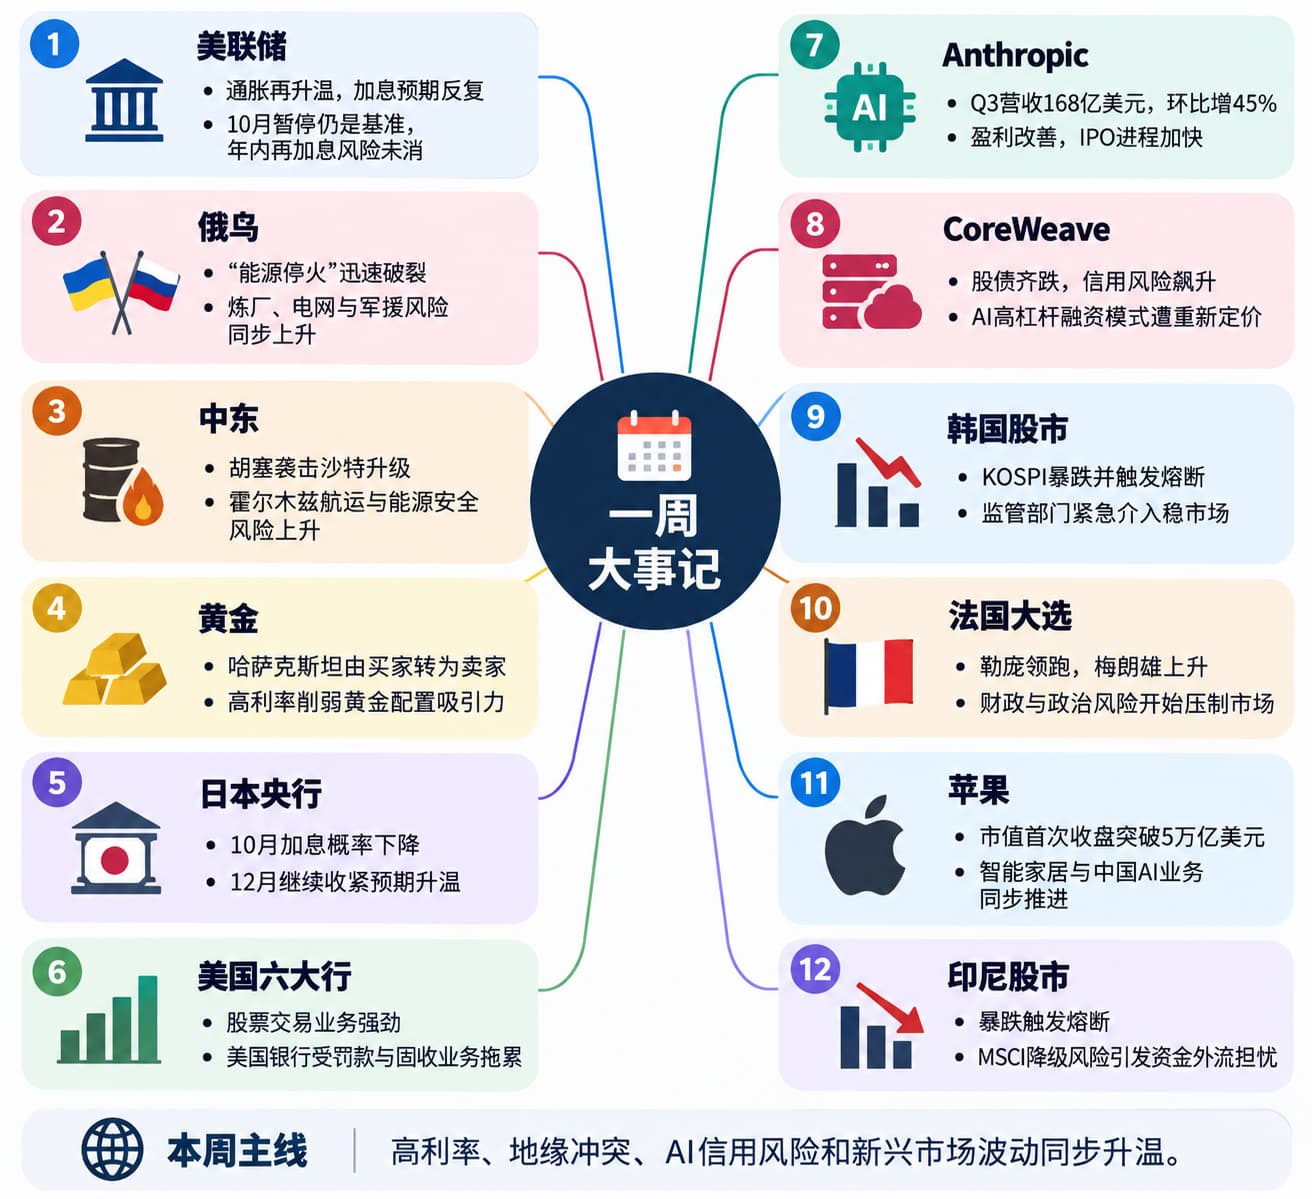
1. 美聯儲10月決議前,通脹再升溫,但暫停加息重新成爲主線
本週美聯儲政策預期經歷明顯波動。美國9月CPI同比上漲3.7%,環比上漲0.6%,均顯示通脹壓力重新升溫。數據公佈後,市場一度將10月再次加息的概率從約22%重新推高至47%,顯示投資者重新擔憂美聯儲需要連續收緊政策。週四公佈的超預期PPI數據也顯示出美國的物價壓力持續。
但隨後的美聯儲官員講話讓政策預期再次降溫。美聯儲主席凱文·沃什(Kevin Warsh)在國際貨幣基金組織和世界銀行年會上重申,美聯儲將致力於實現價格穩定,但拒絕提前判斷10月27日至28日會議的政策結果。
美聯儲內部目前的主要分歧並不在於是否還需要收緊,而在於下一次加息的時點。負責監管事務的美聯儲副主席鮑曼表示,9月加息後沒有必要急於再次行動;舊金山聯儲主席戴利也認爲,未來可能仍需進一步加息,但10月會議並不存在立即行動的緊迫性。
另一方面,波士頓聯儲主席柯林斯、紐約聯儲主席威廉姆斯以及克利夫蘭聯儲主席哈馬克均認爲,今年進一步提高利率仍有必要或具有較高可能性。
這一輪政策爭論中,AI投資正成爲新的核心變量。沃什認爲,人工智能長期有利於生產率和供給能力,但當前首先作用於需求端。數據中心、芯片、電力和相關基礎設施投資快速擴張,可能在供給增長真正兌現前推高總需求。
威廉姆斯、哈馬克和芝加哥聯儲主席古爾斯比也都警惕AI資本開支向更廣泛價格和工資領域傳導。古爾斯比指出,如果通脹主要來自關稅、能源和供應擾動,壓力可能較快消退;如果源於AI投資推動的需求過熱,美聯儲就需要採取更有針對性的政策回應。
不過,美國經濟尚未呈現全面過熱。最新褐皮書顯示,多數地區經濟僅實現輕微至溫和增長,就業市場呈現“低招聘、低裁員”特徵,但價格壓力有所增強,部分企業預計能源和關稅成本仍將推動未來價格上漲。這使美聯儲面臨較爲複雜的政策組合:經濟增長仍有韌性,勞動力市場相對穩定,通脹卻持續高於2%目標。
綜合來看,10月暫停加息目前重新成爲基準情景,但年內再次加息的可能性依然不能忽視。未來政策關鍵將取決於三點:通脹是否從能源和AI相關領域進一步擴散,AI投資是否造成更廣泛的需求過熱,以及通脹預期能否繼續保持穩定。
2. 俄烏 “能源停火” 迅速破裂,能源與軍援風險同步上升
本週俄烏衝突圍繞能源設施、遠程打擊和西方軍事支持迅速升級。特朗普此前宣佈俄烏達成“能源停火”,但烏克蘭隨後指責俄羅斯繼續攻擊哈爾科夫等地能源設施,俄方也未正式確認停火安排。週三,俄羅斯再度發動大規模導彈和無人機襲擊,烏克蘭稱全國約60萬人斷電,30多座電力設施受損,顯示冬季能源系統面臨更大壓力。
在暫停數日後,烏克蘭於週四恢復對俄羅斯煉油設施的無人機攻擊。梁贊煉油廠遭襲併發生火災,該廠加工能力約佔俄羅斯全國煉油總量的5%。澤連斯基表示,烏方此前按照美方要求暫停能源目標攻擊,但俄羅斯並未停止襲擊烏克蘭能源基礎設施,因此基輔決定恢復行動。
特朗普隨後公開批評烏克蘭打擊俄羅斯煉廠,認爲這會推高全球能源價格。他稱澤連斯基的相關行動“可恥”,自己從來不是他的忠實支持者。
與此同時,美烏關係進一步承壓。路透社報道稱,限制烏軍使用Starshield衛星通信系統的指令來自白宮內部,相關限制一度影響無人機導航和前線通信。美國官員此前還曾以暫停導彈預警情報和武器供應相施壓,要求烏克蘭停止打擊俄羅斯煉油設施。
烏克蘭防空彈藥也接近臨界狀態,《華盛頓郵報》稱其“愛國者”攔截彈庫存已極度緊張,而全球庫存同時受到中東戰事大量消耗。
歐洲則試圖填補部分美國留下的缺口。英國正在向烏克蘭追加“風暴陰影”遠程巡航導彈,歐洲繼續提供財政支持。烏克蘭議會也通過多項改革,以滿足歐盟和IMF援助條件,目前仍有約290億美元歐盟資金等待後續撥付。
當前風險已從籠統的“戰爭溢價”進一步轉化爲具體供應約束。俄羅斯煉廠持續遭襲可能擾動柴油等成品油供應;烏克蘭電網受損、柴油進口物流受阻和財政缺口擴大,則會提高其對歐洲資金和軍事援助的依賴。
3. 中東局勢持續外溢:沙特、也門與霍爾木茲安全風險同步上升
中東安全局勢繼續惡化,衝突影響範圍進一步擴大。除持續數月的美伊對抗外,也門胡塞武裝與沙特之間的軍事衝突明顯升級,霍爾木茲海峽商船安全風險上升,黎巴嫩真主黨與以色列之間的緊張關係也沒有緩和。地區局勢呈現多條戰線相互牽連的特徵。
本輪最突出的變化發生在沙特。胡塞武裝近期連續向沙特境內發射導彈和無人機,並襲擊機場、能源設施等重要目標。利雅得國際機場遭襲後出現人員傷亡並一度暫停運營,沙特阿美位於宰赫蘭的辦公設施隨後也遭到攻擊。
沙特政府加強防空和軍事行動,並重新加大對也門戰場的介入力度。胡塞方面則提出解除對也門港口和機場限制、恢復人員往來及停止支持也門政府等要求,雙方短期內缺乏妥協跡象。
襲擊已經開始影響沙特國內正常經濟活動。部分國際金融機構允許員工居家辦公,學校轉爲線上授課,原計劃在利雅得舉行的大型投資活動調整爲線上線下結合形式。歐盟與海灣國家原定舉行的會議也被推遲。
沙特近年來一直試圖通過“2030願景”吸引國際資本、發展旅遊和金融等非石油產業,持續的安全事件因此對其國際商業中心形象構成直接壓力。
與此同時,霍爾木茲海峽周邊商船遇襲事件增加。路透援引伊朗官員稱,德黑蘭正在調整針對航運的行動方式,近期襲擊範圍已從海峽附近擴展至阿曼灣以及卡塔爾、阿聯酋近海。
美國則繼續維持對伊朗的軍事和經濟壓力。由於霍爾木茲海峽是全球最重要的能源運輸通道之一,任何持續性的船舶襲擊都會增加區域貿易和能源出口的不確定性。特朗普在最新採訪中指出,他不排除動用所謂的“炸彈之母”,但不需要動用核武器,也不會派遣地面部隊,若太早宣佈勝利,“一年後可能還得回來”。
沙特在加快尋找替代運輸路線。沙特方面正在研究擴大東西向輸油管道及其他陸上出口能力,以降低對高風險海上通道的依賴。沙特阿美則強化了設施遭襲後的快速維修和應急恢復體系,此前部分受損管道已經能夠在較短時間內恢復運行。
其他戰線同樣沒有明顯降溫。黎巴嫩真主黨承認被黎安全部門查獲的一批爆炸物屬於該組織,並稱原計劃用於針對以色列的行動,顯示其武裝活動仍在繼續。加沙方面,以色列與當地商業運輸機制出現爭議,商業物資進入受到限制,人道供應繼續承壓。
以色列總理內塔尼亞胡則表示,在10月27日以色列選舉前不尋求主動對伊朗發動新的先發制人打擊,但同時繼續警告伊朗及其地區盟友。
4. 哈薩克斯坦開始出售黃金:從全球主要買家轉向賣家
哈薩克斯坦央行正在從全球主要黃金買家之一轉爲賣家,計劃在年底前將黃金佔外匯儲備的比重從目前約78%降至75%。
該行副行長表示,當前美國國債收益率處於多年高位,美元資產吸引力上升,而不生息黃金的相對吸引力下降,儲備結構因此需要重新平衡。
哈薩克斯坦是全球第八大黃金生產國,其央行擁有優先購買國內黃金產量的權利。自2025年2月停止出售黃金後,央行黃金持有量已增至386噸,佔總儲備約78%。截至今年9月底,該國外匯儲備規模爲664億美元。
按照當前方案,黃金佔比將被壓低約3個百分點,其中一半調整通過期權操作完成,另一半通過出售實物黃金實現。分析稱,如果金價跌破4000美元/盎司,黃金在儲備中的佔比也可能因估值下降而自然接近目標水平。達到75%後,央行暫不設定更長期的減持目標,而是繼續觀察市場走勢。
這一轉向值得市場關注。世界黃金協會數據顯示,哈薩克斯坦今年前八個月仍是全球第四大央行黃金買家,而此前多年全球央行持續增持一直是金價的重要支撐力量。哈薩克斯坦此時啓動出售,反映出高利率和流動性需求正在改變部分央行的資產配置邏輯。
5. 日本央行10月加息概率降溫,年內繼續收緊仍是主線
日本央行下一步政策路徑正在變得更加清晰:在9月剛剛加息後,10月底連續加息的概率明顯下降,但通脹、日元和市場利率均指向貨幣政策仍需進一步正常化,12月再次加息正成爲更受關注的情景。
彭博援引知情人士稱,日本央行官員目前傾向於在10月29日至30日會議上維持政策利率1.25%不變。9月加息25個基點後,日本政策利率已升至31年來最高水平,這也是三個月內第二次加息,爲1990年以來最快的緊縮節奏。
由於暫時沒有跡象顯示通脹風險需要政策層面立即連續行動,日本央行希望進一步觀察此前加息對經濟和物價的影響。隔夜掉期市場目前對10月加息的定價約爲10%,但對12月前再度加息的概率已達到約88%。
支撐後續加息的核心因素仍是通脹。日本9月企業商品價格同比上漲6.8%,雖然較8月7.6%的漲幅有所放緩,但日元計價進口價格同比飆升24.5%,顯示弱日元和能源、原材料成本仍在持續向企業端傳導。居民通脹預期同樣維持高位。
日本央行最新調查顯示,88.6%的家庭預計未來一年物價還會上漲,雖然低於上一輪調查的90.4%,但預計未來五年物價上漲的比例由86.1%升至86.5%,反映中長期通脹預期依然具有較強黏性。
與此同時,日本央行內部也出現更明確的鷹派聲音。政策委員小枝淳子本週表示,在通脹存在顯著上行風險的情況下,日本央行不應對加息“過度謹慎”,應參考中性利率區間,根據經濟和物價形勢及時調整政策。
因此,日本央行眼下更可能採取“10月觀察、12月再評估”的政策節奏。10月暫停並不意味著緊縮週期結束,只要基礎通脹穩定在2%左右、弱日元繼續推升進口成本,且中長期通脹預期維持高位,日本利率仍有繼續上行空間。
6. 美國六大行Q3財報:股權交易爆發,美國銀行掉隊
美國六大銀行三季度財報已全部出爐。摩根大通、高盛、富國銀行、花旗和摩根士丹利利潤均同比增長,美國銀行則因12億美元監管罰款成爲明顯例外。
與此同時,行業內部出現鮮明分化:股票交易業務大幅增長,固定收益交易普遍承壓,投行業務保持韌性,但較二季度有所降溫。
摩根大通三季度淨利潤153億美元,高於上年同期的144億美元,投資銀行手續費同比增長14%,市場業務收入增長15%。高盛淨利潤升至52.9億美元,總營收同比增長23%,其中股票交易收入暴增72%至64.4億美元,成爲六大行中最突出的增長點。富國銀行淨利潤59.5億美元,淨利息收入增長5%至125.2億美元,貸款擴張和較高利率繼續支撐傳統銀行業務。
花旗淨利潤同比增長40%至52.5億美元,服務和財富管理收入均增長15%,轉型成果進一步顯現。摩根士丹利淨利潤約49億美元,股票交易收入同比增長約41%至58億美元,財富管理業務淨新增資產達到創紀錄的2320億美元。
美國銀行則明顯承壓。12億美元反洗錢相關罰款使其淨利潤從83億美元降至69億美元,每股收益降至0.91美元;固定收益交易收入同比下降17%,同時債券投資組合未實現虧損從850億美元擴大至1090億美元。
從行業趨勢看,三季度高利率和劇烈市場波動重新塑造了華爾街銀行的盈利結構。高盛、摩根士丹利和摩根大通股票交易收入分別增長72%、41%和49%,而固定收益業務多數下滑。與此同時,全球併購規模環比下降41%至9930億美元,不過多家銀行管理層仍認爲交易更多是推遲而非取消。
7. Anthropic三季度營收達168億美元,環比增長45%
Anthropic向潛在投資者披露,公司第三季度營收達到168億美元,較第二季度約116億美元增長45%。公司同時表示,三季度在調整後口徑下實現盈利,並錄得正向現金流。
相關信息來自Anthropic於舊金山舉行的IPO前投資者會議,目前公司尚未公開提交完整S-1財務文件。
根據Reuters和CNBC披露的數據,Anthropic第一季度營收約47億美元,第二季度升至116億美元,第三季度進一步增至168億美元。The Information稱,公司二季度營收環比增長超過140%,三季度增速則回落至約45%。
盈利能力方面,彭博援引知情人士稱,Anthropic第三季度自由現金流爲正,調整後毛利率約85%。The Information報道稱,公司今年截至三季度的調整後營業利潤率約爲11%,但該指標不包括股票薪酬等部分成本。FT還報道稱,Anthropic三季度每支出1美元計算成本,可產生約1.70美元收入。
Anthropic還向投資者表示,目前約5%至7%的收入與模型“蒸餾”有關,即其他公司利用其模型輸出訓練自身模型。公司預計,這部分收入未來將下降。
Anthropic目前正推進IPO計劃。彭博報道稱,公司最快可能於11月啓動正式推介,並計劃在年底前完成上市。部分投資者此前對公司的合理估值預期約爲1.8萬億至2萬億美元。WSJ此前報道稱,Anthropic的IPO融資規模可能達到1000億美元,估值約2萬億美元。部分投資者認爲,承銷商應下調IPO估值預期,可能低於1.5萬億美元。
紐約市審計長馬克·萊文(Mark Levine)致信Anthropic首席執行官達里奧·阿莫代伊(Dario Amodei),呼籲該公司暫緩在美國上市,優先處理AI系統安全性、企業治理及技術風險管控等議題。
8. CoreWeave引爆AI信用重估:高槓桿模式迎來壓力測試
本週,AI行情出現明顯分化,CoreWeave成爲風險重估的中心。週三,美國CPI高於預期,市場重新押注加息,資本密集型AI基礎設施公司率先遭到拋售。CoreWeave單日下跌約16%。不過,真正令市場警惕的是信用風險。
CoreWeave 2032年到期的無擔保債券一度跌破面值80美分,相關債券收益率升破15%,五年期CDS利差更突破1000個基點。該公司信用違約掉期一度升至盤中紀錄新高,反映五年內債務違約概率達60%。
公司近年來依賴大規模舉債購買GPU並建設數據中心,截至6月底債務及租賃義務約520億美元,今年已通過貸款、債券、可轉債和股票融資超過350億美元。二季度利息支出同比翻倍至6.4億美元,債務約爲年化EBITDA的5.8倍。
這輪調整此前已有徵兆。週一,英偉達支持的數據中心運營商Firmus Grid撤回最高55億美元IPO,投資者拒絕接受其300億美元估值。隨後,摩根大通和高盛在Volta Infrastructure一筆50億美元AI融資中,僅承銷13億美元定期貸款,另外37億美元GPU貸款沒有提供承銷,相關債務收益率約11%。市場對AI基礎設施融資的要求正在明顯提高。
CoreWeave管理層強調需求依然強勁。公司二季度收入積壓訂單達到1042億美元,三季度又新增超過250億美元客戶承諾,2027年算力容量已接近售罄。
換言之,目前爭議的焦點並非AI需求突然消失,而是如此激進的擴張能否在高利率環境下獲得足夠回報。黃仁勳稱CoreWeave財務實力正在改善,英偉達無需爲其提供兜底支持。
產業基本面也支持這一判斷。臺積電最新季度淨利潤同比增長69%,銷售額增長51%至約470億美元,今年資本支出最高可達640億美元,顯示先進AI芯片需求仍然旺盛。
因此,這輪AI調整更像是一場融資模式的重新定價。擁有穩定利潤、現金流和強資產負債表的芯片龍頭及大型雲廠商仍有基本面支撐,而依賴債務提前建設數據中心的高槓桿企業,正在被市場要求支付更高風險溢價。
9. 韓國股市連續大跌,監管部門緊急出手
據外媒報道,韓國金融委員會週四召開“股市情況緊急檢查會議”,金融監督院、韓國交易所及市場專家參加,重點評估近期股市走勢,以及外資、機構投資者的資金流向。
當天,韓國綜合股價指數(KOSPI)盤中一度下跌8%,觸發熔斷機制,爲約兩個半月來首次。收盤時,KOSPI下跌454.59點,跌幅7.56%,報5554.22點,連續第七個交易日下跌,並跌至約六個月低位。這也是韓國股市今年第10次觸發KOSPI熔斷、該機制啓用以來第16次。
週五,韓國股市終結七連跌,KOSPI反彈2.05%,但周跌幅創18年來最大。
監管部門認爲,近期市場波動明顯加劇,但結合實際跌幅和投資者資金供需情況判斷,市場存在一定程度的過度反應。韓國經濟基本面暫未出現明顯惡化,半導體、國防工業、造船等主力產業業績仍較穩定,外匯儲備、經常賬戶以及金融機構健全性等指標也保持穩健。
韓國金融監管部門表示,將進一步加強對國內外金融市場和投資者資金流向的監測,同時嚴厲打擊利用市場恐慌散佈虛假信息、操縱股價及非法賣空等行爲,並提前準備不同市場情景下的應對預案。一旦市場波動進一步超出正常範圍,將迅速啓動相應應急措施。
10. 法國大選進入極化競逐:勒龐領跑、梅朗雄上升,市場開始爲2027年政治風險定價
距離法國2027年總統大選只剩約半年,選情正快速走向兩極化。
民調顯示,極右翼國民聯盟領導人馬琳·勒龐首輪支持率達37%至38%,極左翼“不屈法國”領導人讓-呂克·梅朗雄以18%至18.5%位居第二,前總理愛德華·菲利普約17%。第二輪模擬中,勒龐無論對陣梅朗雄還是菲利普均保持優勢。
傳統政治中間地帶則繼續收縮。親歐盟的拉斐爾·格呂克斯曼雖然以66%的得票率贏得中左翼總統初選,但已明確拒絕與梅朗雄結盟,左翼分裂可能進一步增加勒龐進入第二輪的概率。與此同時,馬克龍支持率已降至約15%,其執政陣營缺乏明確接班人。
真正令市場緊張的是候選人的財政主張。勒龐試圖強化“財政負責”形象,提出五年累計約1400億歐元淨節支計劃,同時主張減稅、保護養老金並削減法國對歐盟預算的貢獻。梅朗雄則主張向資本和高淨值家庭加稅,拒絕削減公共支出,並提出處理歐洲央行體系持有的部分法國國債,其更激進方案涉及約4880億歐元法國央行持債。
政治風險已明顯傳導至金融市場。法國CAC 40指數今年以來下跌約3%,同期Stoxx Europe 600上漲超過7%,法國股票相對歐洲市場的落後幅度爲2010年以來最大。法國10年期國債收益率一度逼近5%,公共債務接近GDP的120%,銀行股也明顯承壓。
11. 蘋果市值突破5萬億美元,智能家居與中國AI業務同步推進
當地時間週三,蘋果股價收於歷史高位,首次以收盤市值突破5萬億美元,成爲繼英偉達之後第二家達到這一水平的上市公司。蘋果此前曾六次在盤中突破5萬億美元,但均未能在收盤時維持這一水平。
產品方面,蘋果週二正式發佈新一批智能家居設備。其中,HomeView智能顯示設備售價299美元,配備7英寸方形觸摸屏,支持面部識別,可識別最多六名家庭成員,並根據不同用戶顯示個性化應用、日曆及其他信息。
HomeView計劃於11月13日上市,提供桌面版和壁掛版兩種形態。蘋果還同步推出新款Apple TV 4K和HomePod mini 2,售價分別爲299美元和149美元。
蘋果同時宣佈與LG電子和施耐德電氣合作推出“Apple Home Collection”智能家居產品,包括室內外攝像頭、可視門鈴、恆溫器和智能門鎖等,相關產品價格在199美元至399美元之間,預計從12月開始出貨。HomeView和相關設備將接入蘋果升級後的Siri AI功能,用於控制燈光、門鎖、恆溫器等家庭設備。
在中國大陸市場,蘋果正在準備推出Apple Intelligence。公司計劃於12月通過iOS 27.3更新,上線首批人工智能功能。
12. 印尼股市暴跌觸發熔斷,MSCI擬將其移出新興市場指數
印尼股市週五遭遇劇烈拋售。雅加達綜合指數開盤即下跌8%,觸發30分鐘臨時停牌,恢復交易後跌幅一度擴大至11%以上,邁向1998年1月以來最大單日跌幅。印尼盾同步走弱至逼近歷史低點。
今年以來,雅加達綜合指數累計跌幅已接近40%,成爲亞洲表現最差的主要股市之一;彭博數據顯示,外國投資者年內已淨賣出約49億美元印尼股票。
市場恐慌的直接原因是全球指數編制商MSCI宣佈,印尼繼續維持“新興市場”分類已不再合適,並啓動諮詢,考慮將其直接降爲“獨立市場”。一旦實施,印尼股票將被移出MSCI主要全球指數,跟蹤相關指數的被動資金可能被迫減持甚至清倉,主動管理基金也可能提前降低風險敞口。
MSCI此次態度明顯比此前更嚴厲。此前市場普遍預期印尼最多可能被降爲“前沿市場”,但最新方案直接指向“獨立市場”。MSCI稱,投資者仍對印尼市場不透明的股權結構、股權高度集中、疑似協調交易以及執法不足感到擔憂。
儘管印尼監管部門已加強股東信息披露,並計劃將最低自由流通股比例提高至15%,MSCI認爲這些措施尚未持續、實質性改善市場運行。
市場人士擔心,潛在降級將進一步加劇資本外流,並通過資金撤離對印尼盾形成壓力。部分分析師還警告,長期影響可能包括機構投資者參與度下降、市場流動性變薄以及企業股權融資成本上升,大型銀行股可能首當其衝。
MSCI將徵求市場意見至2027年4月30日,並計劃在2027年6月底前公佈最終決定。





