
一週展望:納指創6月以來最差單週表現,黃金4200關口再遇阻
本週華爾街開始動搖,重新審視美國經濟似乎“打不垮”的表現。週五,科技股遭遇普遍拋售,爲市場本週的疲軟表現畫上句號。納斯達克綜合指數本週下跌4.5%,創下6月以來最差單週表現;標普500指數週五下跌1.1%,本週累計下跌1.9%。科技股敞口相對較低的道瓊斯工業平均指數週五小幅下跌0.3%,但全周仍上漲0.7%。
貫穿這一系列市場動盪的,是投資者日益加深的擔憂:美國借貸成本上升,可能減緩人工智能基礎設施領域的歷史性投資,而這些投資已經成爲推動經濟增長的重要引擎。
這種擔憂也促使資金重新流向美債,結束了此前一輪沉重的債券拋售。此前,美債收益率在這一輪拋售中升至20多年來的最高水平。隨著債券反彈,10年期美債收益率下跌0.146個百分點,降至5.097%。這是該收益率自2月中旬以來最大的單週跌幅。
美國通脹壓力重新升溫,令黃金本週經歷劇烈震盪。美元走強、美債收益率上升,推動金價連續下跌,一度逼近4000美元關口。隨著美債收益率從高位回落、美元轉弱,黃金隨後收復了本週大部分跌幅。不過,金價反彈至4200美元附近後再次遇阻。
由於供應即將緩解的前景減弱,布倫特原油期貨自5月份以來首次觸及每桶110美元,促使交易商在週末前加大對價格上漲的押注。
分析師警告稱,日益加深的中東危機正籠罩著石油市場。過去一週,伊朗對霍爾木茲海峽船隻的襲擊有所增加,而胡塞武裝也加大了對沙特的襲擊力度,包括對沙特阿美總部進行導彈襲擊。
以下是新的一週裏市場將重點關注的要點(均爲台北時間):
央行動態: 美聯儲進入靜默期,美銀哈特內特逆勢押注10月加息
週二12:15,歐洲央行首席經濟學家連恩在上海發表講話
週三16:00,歐洲央行執委奇波洛內發表講話
週三21:00,英國央行行長貝利發表講話
週四00:00,歐洲央行行長拉加德發表講話
週四17:30,歐洲央行管委科赫爾發表講話
週四22:00,歐洲央行管委帕內塔發表講話
週四,韓國央行公佈利率決議
美聯儲已經進入10月27日至28日利率會議前的噤聲期。
儘管投資者普遍預計美聯儲將繼續加息以遏制通脹,但AI基礎設施投資仍在推動經濟增長,且這一投資週期迄今似乎沒有明顯受到借貸成本上升的影響。若要顯著放緩經濟增長,美聯儲可能還需要進一步提高利率。
投資者仍押注美聯儲將在今年年底前再次加息,即使本月暫不行動,後續也可能很快採取措施。本週公佈的通脹數據高於預期,進一步強化了市場對加息的判斷。
美聯儲主席凱文·沃什(Kevin Warsh)週五上午在曼谷公開露面時,幾乎沒有透露有關利率政策的具體信息。此前,其他美聯儲官員已釋放暫緩加息的信號,投資者因此認爲,美聯儲可能在10月27日至28日的會議上維持利率不變。
不過,利率期貨市場仍顯示,交易員預計美聯儲在2026年底前再次加息的概率約爲85%。這一押注表明,即使10月會議按兵不動,市場仍認爲後續加息的可能性較高。
美國銀行(Bank of America)策略師邁克爾·哈特內特(Michael Hartnett)預計,未來3至4周,市場避險情緒將持續佔據主導。利率上升、美國中期選舉帶來的政治風險,以及人工智能(AI)交易的波動,正成爲投資者需要應對的主要壓力。
哈特內特在報告中表示,夏季以來的“極度樂觀情緒”已經結束。全球債券遭遇普遍拋售,經通脹調整後的實際收益率升至3%,能源價格上漲和通脹持續頑固,也令市場擔憂加劇。
他寫道:“考慮到實際收益率達到3%,我們未來3至4周仍傾向於採取避險立場。”
政治風險也是哈特內特關注的重點。他認爲,共和黨在11月美國中期選舉中面臨的壓力正在增加,民主黨以類似“浪潮式橫掃”的方式取得重大勝利的可能性上升。
在貨幣政策方面,哈特內特預計美聯儲將在10月加息。他認爲,在通脹連續五年多高於美聯儲目標後,該央行需要通過進一步收緊政策“恢復公信力”。這一判斷比市場主流預期更爲鷹派。
重要數據:下週數據有限,中東局勢仍是重要變量
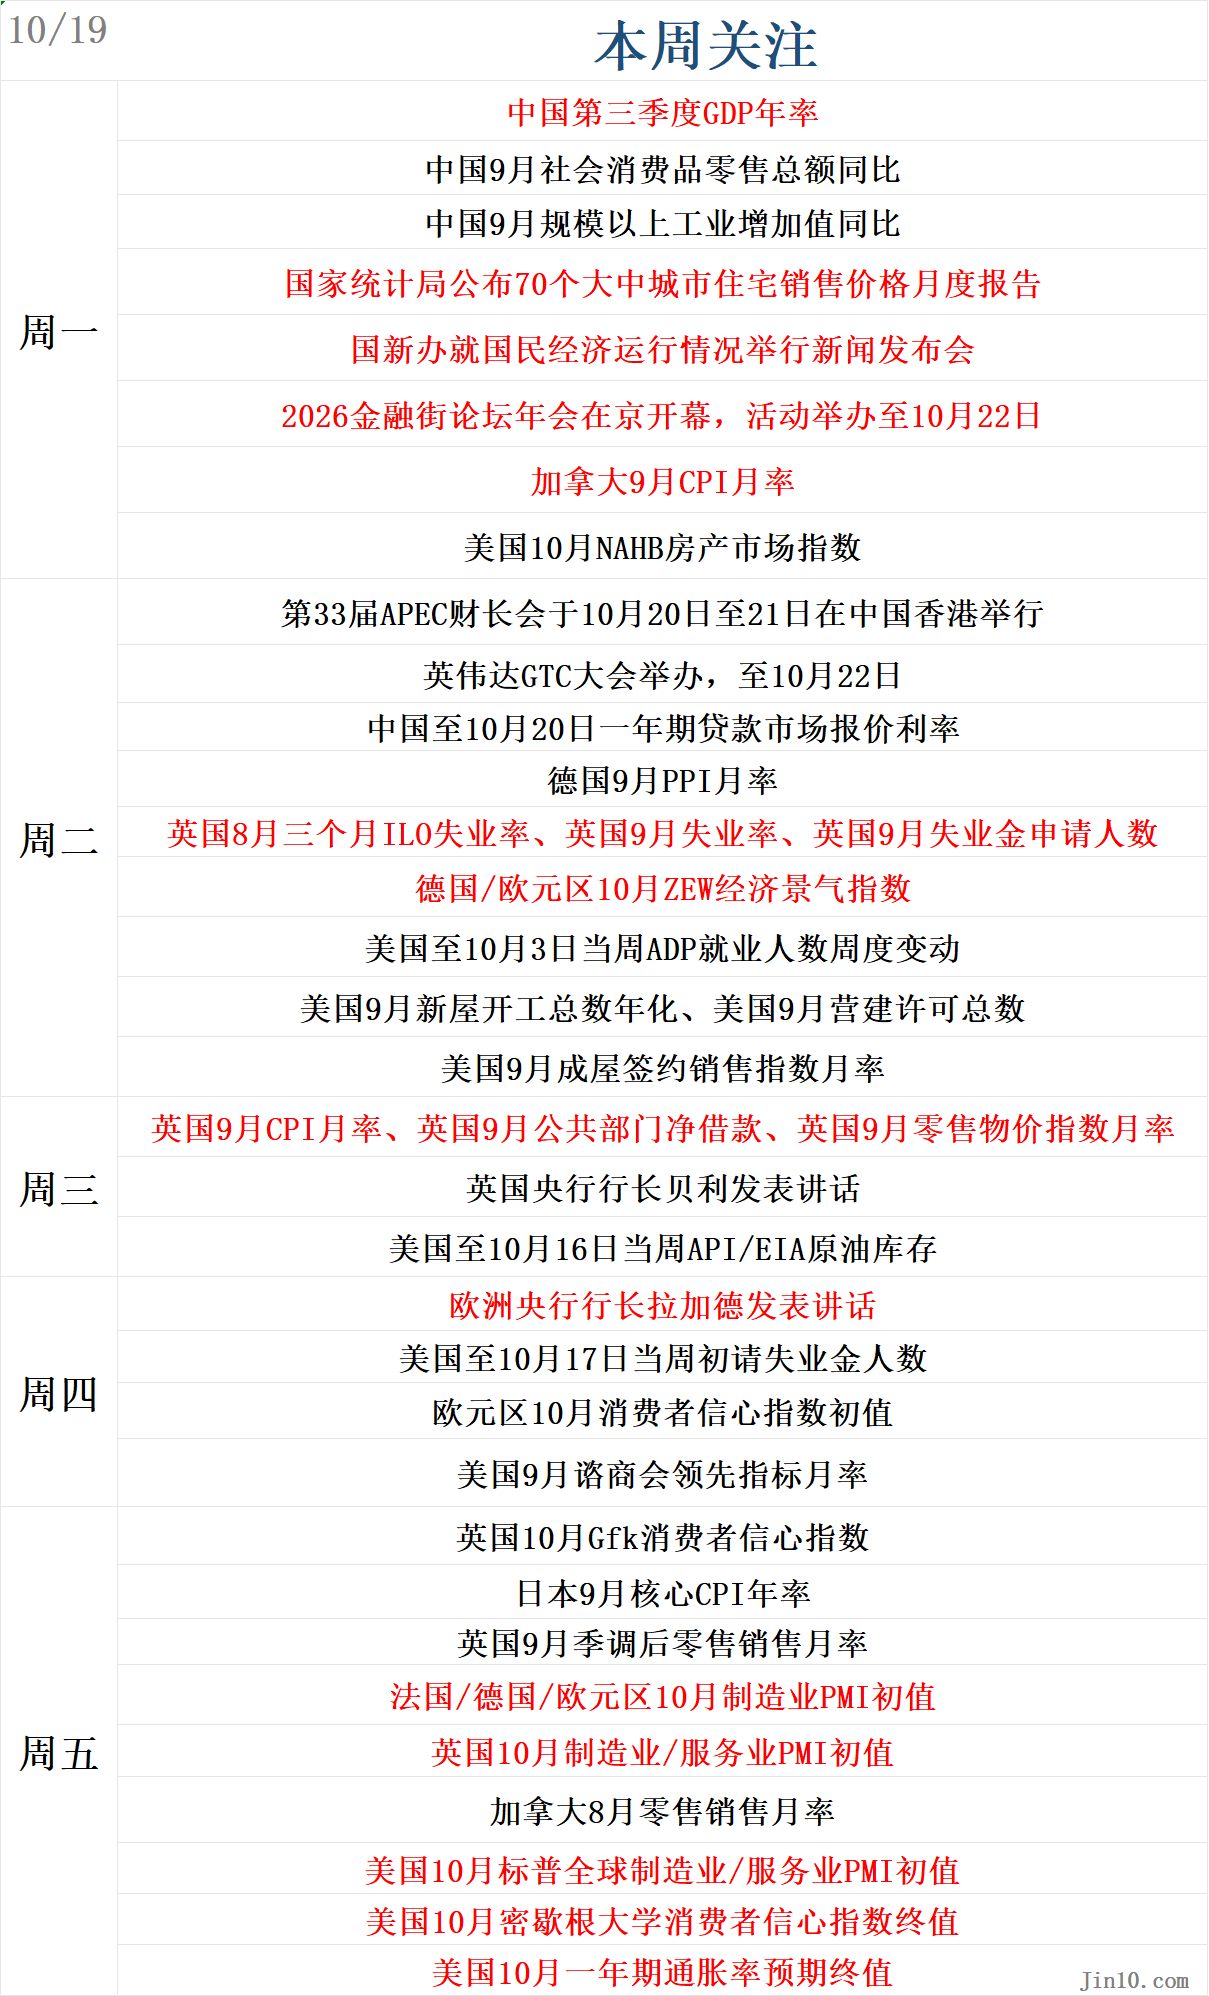
週二14:00,英國8月三個月ILO失業率、英國9月失業率、英國9月失業金申請人數
週二17:00,德國/歐元區10月ZEW經濟景氣指數
週三14:00,英國9月CPI月率、英國9月公共部門淨借款、英國9月零售物價指數月率
週四22:00,歐元區10月消費者信心指數初值、美國9月諮商會領先指標月率
週五07:30,日本9月核心CPI年率
週五14:00,英國9月季調後零售銷售月率
週五15:15-16:00,法國/德國/歐元區10月製造業PMI初值
週五16:30,英國10月製造業/服務業PMI初值
週五20:30,加拿大8月零售銷售月率
週五21:45,美國10月標普全球製造業/服務業PMI初值
週五22:00,美國10月密歇根大學消費者信心指數終值、美國10月一年期通脹率預期終值
未來一週,美國經濟數據日程相對清淡。市場將重點關注住房市場指標、每週初請失業金人數,以及週五公佈的PMI和消費者信心數據。
Kitco News每週黃金調查顯示,華爾街分析師對下週金價走勢存在明顯分歧。散戶投資者的情緒則更偏向看空。
SIA財富管理公司首席市場策略師科林·切辛斯基(Colin Cieszynski)預計,黃金短期內將維持震盪。他認爲,金價目前徘徊在4200美元附近,而下週經濟數據相對有限,市場注意力可能轉向企業財報。
Adrian Day Asset Management總裁阿德里安·戴(Adrian Day)也預計金價將暫時橫盤。他指出,在美債收益率高企、美元相對強勢、油價居高不下的環境下,黃金仍表現出一定韌性。
戴認爲,金價下方支撐較強,但真正突破仍需要催化因素。他特別提到,戰爭結束可能推動美元走弱、油價回落,進而緩解通脹壓力和市場對加息的預期,爲黃金突破區間提供條件。
Forex.com高級市場策略師詹姆斯·斯坦利(James Stanley)則維持看漲立場。他認爲,黃金在下半周表現強勁,儘管技術形態仍顯示市場可能繼續消化此前漲幅,但只要現貨黃金4000美元關口沒有被有力跌破,看漲判斷就仍有依據。
StoneX Bullion市場分析師法瓦德·拉扎克扎達(Fawad Razaqzada)對短期走勢更加謹慎。他指出,美元走弱、美債收益率回落確實緩解了黃金的壓力,但週四的反彈尚不足以證明調整已經結束。
拉扎克扎達認爲,黃金此前一直試圖守住4100美元附近的支撐位,上方阻力依然明顯。在金價突破阻力區之前,他不願轉向看漲。不過,他仍然看好黃金的長期前景,尤其是白銀。
Zaye Capital Markets首席投資官納伊姆·阿斯拉姆(Naeem Aslam)表示,黃金不僅受到通脹數據影響,也對實際收益率預期變化高度敏感。他建議關注4154美元附近的短期支撐位和4179美元的直接阻力位,同時留意美債收益率、美元及央行政策信號。
阿斯拉姆認爲,如果實際收益率持續下降,機構投資者可能增加黃金配置;如果市場重新強化對貨幣政策收緊的預期,金價則可能進入盤整。通脹不確定性、地緣政治避險需求和貨幣政策預期,將共同影響2026年剩餘時間的黃金走勢。
與上述觀點相反,investingLive外匯策略主管亞當·巴頓(Adam Button)看空黃金。他認爲,市場計入的加息幅度可能偏高,本週通脹數據反映的問題不容忽視,只是市場對AI相關債務風險的擔憂分散了注意力。
StoneX集團高級大宗商品經紀商丹尼爾·帕維洛尼斯(Daniel Pavilonis)認爲,黃金仍是一種與10年期美債收益率呈反向關係的交易資產,收益率變化將繼續影響黃金的買賣方向。
對於後市,他認爲,若收益率曲線長端因經濟不確定性而下行,將有利於貴金屬表現。若10年期美債收益率跌破5%,黃金可能獲得更明顯的支撐。
但帕維洛尼斯同時警告,若利率進一步大幅上升,黃金仍可能面臨顯著下行風險。他提出,假如收益率升至8%,黃金價格可能跌至3500美元,白銀則可能跌破40美元。這是他對極端利率情景的判斷,並非基準預測。
他還指出,當前黃金並未像部分投資者預期的那樣,在伊朗戰爭期間持續走高。能源價格上漲推高通脹,但貴金屬未必能夠有效對沖所有通脹衝擊。與去年同期相比,當前的利率水平、地緣政治環境和市場驅動因素均已發生變化。
總而言之,目前,黃金的短期方向仍取決於幾個關鍵變量:4000美元能否守住、4200美元能否有效突破、美債收益率是否繼續回落,以及中東局勢會否出現實質性變化。華爾街分析師尚未形成一致判斷,散戶看空情緒也略佔上風。在新的催化因素出現之前,黃金仍可能在關鍵價位之間反覆震盪。
公司財報:美股財報季迎來重頭戲,強勁盈利也難消市場憂慮
美國第三季度財報季剛剛拉開序幕,企業盈利表現暫時強於預期,但美股內部的分化以及利率、AI投資和財政赤字等風險,正在削弱投資者的信心。
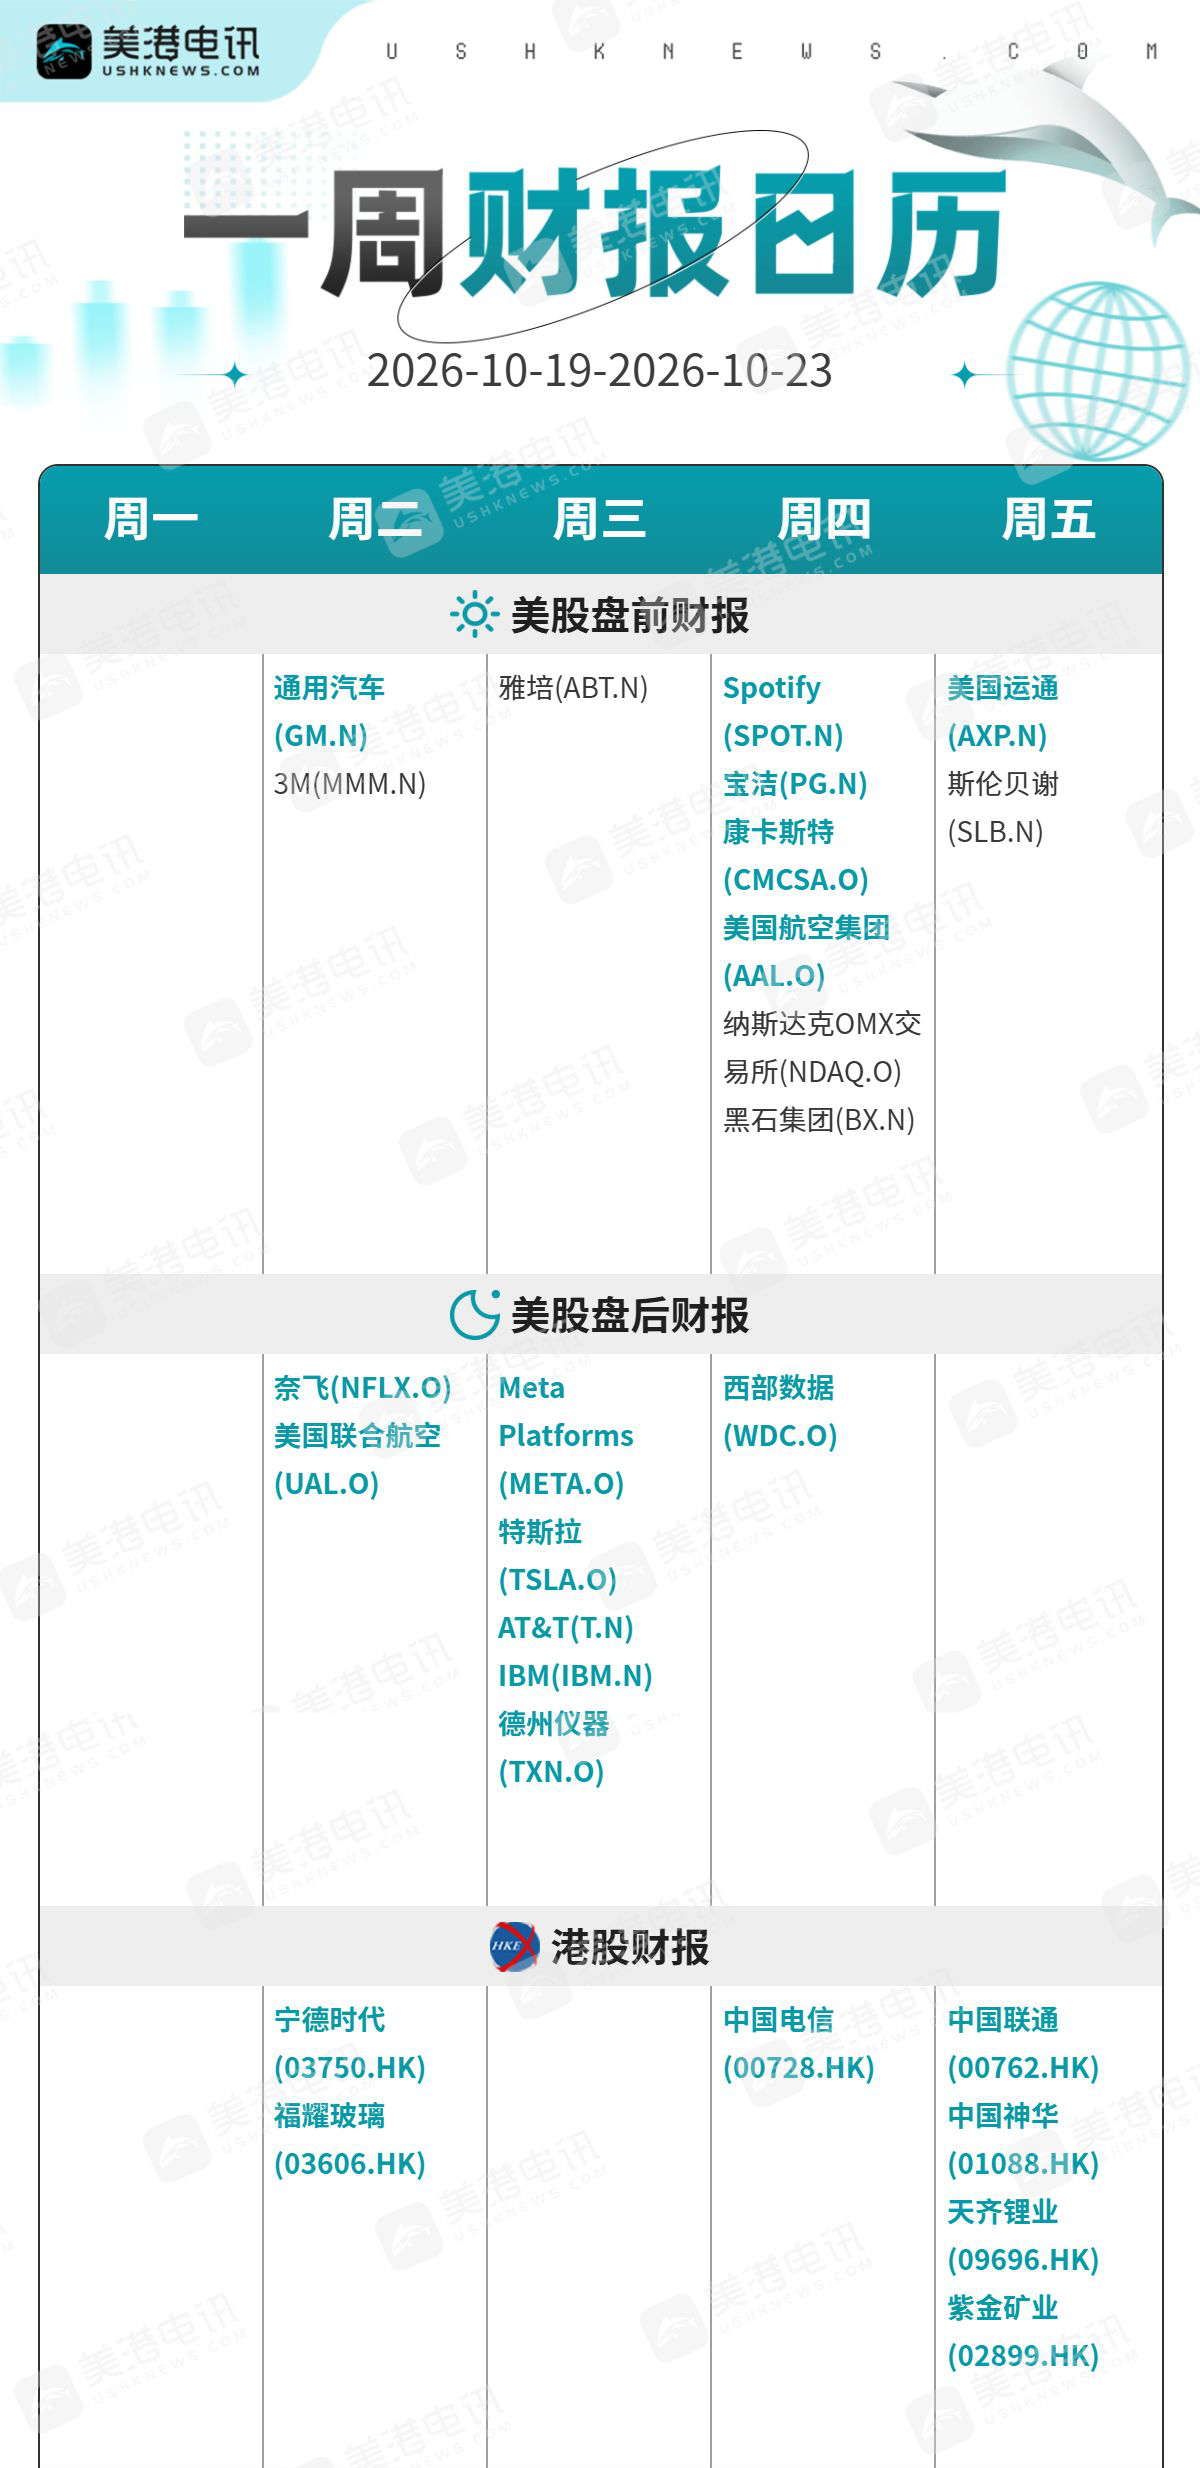
下週,約70家標普500指數成分股公司將公佈業績。特斯拉(TSLA.O)、Meta Platforms(META.O)、西部數據(WDC.O)、AT&T(T.N)等重要個股將於下週放榜,爲市場判斷消費需求、科技投資和企業盈利狀況提供新的依據。港股方面,中國電信(00728.HK)、中國聯通(00762.HK)、寧德時代(03750.HK)等也將公佈業績。
截至週五,已經發布財報的46家標普500指數成分股公司中,85%的盈利超過市場預期。按照目前的數據估算,標普500指數第三季度綜合盈利增速有望達到29%,隨著更多企業公佈業績,這一數字仍可能上升。
強勁的盈利數據爲美股提供了基本面支撐,但上漲行情並未廣泛覆蓋市場。目前,主要股指的表現越來越依賴少數大型科技公司,而普通個股和小盤股則相對疲弱。本週三,小盤股指數也進入技術性回調區間。
Explosive Options首席期權分析師鮑勃·朗(Bob Lang)表示:“目前這種市場環境,一些股票上漲,另一些股票下跌,並不是一種真正健康的市場狀態。”
企業盈利增長的結構同樣值得關注。美國銀行本週公佈的數據顯示,能源和科技行業是本輪盈利增長的重要推動力。如果剔除這兩個板塊,標普500指數其餘成分股公司的第三季度盈利增速預計將從第二季度的12%降至7%。
這意味著,即使指數整體盈利保持強勁,其他行業的增長動能也可能正在減弱。隨著財報季推進,投資者將更加關注盈利增長能否從少數行業擴散至更廣泛的企業羣體。
人工智能投資週期的變化,是市場關注的另一項風險。此前推動科技股上漲的AI基礎設施支出,如果開始放緩,可能改變不同板塊的相對錶現,並對相關企業的收入和盈利預期產生影響。
VanEck半導體ETF(SMH)週五連續第九個交易日下跌,創下該基金自2006年以來從未出現過的連續下跌紀錄。這一表現反映出半導體板塊正面臨壓力,也使投資者更加關注AI相關投資能否繼續支撐科技股估值。
利率環境仍是壓制市場情緒的重要因素。對於當前估值較高、盈利預期較強的美股而言,這一風險尤其受到關注。
知名對沖基金經理保羅·都鐸·瓊斯(Paul Tudor Jones)本週警告稱,2027年對股市而言可能會是極具挑戰性的一年。他提到,大型科技公司即將上市可能增加股票供給,而不斷擴大的美國財政赤字也將成爲市場需要面對的問題。
美股本輪牛市本週迎來四週年。從歷史經驗看,這一階段並不必然意味著上漲結束,但後續漲幅可能趨於溫和。當前市場面臨的挑戰在於,企業能否繼續交出強勁業績,以及這些業績能否抵消高利率和AI投資前景變化帶來的壓力。
鮑勃認爲,市場對利率、AI支出和盈利持續性的擔憂,可能在年底前給標普500指數帶來約5%的回調壓力。他指出:“股票營收和盈利不可能永遠保持如此強勁的增長。我們不可能在未來每一個季度都實現20%至30%的增長。最終,增長速度還是會有所放緩。”
他還表示:“如果資金成本繼續維持在高位,甚至進一步上升,最終就會對經濟其他領域產生反噬效應。”
下週的財報將檢驗企業盈利能否繼續支撐美股估值。特斯拉、Meta及半導體企業的表現,將爲投資者提供更多判斷依據。但在市場上漲日益集中、利率風險仍未消退的情況下,即使業績繼續超預期,也未必足以消除股市年末回調的壓力。
AI交易此前一直是推動美股上漲的重要力量。美國銀行團隊援引EPFR Global數據指出,科技基金持續吸引資金流入,2026年美國股票基金的年化資金流入有望達到創紀錄的1960億美元。
面對市場環境的變化,美銀的哈特內特建議投資者轉向可能受益於利率見頂的資產。他看好小盤股、房地產投資信託(REITs)和可選消費板塊,希望通過調整行業配置應對利率和市場情緒的變化。
對於科技股,他的態度則十分明確。哈特內特表示:“我們不會增持科技股。”
休市提醒:
週一(10月19日)重陽節,港股休市一日,南、北向交易關閉。
週二(10月20日)十勝節, 印度國家證券交易所休市一日。





