
銅價走向攥在特朗普一個人手裏?多頭又怕再次被坑
過去一年多,美國總統特朗普可能對銅進口加徵關稅的預期,持續改變全球銅庫存分佈,並推動銅價大幅上漲。但隨著政策遲遲沒有明確結果,越來越多多頭開始擔心:如果特朗普最終不兌現關稅威脅,銅價可能大幅回落。
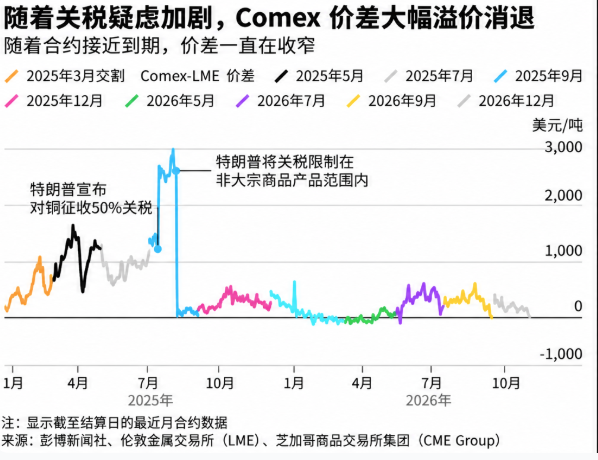
這場行情的關鍵變化,正在紐約與倫敦兩個市場的價差上顯現。此前,紐約商品交易所(Comex)銅期貨長期較倫敦金屬交易所(LME)的全球基準價格大幅溢價,交易商因此有動力將銅運往美國,在潛在關稅生效前獲取套利收益。
美國持續進口銅,導致其他地區庫存下降,並形成進一步推高價格的循環,推動LME銅價上月創下接近每噸1.5萬美元的紀錄。
如今,Comex與LME之間的價差明顯收窄,交易員重新考慮押注兩地價格迴歸。隨著一年一度的金屬行業盛會——“倫敦金屬交易所周”(LME Week)於本週末在倫敦拉開帷幕,關稅政策懸而未決、庫存分佈失衡和宏觀需求風險,正成爲市場重新評估銅價漲勢能否持續的關鍵因素。
價差收窄,交易員重新押注關稅落空
在特朗普是否會推進關稅仍不明朗的情況下,圍繞銅的套利交易此前幾乎陷於停滯:如果交易員賣出紐約合約後,特朗普最終宣佈加稅,相關頭寸可能蒙受重大損失。
Comex與LME的價差近期持續收縮。上月,路透社報道稱,特朗普的銅關稅計劃因擔憂其通脹影響而陷入停滯,此後價差收窄進一步加快。價差交易若持續恢復,將削弱向美國運銅的經濟動力,改變此前由關稅預期推動的全球貿易流向。
實物市場已經出現相應變化。船舶追蹤機構Kpler的數據顯示,非洲運往美國的銅貨量正在減少。不過,交易商仍需考慮另一種風險:特朗普可能在中期選舉後、相關船隻抵達美國之前宣佈關稅,令押注政策不會落地的交易再次陷入被動。
金屬經紀商Sucden Financial首席執行官馬克·貝利(Marc Bailey)表示,近幾周投資者對這一交易的興趣重新升溫。他在倫敦接受採訪時說:“過去幾周,市場情緒似乎發生了一些變化。人們開始考慮試探性地重新參與。”
LME Week前夕,價差交易與宏觀風險交織
美國中期選舉臨近,市場正在評估民主黨如果表現強勁,是否會干擾特朗普的貿易議程;另一種可能是,特朗普反而加大關稅力度。對銅價多頭而言,如果特朗普最終沒有能力或意願推進關稅,當前漲勢的基礎可能受到嚴重衝擊。
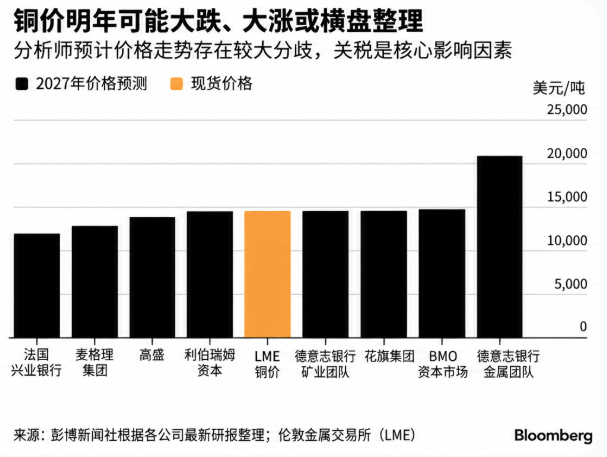
麥格理集團的情景分析顯示,如果美國排除關稅,銅價可能跌向每噸1萬美元;如果關稅宣佈時間延後,使交易商能夠繼續向美國運銅,價格則可能升至每噸1.8萬美元。法國外貿銀行的分析師此前警告,關稅交易已經令這一重要工業金屬市場形成泡沫,如果關稅被排除,泡沫可能破裂。
麥格理大宗商品策略師愛麗絲·福克斯(Alice Fox)表示:“我從未見過這樣的情況,未來價格走向最終取決於一個人的決定。”
但銅市場並未形成一致的看空判斷。部分交易員擔心,特朗普可能在中期選舉後推進關稅;與此同時,也有人認爲,白宮遲遲不作決定,可能是在有意維持政策上的“戰略模糊”,避免美國已經積累的大量銅庫存重新湧入國際市場。
特朗普此前已經讓市場交易員喫過虧。2025年7月,他對下游銅產品徵收50%的關稅,卻沒有對期貨市場交易的商品級精煉銅加稅,導致Comex銅價大跌。此後,特朗普仍保留未來對精煉銅加稅的可能性,使紐約銅價長期維持顯著溢價。如今,市場再次面臨政策預期與實際措施之間的落差。
LME Week召開之際,銅市場還面臨宏觀層面的壓力:能源價格上漲、利率走高以及股市走弱,都在威脅需求前景。與此同時,美國與其他地區的供應狀況分化,也改變了價差交易的吸引力。
金屬經紀商Marex策略師阿拉斯泰爾·芒羅(Alastair Munro)表示,LME近月銅供應趨緊,推動臨近交割的合約價格相對Comex走高,進一步壓縮兩地價差。例如,9月交割合約在交割前一個月內下跌了每噸600美元以上,最終Comex價格僅比LME高出不到每噸4美元。
芒羅指出,隨著合約臨近交割,市場越來越願意賣出紐約合約、買入倫敦合約,押注價差自然收斂。他還表示,價差交易只是市場變化的一個表現,基於宏觀經濟看空銅價的意願也在增強。
美國囤銅改變供需格局,政策風險仍未消失
關稅預期推動美國積累了大量銅庫存,規模之大可能需要製造商花費數年才能消化。美國庫存過剩也催生了另一種交易機會:交易商買入現貨銅庫存,同時賣出Comex期貨合約,利用期貨價格高於現貨價格的結構鎖定收益。這類交易被稱爲正向市場融資交易(contango financing deals)。
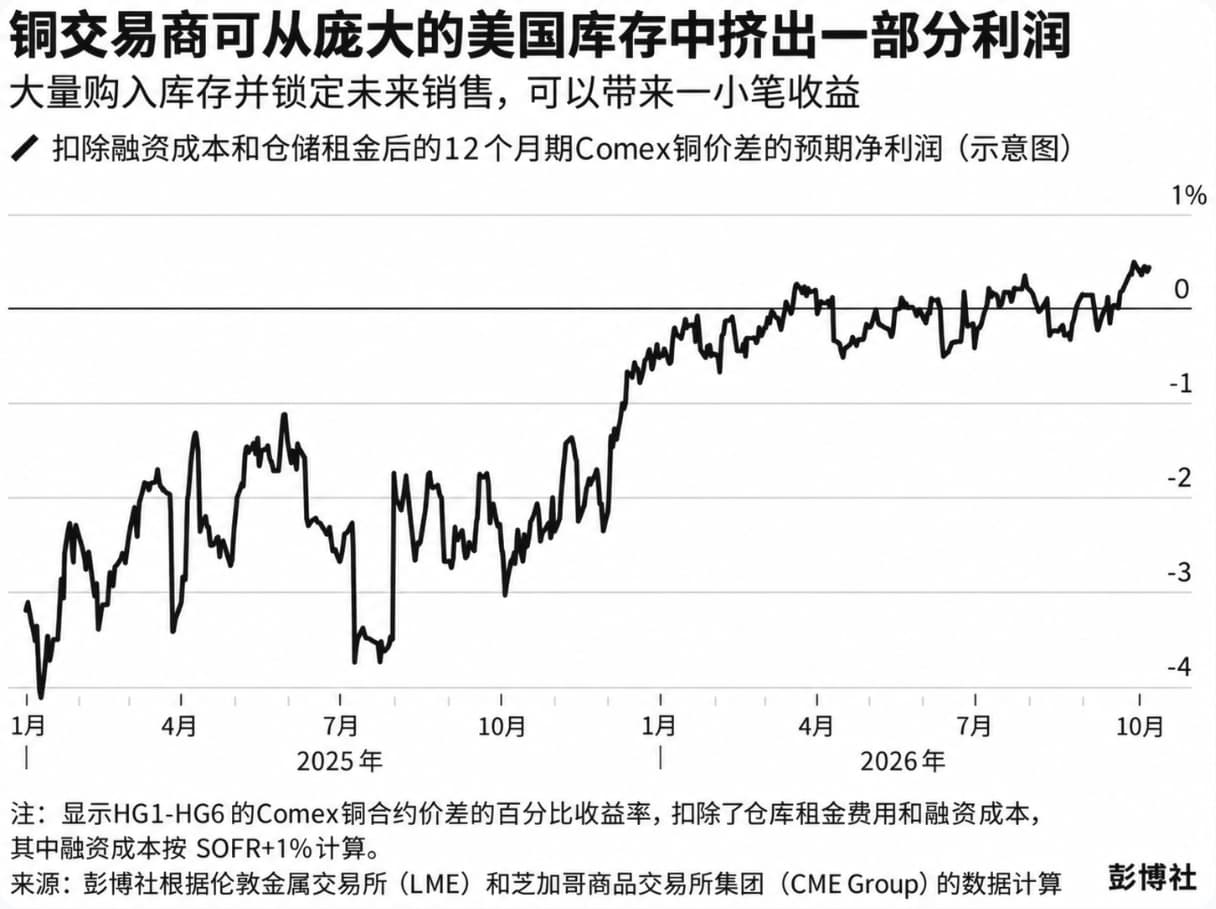
儘管這類交易的利潤遠低於此前向美國運銅所帶來的套利收益,但美國銀行的分析師仍認爲,其回報足以吸引交易商繼續持有庫存,從而阻止部分銅重新流入國際市場。換言之,即使特朗普最終放棄關稅,美國庫存也未必會立即迴流,全球供應格局可能繼續受到扭曲。
不過,銅關稅風險並未消失。美國商務部此前建議分階段實施關稅,2027年稅率爲15%,2028年提高至30%。如果特朗普按照這一建議推進政策,美國可能繼續吸引銅流入,重新引發全球買家爭奪供應。
此外,中國作爲全球主要銅消費國,如果需要補充庫存時,美國進口又因關稅預期重新加速,全球市場可能再次出現激烈的供應爭奪,推動價格急劇上漲。





