
對沖基金以十年來最快速度減持科技股!AI擁擠交易鬆動了嗎
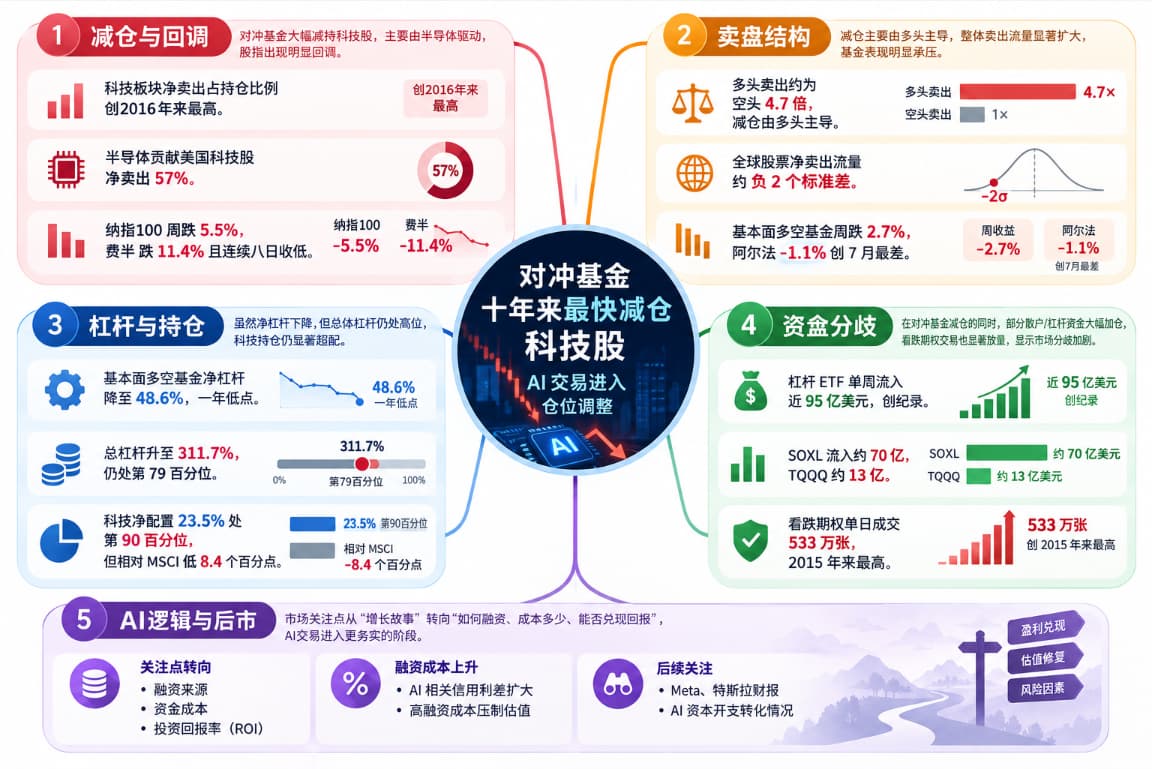
高盛主經紀業務最新數據顯示,對沖基金正以至少十年來最快的速度削減科技股風險敞口。截至上週四的五個交易日,科技板塊淨賣出佔相關持倉的比例創下高盛2016年開始統計以來的最高紀錄。與此同時,半導體成爲賣盤最集中的領域,反映此前高度集中的人工智能(AI)交易正在經歷明顯的倉位調整。
這輪撤離恰逢全球科技股大幅回調。納斯達克100指數上週累計下跌5.5%,創2025年4月以來最差單週表現;費城半導體指數累計下跌約11.4%,連續八個交易日收低。高盛週一的TMT銷售報告指出,半導體及半導體設備板塊貢獻了美國科技股淨賣出金額的57%,顯示投資者正在集中降低AI硬件領域的風險敞口。
不過,拋售規模創下紀錄,並不意味著對沖基金已經全面退出科技股。高盛數據顯示,科技板塊在其全球主經紀業務賬簿中的淨配置比例仍處於過去五年的較高水平。這意味著,科技股既經歷了歷史罕見的減倉,也仍然是部分基金投資組合中的重要持倉。
多頭減倉主導賣盤,基金業績承受壓力
高盛週一發佈的《What Matters Today》報告進一步揭示了本輪賣盤的內部結構。科技股不僅是此前一週全球淨賣出金額最多的板塊,淨賣出佔敞口的比例也創下統計紀錄。在科技板塊內部,多頭賣出的規模約爲空頭賣出的4.7倍,說明減倉並非完全依靠增加空頭頭寸,而是伴隨著大量已有多頭倉位的實際出售。
從全球市場來看,這輪減倉覆蓋了多個主要地區,其中亞洲新興市場和北美貢獻了最多的淨賣出金額。高盛上週四的主經紀業務報告記錄,截至10月14日收盤,全球股票淨賣出流量達到過去一年分佈的負2.1個標準差;而週一公佈的周度統計顯示,全球股票淨賣出流量約爲負2個標準差,多頭賣出規模約爲空頭賣出的2.6倍。兩組數據對應不同統計區間,但共同反映基金集中降低方向性風險的行爲。
在隨後公佈的周度數據中,全球基本面多空策略基金上週下跌2.7%,其中阿爾法貢獻爲負1.1%,創7月以來最差單週表現。相關基金年內仍保持正收益,但此前積累的業績優勢已經明顯收窄,反映擁擠交易逆轉對專業投資組合產生的衝擊。
值得注意的是,風險敞口下降,並不等於基金整體槓桿水平同步降低。
高盛週一的倉位報告顯示,全球基本面多空策略基金淨槓桿下降4.2個百分點至48.6%,創一年低點;全球主經紀業務整體賬簿的淨槓桿則降至72.7%。然而,後者的總槓桿反而上升3個百分點至311.7%,仍處於過去一年分佈的第79百分位。
這種分化說明,基金雖然減少了對股市單邊上漲的風險暴露,但多空兩端的持倉規模並未同步收縮。高盛指出,自7月底以來,對沖基金淨風險敞口的下降主要來自增加空頭,而非系統性賣出全部多頭倉位。最近一週多頭出售明顯加速,與此前數月通過增加空頭降低淨敞口,是兩個不同階段的倉位變化。
減倉創紀錄,爲何科技股持倉仍處高位?
高盛主經紀賬簿的另一組數據揭示了科技股交易中看似矛盾的現象。截至最新周度統計,科技板塊佔高盛全球主經紀賬簿淨配置的23.5%,位於過去五年分佈的第90百分位。然而,相對於MSCI全球指數,該賬簿對科技板塊的配置又低了8.4個百分點。
這兩項指標並不衝突。前者衡量科技股在基金自身投資組合中的歷史配置水平,後者衡量其相對市場基準的配置程度。科技股長期上漲、在全球主要股票指數中的權重提高後,即便對沖基金保持相對較高的科技股持倉,也可能表現爲低於基準指數的配置水平。
因此,科技板塊的淨賣出達到歷史極端水平,更多說明基金近期調整倉位的速度異常劇烈,並不能直接推導出科技股持倉已經降至歷史低位。
與此同時,不同投資者之間的資金流向出現明顯分歧。高盛週一的《Positioning Mondays》報告顯示,在10月12日至16日的一週內,近95億美元流入槓桿型股票ETF,創其數據集中的單週最高紀錄。其中,三倍做多半導體ETF——SOXL吸引約70億美元資金流入,佔同期槓桿ETF淨流入的約74%;三倍做多納斯達克100指數的TQQQ則獲得約13億美元淨流入。
這意味著,當部分對沖基金集中削減科技股風險時,槓桿型ETF市場仍出現大量逢低買入資金。
衍生品市場則顯示出另一種情緒。高盛統計,上週五美國芝加哥期權交易所指數看跌期權成交量達到533萬張,爲2015年以來最高單日水平;同日VIX期貨成交量達到此前20日平均水平的3.6倍。科技股下跌已促使投資者顯著增加對更廣泛股市下行風險的防範。
這些資金流向反映出市場內部的分歧:部分專業投資者正在削減敞口並增加保護,另一些投資者則利用回調增加槓桿多頭。兩股力量同時存在,也使單日價格反彈難以成爲判斷整體資金態度的充分依據。
AI交易邏輯發生變化
此次科技股調整的另一個特點,是投資者關注的問題正在從短期股價和業績預期,轉向人工智能基礎設施投資的長期經濟回報。
高盛週一TMT專家銷售報告指出,此前市場普遍關注AI計算需求能夠增長多快,而近期討論逐漸集中於融資來源、資金成本和投資資本回報率。多數受訪投資者仍認爲AI計算需求保持良好,但開始重新評估相關企業能否在較高融資成本下持續擴大資本開支。
信用市場的變化進一步放大了這一擔憂。高盛指出,AI相關企業的信用利差已經明顯擴大,部分AI基礎設施公司的融資成本正在上升。對依賴債務融資的企業而言,即使算力需求繼續增長,如果資金成本上升速度超過項目預期回報率的改善幅度,其股權估值仍可能受到壓制。
經歷上週集中拋售後,美股科技股於週一出現反彈。納斯達克綜合指數收漲1.11%,費城半導體指數上漲2.5%,結束此前連續八個交易日的跌勢。部分此前跌幅較大的AI及半導體股票重新吸引買盤,反映短期賣壓有所緩和。
不過,這輪反彈仍需放在此前大幅下跌的背景下觀察。費城半導體指數單週跌幅超過11%,即便星期一上漲2.5%,也尚未收復前一週的大部分損失。與此同時,週一美國10年期國債收益率升至約5.14%,說明科技股價格回升並不意味著融資成本壓力已經消失。
市場關注的下一項重要變量,是本週美國科技企業的季度財報。投資者將重點觀察Meta Platforms(META)、特斯拉(TSLA)等公司的業績及展望,特別是AI相關資本開支能否轉化爲收入、利潤及現金流增長。巴克萊研究主管Ajay Rajadhyaksha認爲,科技股財報對市場至關重要,但在價格走勢仍然脆弱的情況下,需要謹慎看待風險資產。





