
貝萊德看漲黃金長期前景:債務與赤字侵蝕紙幣購買力,金礦股有望
貝萊德全球主題與行業投資主管埃維·漢布羅(Evy Hambro)在接受《MoneyWeek》採訪時表示,當前溫和滯脹、美元走弱和地緣政治動盪的市場環境可能持續。他認爲,債券市場尤其是政府債券市場,正不斷釋放財政壓力加大的信號。
漢布羅指出,各國政府債務規模龐大,年度財政赤字仍在擴大,而政府尚未提出能夠有效解決這些問題的計劃。這不僅增加了融資壓力,也使投資者重新評估持有政府債券和法定貨幣的風險。
他說:“我認爲會持續下去。如果我們放眼未來,試著看清市場正在發生什麼,那麼在我看來,有一點非常明確,至少對部分人來說是這樣:債券市場,尤其是政府債券市場,正在釋放警告信號。它們在告訴你,情況並不健康。利率正在上升,而債務規模已經非常龐大。各國政府需要融資彌補的年度財政赤字也在不斷擴大,這給整個金融體系帶來了巨大壓力。”
在漢布羅看來,投資者對貨幣購買力的擔憂,是推動資金轉向實物資產的原因之一。
他說:“人們會說,十年前甚至更早的時候,一英鎊、一美元或一歐元能買到的東西,遠比今天多得多,他們不願承擔這種風險。這是其中一個因素。”
他還批評部分政府支出缺乏效率,認爲當政府持續出現財政赤字,卻沒有清晰的償債方案時,投資者可能要求更高的利率,以補償潛在風險。
漢布羅表示:“這些政府揹負著鉅額財政赤字和龐大債務,卻沒有解決問題的計劃,而局勢看起來只會進一步惡化。如果它們想要我的錢,就必須支付遠高於以往水平的利息。”
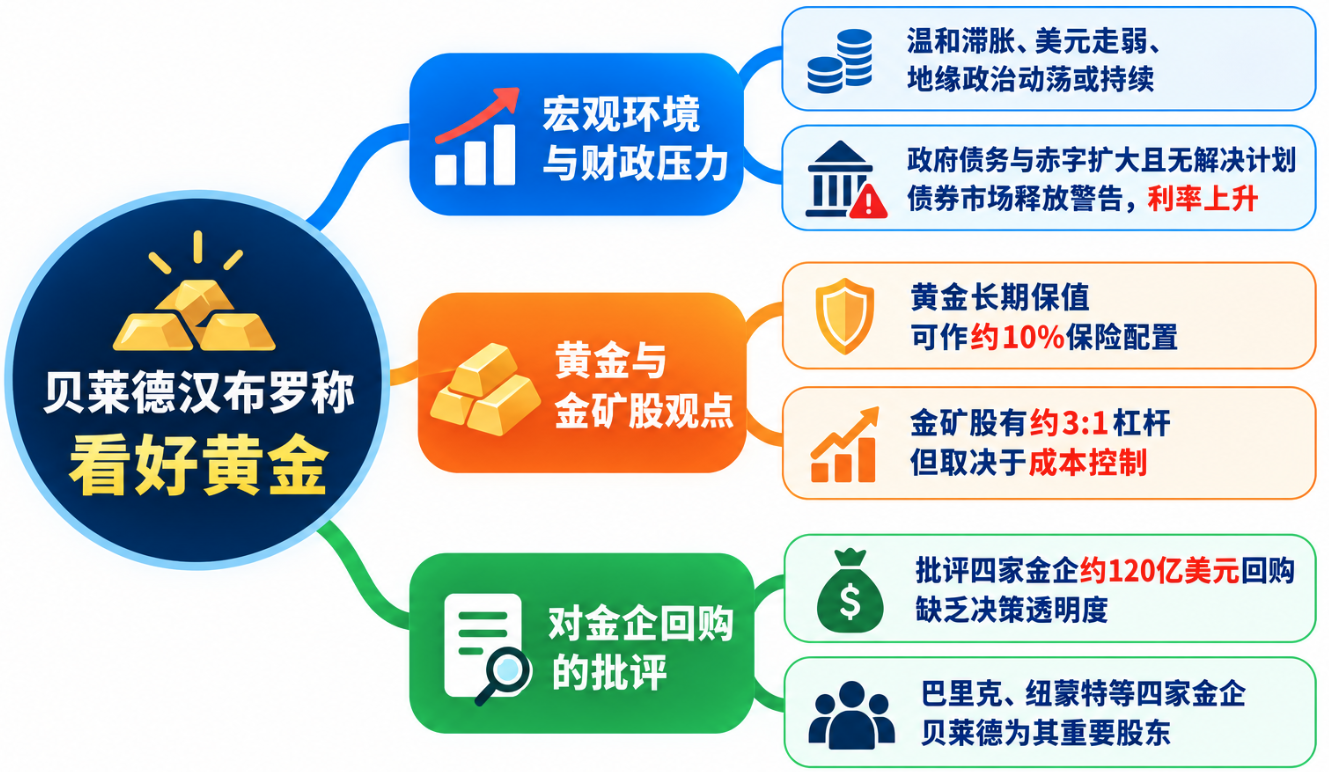
黃金成爲對沖債務與貨幣風險的重要資產
面對政府債務膨脹、財政赤字擴大和貨幣購買力下降,漢布羅認爲,實物資產能夠在長期內發揮保護購買力的作用。
他說:“實物資產可以是基礎設施、大宗商品,也可以是黃金。從長期來看,這些資產能夠保護購買力。我30多年前開始從事這項工作時,銅價是每磅0.60美元,如今已經漲到6美元。當時黃金價格是每盎司400美元,如今則超過每盎司4000美元。”
漢布羅藉此強調,黃金的長期價值並不完全取決於某一輪利率週期。他認爲,黃金能夠在較長時間內儲存價值,儘管不同階段的表現可能存在明顯差異。
他說:“黃金愛好者喜歡開玩笑說,2000年來,一盎司黃金一直可以買到一套男士西裝。所以,黃金在很大程度上是一種能夠長期儲存價值的資產。歷史上,它有時表現出色,有時表現不佳;有些時期,它的購買力超過了人們的預期,也有些時期,它的表現不如預期。但總體而言,長期來看,黃金一直是一種非常出色的資產。我認爲,人們正在重新認識到這一點。”
漢布羅還指出,投資者對黃金的配置方式正在發生變化。20世紀90年代,財富管理機構通常會在客戶投資組合中配置一定比例的黃金,但到了21世紀初,這類配置逐漸消失。如今,黃金配置重新受到關注,不過整體比例仍然偏低。
他說:“人們通常會說,黃金的配置比例應該在10%左右,因爲它本質上是一種保險。如果你沒有買保險,一旦出了問題,損失就會非常慘重。如果你每年都購買保險,而連續十年什麼事情都沒有發生,你可能會覺得這筆錢白花了。但當真正出事的那一天到來時,你就能把這些錢全部收回來。”
在漢布羅看來,黃金在投資組合中的作用類似保險,而不是追求每個階段都跑贏其他資產。投資者可能需要承受黃金階段性表現落後的時期,但可以利用表現較好的其他資產兌現部分利潤,以維持黃金配置。
他補充道:“在投資組合中持有黃金,必然會遇到一些表現落後的時期。如果黃金錶現不佳,你就可以從那些表現非常出色的資產中兌現一部分利潤——這些資產的規模往往是你黃金持倉的九倍或十倍,甚至更多。然後,你可以將其中一部分利潤重新投入黃金,從而始終維持投資組合中這份保險的配置水平。”
漢布羅認爲,債券市場釋放的警告信號,正在提醒投資者分散資產配置,避免過度依賴單一資產類別。
他說:“一定要分散投資。不要把所有雞蛋放在同一個籃子裏。因爲歸根結底,政府債務會如何消化?最不痛苦的方式,就是通過通脹讓債務的實際價值逐漸縮水。這意味著,政府和央行在堅持實現通脹目標方面,或許不會像應有的那樣嚴格。事實上,它們本來就一直無法持續達到這些目標。”
他進一步表示:“在我看來,這一點非常明顯。我認爲,黃金價格將反映其他領域所承受的痛苦。如果情況惡化,黃金就會體現出這種變化;如果情況好轉,黃金也會作出相應反應。而且,很難想像當前局勢能夠特別迅速地好轉。”
金礦股提供槓桿效應,關鍵在於成本控制
除了實物黃金,漢布羅也看好黃金礦業企業。他認爲,金礦股能夠提供實物黃金本身不具備的槓桿化投資機會,但這種優勢取決於礦業公司的成本管理和利潤率變化。
漢布羅表示,歷史上,大宗商品生產企業的股價與商品價格之間通常存在約3∶1的關係,黃金領域尤其如此。
他說:“從歷史上看,大宗商品生產企業的股價與大宗商品價格之間,尤其是黃金領域,通常存在約3∶1的關係。也就是說,大宗商品價格每變動1%,相關企業的股權價值就會變動約3%。這種關係多年來一直相當穩定。”
他將這種關係比作期權,認爲礦業企業能否維持槓桿效應,取決於運營成本能否得到控制。如果成本上漲速度超過金價漲幅,企業利潤率就難以繼續擴大,股價對金價的放大效應也可能減弱。
漢布羅指出,過去曾出現過金價上漲、金礦股反而下跌的情況,原因之一便是成本壓力。但過去幾年,這種關係已經恢復。
他說:“我很高興地看到,過去幾年,這種關係已經完全恢復。不僅僅是今年,過去幾年也是如此:大宗商品本身表現出色,相關股票的回報倍數也相當可觀。銅以及許多其他大宗商品領域,同樣出現了這種情況。”
他認爲,礦業企業的成本通脹沒有金價上漲得那麼快,因此利潤率持續擴大,推動相關股票取得更好的回報。
在選擇黃金投資工具時,漢布羅強調,投資者應根據自身風險承受能力決定配置方式。對於希望獲得與金價直接掛鉤的敞口、又不願承擔礦業公司經營風險的人,他建議考慮由實物黃金支持的黃金ETF;如果希望獲得更大的價格彈性,則可以考慮金礦股。
他說:“人們總會問,我應該通過什麼方式獲得黃金敞口?這取決於你能夠承受多大風險。如果你只是想獲得與金價相對應的投資敞口,那麼就應該選擇黃金ETF,而且應該是由實物黃金支持的ETF。如果你想要更多刺激,就可以配置一些金礦股。如果你想要更強的加速效應,那麼就直接投資金礦股。”
漢布羅還指出,金條本身不會支付股息,也無法主動擴大自身價值,而礦業企業能夠產生現金流和分紅,還可以通過併購創造額外價值。
他表示:“我一直看好金礦股,因爲金條不會支付股息,也不會自行增長。金礦企業卻能夠產生分紅,還可以通過併購等活動創造額外價值。如果你能通過分散投資妥善管理這些風險,那麼你的回報就應該超過底層大宗商品的價格漲幅。”
不過,金礦股的槓桿效應並非必然成立。如果企業成本失控、利潤率收縮或運營出現問題,即使金價上漲,礦業股票也可能表現不佳。
漢布羅批評120億美元回購計劃,質疑礦業巨頭資本配置
漢布羅對黃金礦業企業的看好,並不意味著他認可行業內所有資本配置決定。
上週,他在英國《金融時報》礦業峯會(FT Mining Summit)上批評多家大型礦業企業推出股票回購計劃,認爲這些企業在缺乏充分決策流程的情況下投入巨資回購股票,屬於“魯莽的資本配置”。
漢布羅表示:“過去大約18個月裏,有一件事讓我們非常失望,那就是黃金企業在股票回購上的魯莽資本配置。我們看到,這些企業投入了鉅額資金回購股票,卻沒有經過真正充分的決策程序。”
他特別將股票回購與新建礦山的投資決策進行比較。漢布羅認爲,礦業企業在決定投入10億美元建設一座新礦山時,通常會開展大量研究,但在決定投入同樣規模的資金回購自家股票時,卻未必投入同等程度的分析工作。
他說:“如果你看看企業在決定投入10億美元建設一座新礦山時,會進行多少工作,就會發現,它們在這類決策上所做的研究,遠遠超過了決定投入10億美元回購自家股票時所做的工作。”
目前,四家黃金礦業巨頭已經宣佈總額約爲120億美元的股票回購計劃,分別是巴里克礦業(Barrick Mining)、紐蒙特(Newmont)、安格魯黃金阿散蒂(AngloGold Ashanti)和Gold Fields。
漢布羅也批評相關計劃缺乏透明度。他認爲,企業應當解釋回購決策背後的估值判斷,並說明爲何選擇在特定價格水平進行大規模回購。
他說:“當股價處於峯值時,企業宣佈大規模股票回購計劃,我們對此感到非常失望。但當金價回落至每盎司4000美元時,它們卻停止回購,而此時股價已經便宜了40%。那麼,這些企業當初作出回購決定時,究竟進行了怎樣的計算?”
在他看來,與其承諾固定規模的回購計劃,礦業企業不如保留更多資本靈活性,以便在市場出現真正有吸引力的機會時進行投資。
漢布羅同時代表貝萊德的相關立場。貝萊德是這些礦業企業的重要股東,目前持有紐蒙特12%的股份、安格魯黃金阿散蒂10%的股份,以及Gold Fields 6%的股份。
因此,他對股票回購的批評不僅涉及行業治理,也關係到大型機構投資者如何評估礦業公司的資本配置效率,以及管理層是否真正以股東長期利益爲出發點。
債務與財政赤字支撐黃金長期邏輯,短期波動仍難避免
儘管批評礦業企業的資本配置方式,漢布羅仍然看好黃金的長期前景。他認爲,全球政府債務規模龐大、財政赤字持續擴大,而各國尚未提出可信的解決計劃,將進一步推動投資者尋求實物資產。
漢布羅表示:“環顧當今世界,你會看到各國政府揹負著驚人的債務規模,許多國家也在持續出現鉅額財政赤字。你看不到各國政府提出解決這些問題的計劃,看到的只是它們不斷重複同樣的做法。在我看來,這意味著紙幣的購買力將持續下降。”
他認爲,財政壓力最終可能通過通脹等方式體現出來,而黃金有望成爲這一環境中的主要受益資產之一。
漢布羅說:“最終結果就是實物資產價格上漲,而黃金很可能成爲其中最大的受益者之一。”
不過,他也承認,黃金價格短期內仍可能出現波動。市場不斷調整對貨幣政策、利率和經濟增長的預期,都可能影響投資者的買賣決定。
他說:“這些因素會製造短期波動,但從長期來看,趨勢仍然站在你這一邊。”
在漢布羅看來,黃金長期上漲邏輯的關鍵,在於全球債務與財政問題尚未得到解決,而官方儲備和私人投資組合都在重新審視實物資產的作用。金礦股則可能在金價上漲、成本受到控制的情況下提供更大的回報彈性。
但對礦業企業而言,能否有效管理運營成本、合理分配資本,以及提高股票回購和投資決策的透明度,同樣決定著股東最終能夠獲得多少收益。





