一週展望:10月最兇險一週將至!黃金能否絕處逢生?
剛剛過去的一週,市場重心切換了兩次。周初美國芯片與AI概念股從急跌中反彈,資金開始向醫療和金融板塊輪動;週三Meta公佈龐大的資本開支計劃後,市場對AI估值與回報的擔憂再度被點燃;週四拋售潮擴散至整個科技板塊,避險資金湧入美債和日元,同一天胡塞武裝襲擊沙特能源設施,將布倫特原油推上五個月高位。
美元指數週五收於101.77,爲連續第二週下跌。10年期美債收益率跌破5%關口,終結了此前連續19個交易日站穩5%上方的勢頭,高利率對美元的支撐隨之鬆動。
黃金並未能從避險情緒中分得紅利。現貨黃金週五收於3997.82美元/盎司,當日下跌0.69%,盤中一度下探3975.58美元,創兩個多月新低,周線連續第二週收跌。白銀跌幅更深,工業需求前景的隱憂進一步拖累了銀價表現。
原油則走出獨立上漲行情。布倫特原油週五收於111.91美元/桶,單週上漲2.58%;WTI原油收於102.79美元/桶,全周漲4.18%。受上週四沙特阿美疏散達蘭總部、胡塞武裝襲擊沙特目標刺激,布油盤中一度衝上五個月高點。
美股過去一週的主線聚焦於AI投入的回報率。道指全周微漲0.41%,標普500指數累跌0.47%,納指跌0.71%。在Meta交出負自由現金流的成績單後,納指創下6月以來最大單日跌幅,半導體板塊遭遇集中拋售。
外匯市場上,日元反而表現最強,錄得9月初以來最大單週漲幅。歐元則受制於法國的財政與政治風險,英鎊依靠高通脹和英國央行加息預期獲得支撐,澳元則保持相對韌性。
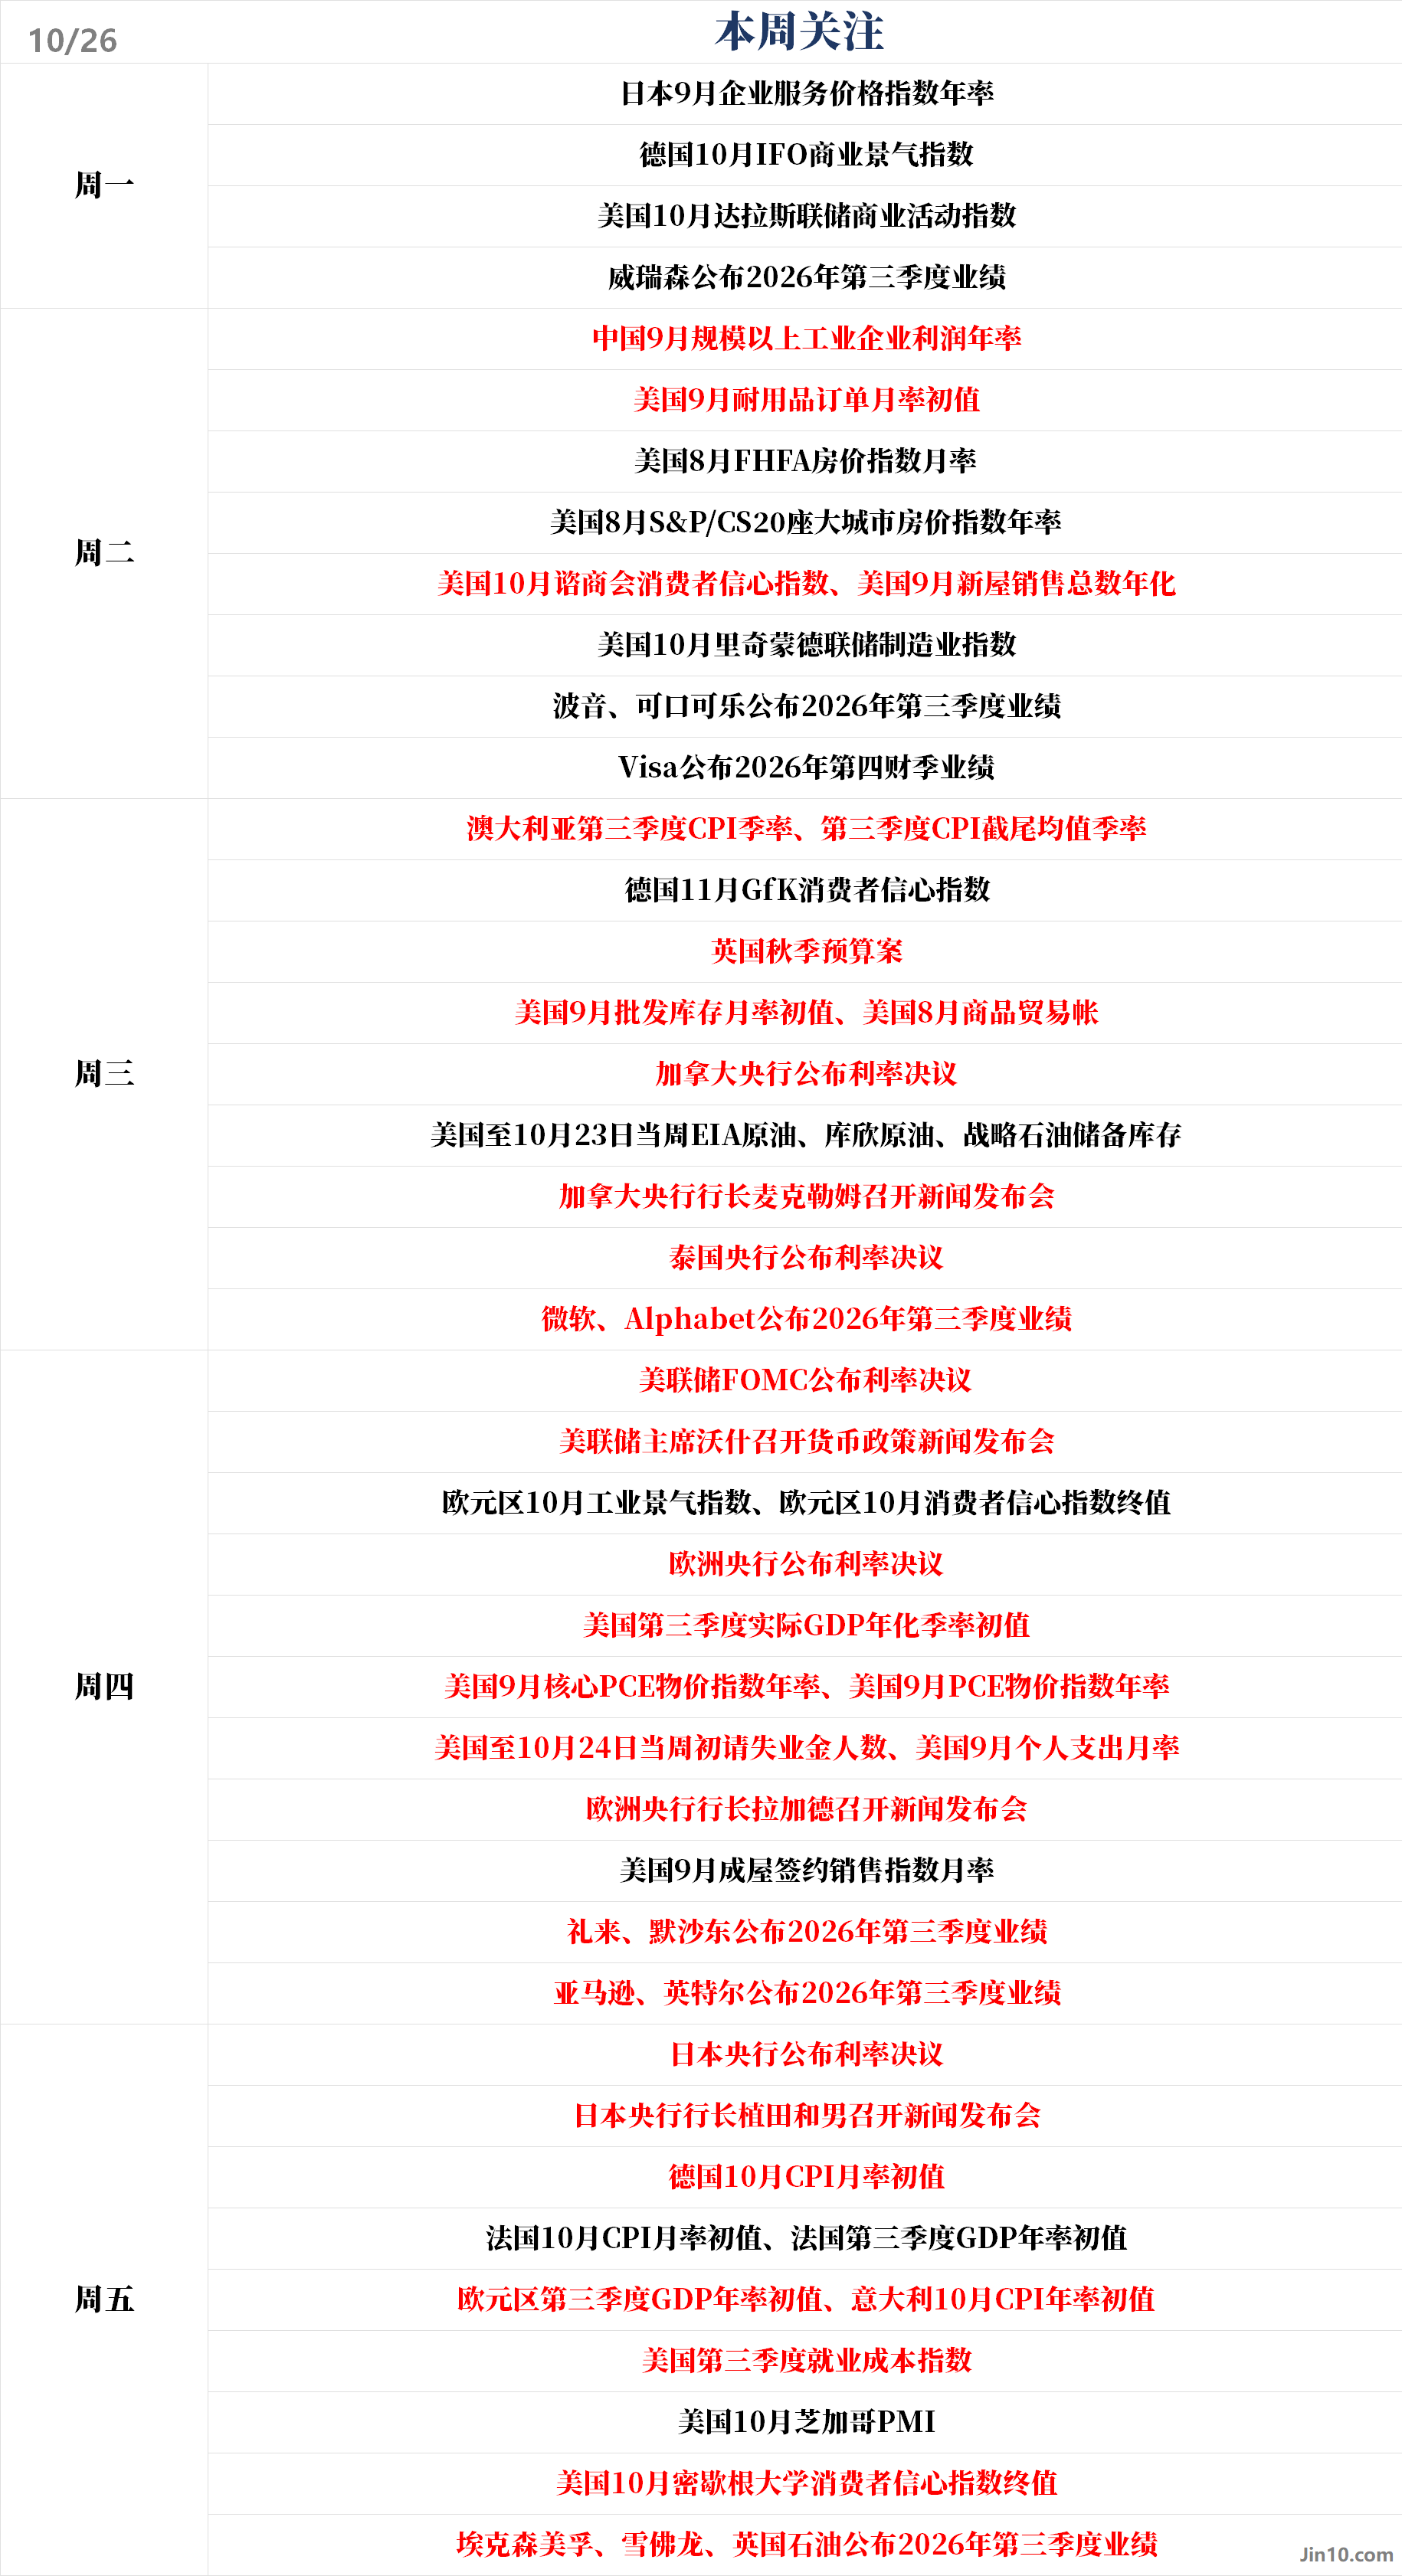
以下是新的一週裏市場將重點關注的要點(均爲北京時間,歐洲自10月25日進入冬令時):
重要事件:
中東風波尚未平息,油價的風險溢價還能堆多高?
在特朗普多次暗示將在11月3日美國中期選舉之後恢復對伊朗的打擊行動後,市場越來越擔憂美伊戰爭再度升級的可能性。
週五,特朗普直言可能會再來一次小規模的“史詩狂怒行動”,也可能伊朗會同意(達成協議)。“如果他們夠聰明,就會直接說:‘讓我們開始談正事吧。’但我懷疑他們會這麼做,因爲他們或許沒那麼聰明。”
據彭博社報道,一位瞭解阿聯酋政府想法的人士透露,一些海灣國家官員高度確信暴力事件將會重燃,並表示他們擔心情況可能會比暫停之前更糟。彭博經濟分析師寫道:“中東的現狀與2月份伊朗戰爭前的狀態驚人地相似。雖然存在一些差異,例如美國和以色列即將舉行大選、霍爾木茲海峽局勢嚴重動盪以及伊朗態度更加強硬,但這些都表明,再次爆發衝突的可能性更高,而不是更低。”
在原油運輸方面,儘管胡塞武裝繼續襲擊沙特以及沙特阿美,海上通道也風波不斷,但海灣地區的實際原油出口並未中斷。Kpler數據顯示,截至10月18日當週,除伊朗外的海灣產油國日均出貨量達2460萬桶,反而高於戰前2330萬桶的水平;摩根士丹利估算本週中東原油出口約爲1700萬桶/日,與戰前12個月約1800萬桶/日的均值相去不遠。
與此同時,美國國內的能源價格正演變爲棘手的選票問題。隨著柴油價格創下歷史紀錄、汽油價格居高不下,面對近在咫尺的11月3日中期選舉,特朗普政府本月不僅與俄羅斯達成了柴油進口協議,還提議釋出100萬桶應急取暖油儲備中的近三分之一用於借貸壓價。
PVM分析師Tamas Varga指出,海灣出口量超戰前水平的利空,正被霍爾木茲海峽襲船事件和沙特能源設施遇襲所抵消;在11月3日美國中期選舉落地前,中東局勢難言緩和。而《紐約時報》進一步披露,美以軍方已擬定計劃,準備在中期選舉結束後再次打擊伊朗,目前尚未獲最終批準。
一邊是實際供應流量恢復與美國政府全力壓價,另一邊是地緣風險溢價高企,兩股力量方向相反,下週油價大概率仍將由突發消息面主導。
英法迎來財政大考
下週三英國財政大臣將公佈秋季預算案。在公共財政喫緊的背景下,市場預期該方案將對銀行業加稅、維持既有財政規則,同時爲受高能源成本擠壓的家庭和企業提供一定緩衝。
滙豐將其定調爲“一場缺乏戲劇性的發佈”:由於真正棘手的稅收和開支決斷被推遲,預算案對英國國債和英鎊的直接衝擊預計有限。市場更需緊盯的是英國債務管理辦公室的發債結構,觀察長端英債供給是否會繼續收縮。
法國的癥結則在於政治與赤字。預算案的不確定性和債務擔憂推高了法國國債收益率,使其與德債的利差持續走闊,這也是歐洲央行週四議息時繞不開的背景。星展銀行預計,歐洲央行屆時會將法國國債的波動定性爲本國財政與債務問題,而非整個歐元區的系統性風險。
央行動態:超級央行周來襲,沃什會否給出12月線索?
美聯儲:
週四02:00,美聯儲FOMC公佈利率決議;
週四02:30,美聯儲主席沃什召開貨幣政策新聞發佈會。
美聯儲將於北京時間下週四凌晨02:00公佈利率決議,半小時後,主席沃什將召開新聞發佈會。由於本次會議不公佈季度經濟預測,決議本身信息量有限,政策聲明措辭與發佈會表態纔是重點;下一份經濟預測摘要要等到12月8日至9日的會議。
市場已基本排除本月加息的可能。LSEG聯邦基金期貨顯示本次加息概率不足10%,CME美聯儲觀察工具給出的按兵不動概率高達90.6%,加息25個基點的概率僅爲9.4%。
今年9月16日,美聯儲剛以12比0全票通過加息25個基點,爲2023年以來首次加息。會後多位官員反覆吹風“無需急於連續行動”,即便9月通脹偏熱也未改變這一基調。
在進入靜默期前的最後一次公開對話中,沃什拒絕預判10月會議結果,並強調不再提前提供前瞻指引,多數分析師認爲他在通脹超預期後未釋放鷹派信號,本身就暗示支持按兵不動。
太平洋投資管理公司將本次會議的看點列成三個問題:沃什如何框定這次暫停的性質?多數委員是否仍將9月加息定性爲“風險管理式調整”?會有多少人投票支持加息?
美聯儲上一次出現投票分歧是在7月29日:當時會議以9比3維持利率不變,哈瑪克、卡什卡利和洛根三人投票支持加息。Continuum Economics預計,本次會議可能會出現兩到三張鷹派反對票。
相比懸念不大的10月決議,市場早已開始交易12月加息。瑞穗銀行的Alex Pelle表示,12月的基準情形是加息25個基點,但現在的風險是一次加息50個基點,而非不加息。摩根士丹利首席美國經濟學家Michael Gapen也認爲,風險傾向於最終需要比市場預期更大力度的緊縮。
不過,沃什此前曾將9月加息描述爲“收回一部分寬鬆”,表明他高度關注金融條件的變化。按美聯儲工作人員的測算口徑,5年期遠期5年期實際利率已升至3%左右,處於21世紀初以來少見的高位,自6月以來累計上行約50個基點,在一定程度上抵消了美股上漲帶來的財富效應。
此外,美聯儲本次政策時點上還有大選因素。本次會議距離11月3日美國中期選舉僅剩幾天,而至關重要的9月PCE通脹與三季度GDP要到決議公佈當晚(週四20:30)纔出爐。在決議前缺乏CPI、PCE、非農和GDP等核心數據佐證的情況下,美聯儲大概率會保持措辭剋制。
債市方面,10年期美債收益率剛剛從5%上方回落。若政策聲明與發佈會基調偏鷹,長端收益率可能重新上攻5%;反之,若沃什強調長端利率上行已收緊金融條件,美債收益率的回落則還有延續的空間。
對於黃金,Phoenix Futures and Options總裁Kevin Grady表示,金價仍與利率走勢呈反向關係,但債券市場風險及長期高利率同樣影響市場情緒。此前金價上漲吸引大量多頭入場,但新一輪漲勢遲遲未能出現,部分投資者被迫低價平倉。他警告,若金價跌破4000美元后持續下行,可能觸發下方止損盤,進一步加劇跌勢。
成交量持續萎縮令黃金市場更加脆弱。Grady指出,目前黃金期貨日成交量僅約12.9萬份合約,遠低於電子化交易後常見的40萬份以上。商業機構減少交易,市場流動性不足,集中拋售可能進一步放大價格波動。
對於下週美聯儲決議,儘管市場普遍預計維持利率不變,Grady認爲仍不能完全排除意外加息的可能性。考慮到美聯儲可能釋放鷹派信號,以及地緣政治局勢的不確定性,專業交易員正趨於觀望。他認爲,當前市場流動性稀薄,潛在收益已不足以彌補交易風險。
其他央行:
週三21:45,加拿大央行公佈利率決議;
週三22:30,加拿大央行行長麥克勒姆召開新聞發佈會;
週四21:15,歐洲央行公佈利率決議;
週四21:45,歐洲央行行長拉加德召開新聞發佈會;
週五,日本央行公佈利率決議;
週五14:30,日本央行行長植田和男召開新聞發佈會。
在其他央行方面,加拿大央行將於北京時間週三21點45分率先公佈利率決議。目前市場定價該央行加息25個基點至2.50%的概率約爲81%,但機構分歧顯著:滙豐認爲長期通脹預期抬升支持加息,道明證券則對這份確信持保留態度,Continuum Economics甚至認爲本次可能按兵不動,且12月也未必行動。
因歐洲將於週日邁入冬令時,歐洲央行將於週四21點15分公佈決議,拉加德將於21點45分召開新聞發佈會。星展銀行、德意志銀行和荷寶的預期高度一致:存款利率維持在2.50%不變,待12月再加息至2.75%。本次看點不在利率本身,而在於央行內部如何評價法國和意大利走闊的國債利差,以及最低準備金率要求是否會從1%上調至2%。
日本央行將於週五公佈決議,市場幾乎一致預期該央行將利率維持在1.25%不變。焦點在於同日發佈的季度展望報告,此前有消息稱通脹預測可能被上調;加之2027年春斗的加薪目標據報定在6%,這爲日本央行今年12月或明年1月加息至1.50%留出了政策空間。
重要數據:美國三季度GDP與9月PCE同日落地,通脹會否再超預期?
週一17:00,德國10月IFO商業景氣指數;
週一22:30,美國10月達拉斯聯儲商業活動指數;
週二07:50,日本9月企業服務價格指數年率;
週二20:30,美國9月耐用品訂單月率初值;
週二21:00,美國8月FHFA房價指數月率、美國8月S&P/CS20座大城市房價指數年率;
週二22:00,美國10月諮商會消費者信心指數、美國9月新屋銷售總數年化、美國10月里奇蒙德聯儲製造業指數;
週三08:30,澳大利亞第三季度CPI季率、第三季度CPI截尾均值季率;
週三15:00,德國11月GfK消費者信心指數;
週三20:30,英國秋季預算案、美國9月批發庫存月率初值、美國8月商品貿易帳;
週四18:00,歐元區10月工業景氣指數、歐元區10月消費者信心指數終值;
週四20:30,美國第三季度實際GDP年化季率初值、美國9月核心PCE物價指數年率、美國9月PCE物價指數年率、美國至10月24日當週初請失業金人數、美國9月個人支出月率;
週四22:00,美國9月成屋簽約銷售指數月率;
週五14:30,法國第三季度GDP年率初值;
週五15:45,法國10月CPI月率初值;
週五17:00,德國第三季度GDP年率初值;
週五18:00,歐元區第三季度GDP年率初值、意大利10月CPI年率初值;
週五20:30,美國第三季度就業成本指數;
週五21:00,德國10月CPI月率初值;
週五21:45,美國10月芝加哥PMI;
週五22:00,美國10月密歇根大學消費者信心指數終值。
下週四20點30分,美國將公佈三季度實際GDP初值,市場預期年化增長3.0%,前值爲2.2%。同時美國還將公佈9月PCE物價指數、個人收支和初請失業金人數,全部排在美聯儲利率決議之後。
經濟增長端表現依然偏強,Continuum Economics預期美國三季度經濟增速爲2.8%。增長動力主要來自AI相關投資的持續擴張以及韌性尚存的居民消費,這意味著“經濟需要更緊縮政策”的邏輯在增長端暫時無法被證僞。
真正決定美聯儲後續政策走向的是通脹數據。市場預期美國9月整體PCE環比上漲0.5%,創3月以來最大單月漲幅;核心PCE環比預計上漲0.3%。Continuum據此測算,核心PCE同比增速將從3.0%回升至3.1%,距離2%的目標依然遙遠。
從時序上看,美聯儲先開會、後看數據:一旦核心PCE環比增速坐實0.3%甚至更高,12月加息就將從預期徹底變爲市場共識;反之,若數據低於預期,沃什按兵不動的耐心便能獲得數據背書。
同刻公佈的初請失業金人數同樣不容忽視。上週初請人數降至三個月低位,顯示企業裁員並未隨著AI資本開支的爭論而擴散;但在就業增速放緩的背景下,這一數字的任何異常跳升都會被放大解讀。
對貴金屬而言,下週四晚間的數據是本週定價的核心——核心PCE每高出預期0.1個百分點,實際利率路徑就要重算一次,金價在4000美元關口附近的拉鋸也會隨之拉長。
周初至週中的美國數據同樣密集。週一22點30分公佈的10月達拉斯聯儲商業活動指數與週二22點公佈的里奇蒙德聯儲製造業指數,可用於判斷傳統制造業是否跟隨AI投資回暖。週二晚間美國還將陸續公佈9月耐用品訂單初值(預期反彈0.6%)、8月FHFA與標普/CS房價指數,以及10月諮商會消費者信心指數和9月新屋銷售(預期年化66萬套)。
週三20點30分公佈的8月商品貿易帳和9月批發庫存初值,將拼出淨出口與庫存對三季度GDP貢獻的初步輪廓;週四22點的9月成屋簽約銷售指數,則是地產需求在高利率下的又一次壓力測試。
週五的看點集中在薪資成本與通脹預期。三季度就業成本指數預計小幅回落,10月芝加哥PMI預計與前值大致持平;22點公佈的10月密歇根大學消費者信心指數終值預計維持在48的低位,而其一年期通脹預期(4.7%)與長期通脹預期(3.5%)均處於5月以來的最高水平。
歐洲方面,數據主要集中在首尾兩天。週一的德國10月IFO商業景氣指數預計從三年多高位小幅回落,週三的德國11月GfK消費者信心指數預計依然疲弱;週五法國、意大利和德國將陸續公佈10月CPI初值,市場預期德國CPI環比上漲0.1%、法國上漲0.2%。
週五公佈的歐元區三季度GDP初值是歐洲板塊的重頭戲。市場預期環比增長0.2%、同比增長1.1%,低於二季度的1.2%;其中西班牙預計繼續領跑,而德國和意大利的環比增速預計均只有0.1%。
公司財報:三家雲巨頭的賬本,能否接住AI估值的追問?
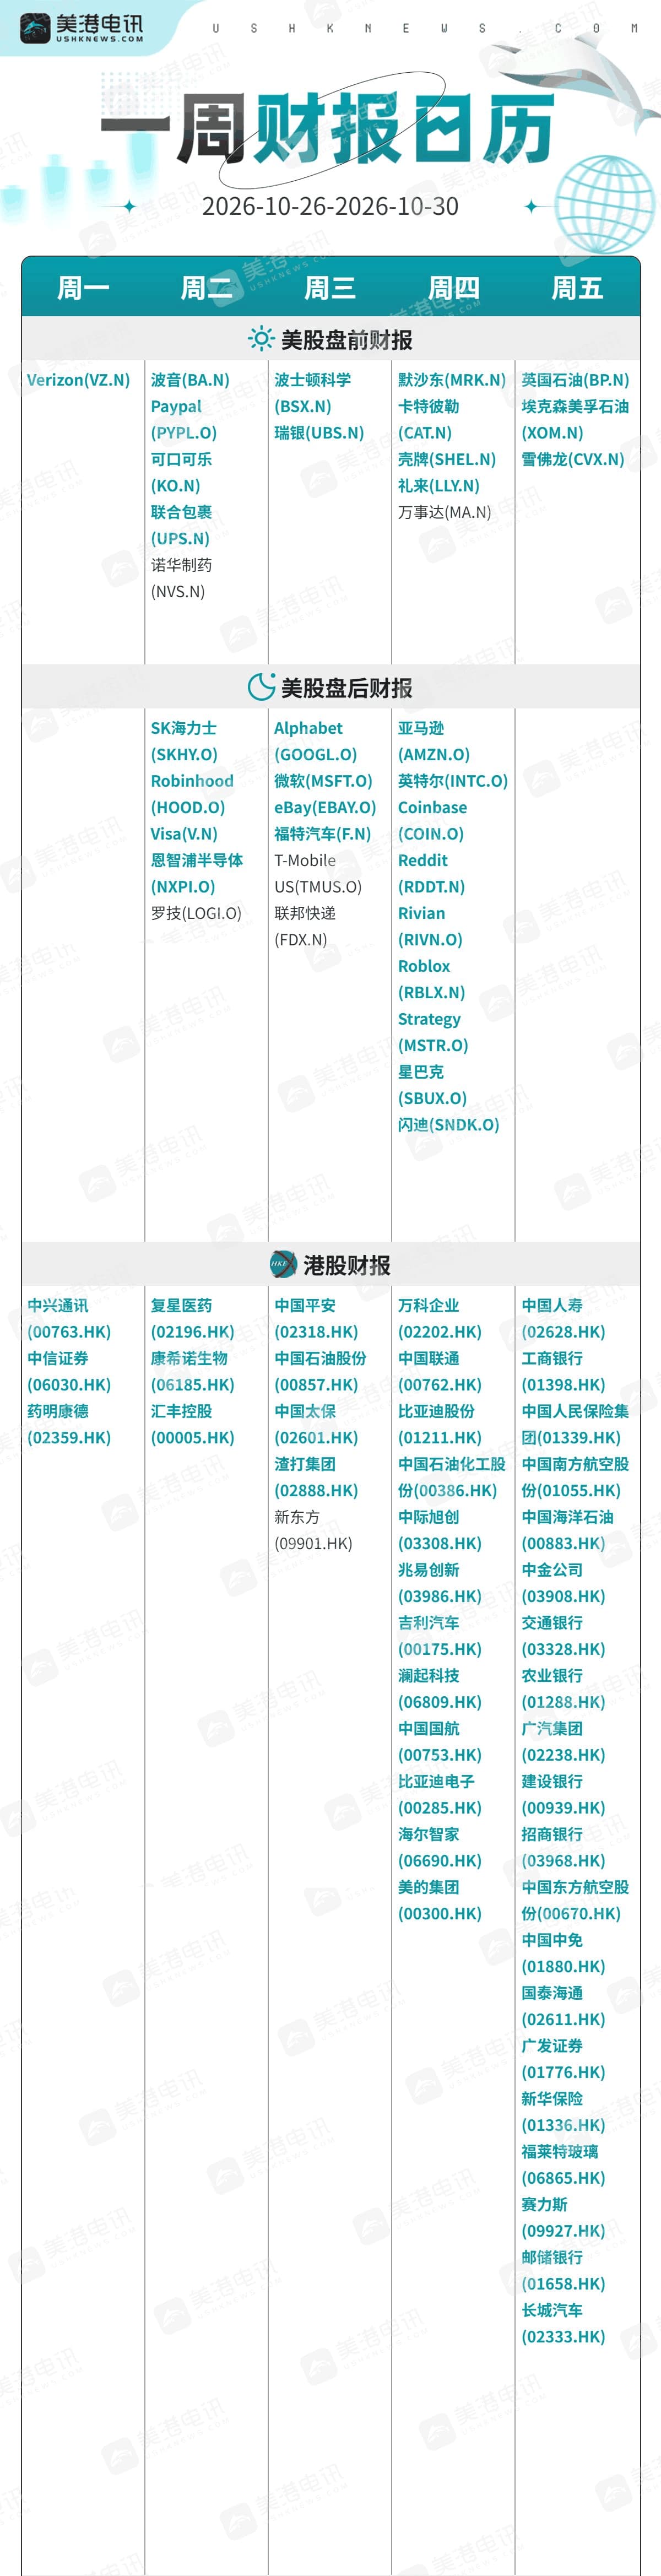
下週三美股盤後,微軟和Alphabet將率先公佈財報,週四盤後亞馬遜接棒登場。這三家雲巨頭今年的資本開支合計接近6000億美元,市場迫切想要確認的答案只有一個:真金白銀的收入增長,究竟能不能跟上龐大的算力投入。
上週Meta的財報已經給市場敲響了警鐘。儘管其三季度營收同比增長26%至646億美元、超出預期,但全年資本開支指引高達1300億至1450億美元,導致自由現金流驟降並轉負。負自由現金流直接引爆了估值和融資擔憂,拖累納指當天創下6月以來最大單日跌幅。
微軟的焦點在於Azure增速與在手訂單。市場預期其2027財年第一財季(對應自然年三季度)營收同比增長17%至906億美元,調整後每股收益4.73美元,Azure按固定匯率計算預計增長44%至45%。比增速更關鍵的是其約6800億美元的合同履約餘額能否繼續攀升,以及按用量計費的Copilot能否轉化爲實質性收入。
支出端的壓力同樣難以迴避。微軟全年資本開支約1750億美元,高盛測算其自由現金流將從2026財年的約670億美元降至2027財年的401億美元,2028財年恐再降至約143億美元。若Azure因算力供給瓶頸而出現減速,估值將率先承壓。
Alphabet則要看雲業務與搜索廣告誰跑得更快。市場預期其三季度營收同比增長24%至1273.6億美元,每股收益3.04美元。回顧二季度,其雲收入大增82%至248億美元,客戶承諾訂單達5140億美元,搜索及其他業務收入增長17%至633億美元,YouTube廣告收入增長13%至111億美元;但與此同時,其全年資本開支指引已上調至1950億至2050億美元,二季度自由現金流已錄得負58億美元。
亞馬遜的看點在於算力產能轉化。亞馬遜全年資本開支計劃高達2200億美元,其二季度AWS雲收入同比增長37%至422億美元。首席執行官賈西此前在訪談中透露,公司2026年的主要算力產能已經售罄,2027年大部分產能已被預訂,2028年也有相當一部分拿到了客戶承諾;目前真正的瓶頸在於電力和組件供應,部分機架甚至因電力不足而閒置。
多頭陣營依然握有數據支撐。Dan Ives給出的兩組核心數字是:今年全行業AI支出約8500億美元,而云業務在手訂單已超過2萬億美元,且訂單增速快於營收增速。他的結論很明確——這些巨頭缺的是產能,而不是客戶。
雲巨頭之外,美股下週還有多隻芯片與傳統行業龍頭密集放榜。週一由電信巨頭威瑞森打頭陣;週二盤前看波音和可口可樂、盤後看Visa;週四盤前有禮來和默沙東、盤後有芯片巨頭英特爾;週五盤前則是埃克森美孚、雪佛龍和英國石油三大能源巨頭,高油價對上游現金流的增厚效應將直接體現在當天的財報數字中。
歸根結底,三大雲巨頭的表現或將決定下週美股指數的方向:資本開支還要不要加,加到哪裏去。如果支出繼續上調而收入兌現滯後,高貼現率與自由現金流萎縮將聯手壓制估值;反之,只要訂單增速繼續跑贏收入,AI這條核心主線或許還能再撐下去。