沃什不願給出明確指引,市場卻急尋加息終點
美聯儲本週政策會議的焦點不僅是利率決定,更在於主席凱文·沃什(Kevin Warsh)能否清晰解釋未來的貨幣政策方向。
市場目前預計,美聯儲可能採取相對溫和的緊縮路徑,到2027年第一季度末最多加息三次。但如果通脹壓力持續,政策也可能轉向更大幅度的緊縮。對投資者而言,真正影響資產價格的,不只是本週是否加息,更是利率最終將升至何種水平,以及美聯儲準備在多大程度上收緊金融條件。
威靈頓管理公司(Wellington Management)全球宏觀分析師朱希·達萬(Juhi Dhawan)表示,相較於本次會議的結果,市場更關心利率最終將走向何處。
她認爲,有限次數的加息符合美聯儲逐步撤銷去年降息的邏輯;但如果進入完整的加息週期,累計加息幅度可能達到150至200個基點,使利率回到2023年以來的高位區間。
沃什溝通策略受考驗,市場難以判斷加息終點
預測機構LH Meyer聯合創始人德里克·唐(Derek Tang)指出,市場目前很難判斷加息何時結束。過去的美聯儲主席通常會說明政策判斷框架,例如在潛在通脹降至足夠低的水平後停止加息並維持利率不變,但沃什尚未明確傳遞類似信號。
唐認爲,沃什在回答政策問題時越來越擅長給出不明確的答覆,使美聯儲的政策路徑顯得難以預測。利率最終水平將直接影響借款人和購房者,如果緊縮力度過大,還可能抑制當前經濟擴張。
沃什今年5月就任後,改變了美聯儲的溝通方式,強調“少即是多”,希望減少央行發聲,讓市場發揮更大作用。但紐約大學斯特恩商學院經濟學教授尼古拉斯·埃科諾米德斯(Nicholas Economides)認爲,這一策略可能適得其反。
埃科諾米德斯表示,市場希望聽到美聯儲主席對政策方向作出清晰解釋,而不是僅僅觀察市場自身的變化。如果美聯儲不能以權威、連貫的方式說明政策邏輯,就可能逐漸喪失引導市場預期的能力。
他以9月加息後的市場反應爲例。當時,沃什沒有明確說明這次三年來首次加息究竟是一次性行動,還是新一輪加息週期的開始。在缺乏明確指引的情況下,市場大幅上調對未來利率的預期,10年期美國國債收益率升至5.3%。
金融條件仍寬鬆,進一步加息的理由依然存在
除了通脹數據,金融條件是否足夠緊縮,也是判斷美聯儲下一步行動的重要線索。
Mott Capital Management創始人、長期關注宏觀經濟主題的投資者邁克爾·克萊默(Michael Kramer)認爲,現有證據總體支持繼續加息,儘管他預計美聯儲本週不會採取行動。
芝加哥聯儲中國全國金融條件指數目前爲-0.50,仍處於歷史上相對寬鬆的水平。該指數向零靠近,通常意味著金融條件正在收緊;進一步下降、變得更加負值,則意味著金融條件趨於寬鬆。
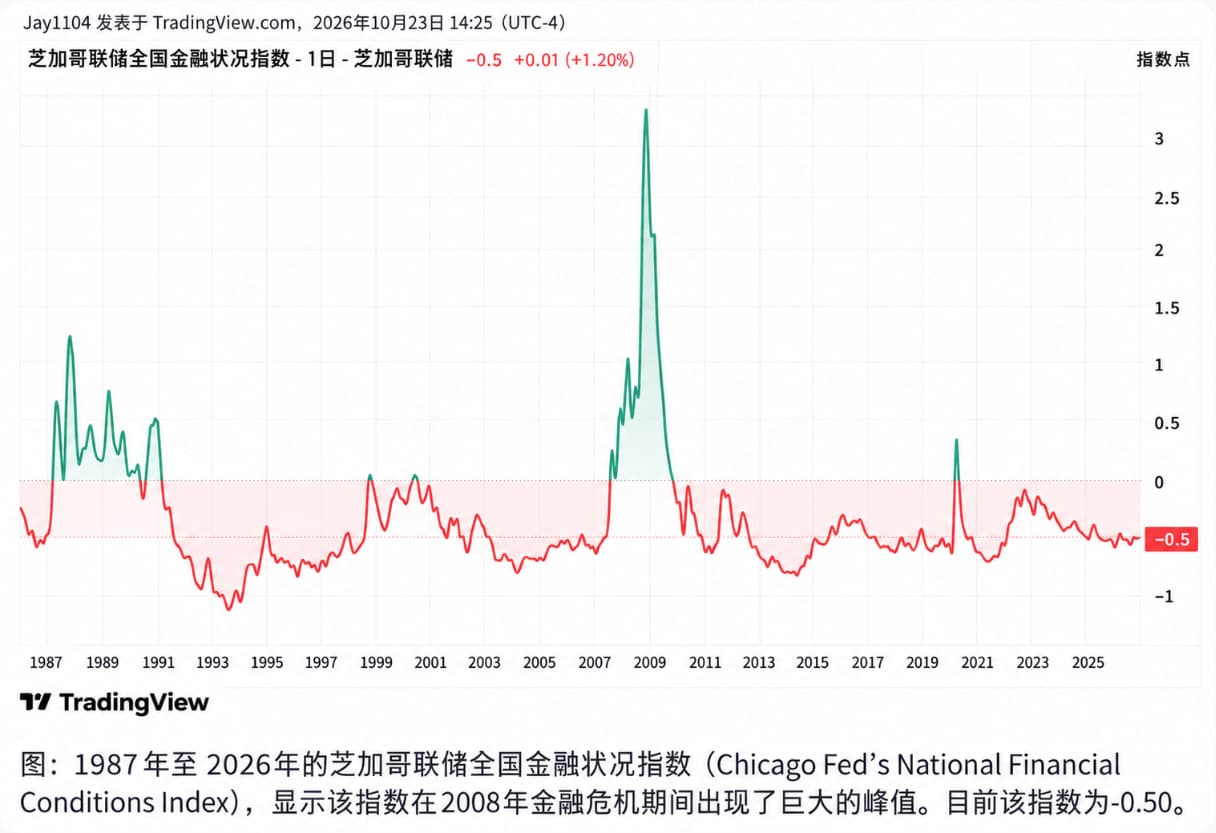
克萊默指出,2022年美聯儲加息期間,金融條件曾明顯收緊。如果央行希望將通脹壓回2%的目標,就可能需要繼續加息,直到金融條件變得更具限制性。當前金融條件收緊幅度有限,說明貨幣政策對經濟和市場的約束可能仍不充分。
股市表現也能提供線索。歷史上,標普500指數(SPX)與金融條件指數通常呈反向變化:股價上漲往往伴隨著金融條件放鬆。若美聯儲進一步收緊政策,金融條件可能隨之惡化,從而削弱股票市場的支撐。
信貸市場目前尚未顯示出明顯的壓力。美國高收益債券期權調整利差雖然有所擴大,但整體仍處於相對低位,這可能是金融條件尚未顯著收緊的原因之一,也有助於解釋爲何股市對潛在加息週期反應有限。
當信貸利差擴大時,股票市場的隱含波動率往往也會隨之上升。如果投資者因預期美聯儲進一步加息而重新評估信用風險,信貸利差可能進一步走闊,市場波動隨之加劇,並對股票估值構成壓力。
克萊默認爲,過去兩年股市表現強勁、市盈率持續擴張,也很難說明金融條件一直處於明顯緊縮狀態;2022年是一個較爲突出的例外。若美聯儲決心進一步壓低通脹,就需要讓金融條件真正發揮約束作用,而這可能意味著風險資產承壓。
克萊默建議,投資者不應只盯著政策利率本身,而應觀察金融條件是否已經收緊到足以讓通脹迴歸目標的程度。股市表現或許是最直觀的觀察窗口之一,但還需要結合信貸利差等指標綜合判斷。