
“美聯儲傳聲筒”:通脹升溫卻不急於加息,美聯儲爲何將按兵不動
素有“美聯儲傳聲筒”之稱的Nick Timiraos表示,美國最新通脹數據支持進一步收緊貨幣政策,但美聯儲本週仍可能維持利率不變。隨著官員持續釋放謹慎信號,金融市場已大幅降低對10月加息的押注,政策焦點逐漸轉向12月及此後的緊縮路徑。
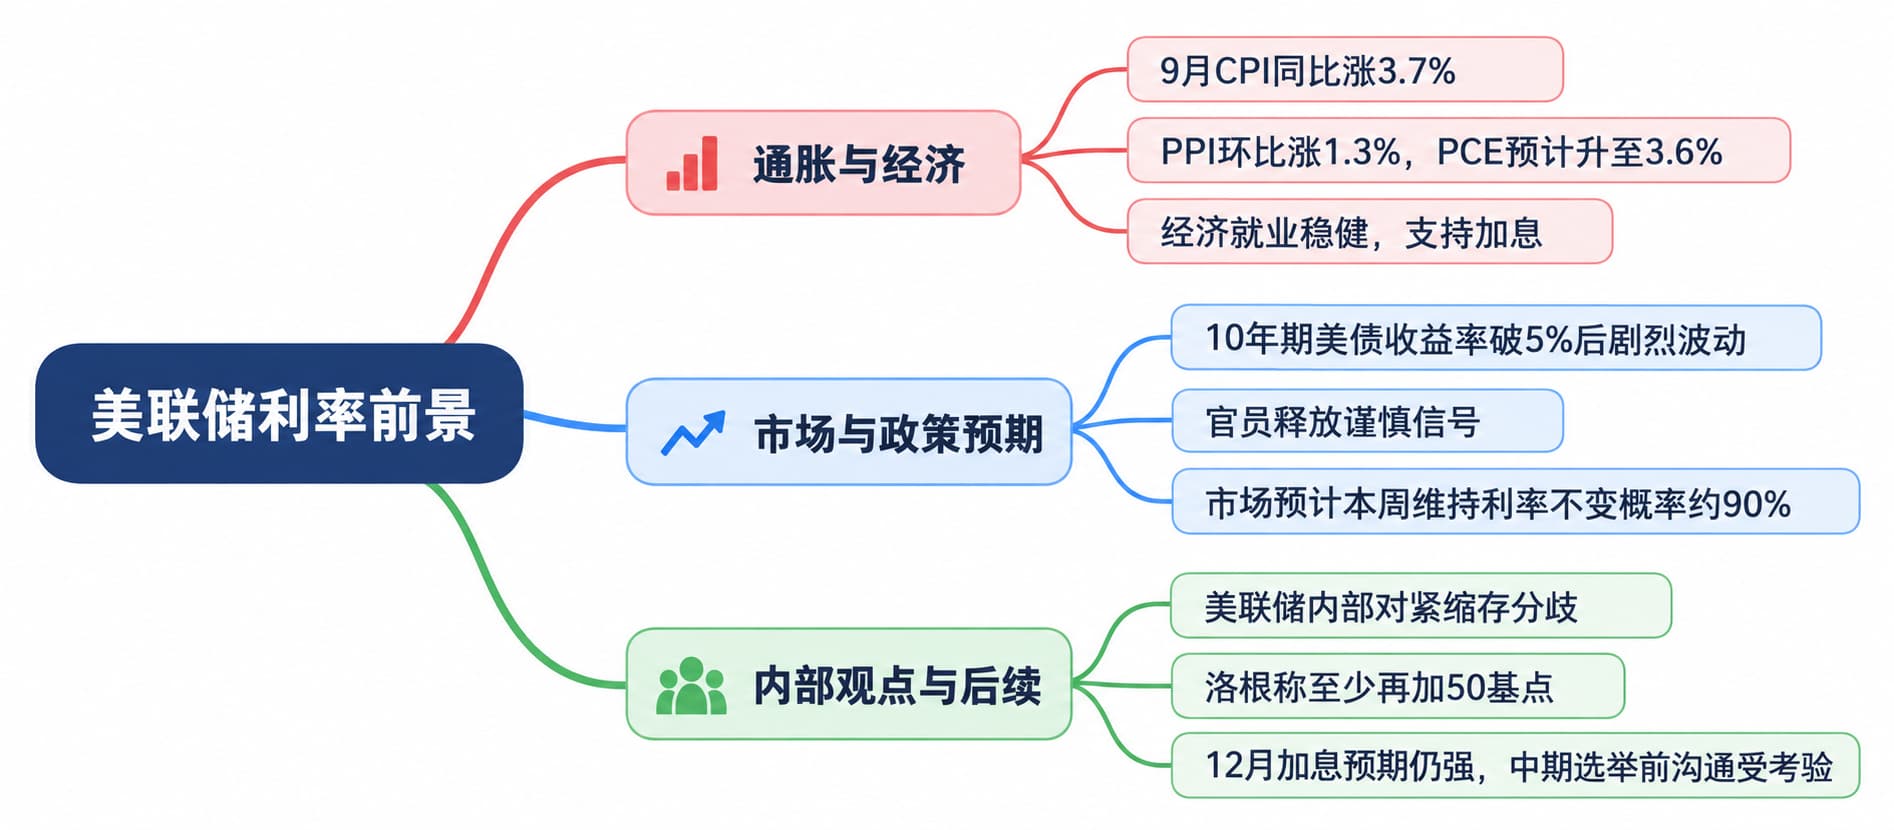
美聯儲將於本週召開貨幣政策會議,目前聯邦基金利率目標區間爲3.75%至4.00%。截至上週五,利率期貨市場預計美聯儲本週維持利率不變的概率約爲90%。
這一預期與近期經濟數據形成反差。美國9月消費者價格指數(CPI)同比上漲3.7%,生產者價格指數(PPI)環比上漲1.3%。經濟學家預計,本週四公佈的9月個人消費支出(PCE)物價指數同比漲幅將從8月的3.4%升至3.6%,顯示通脹可能進一步偏離美聯儲2%的目標。
美國經濟也尚未出現明顯失速跡象。9月失業率爲4.2%,初請人數維持低位,人工智能基礎設施投資與消費支出繼續支撐經濟活動。市場預計,美國第三季度經濟增長可能有所加快。
全國保險公司首席經濟學家凱西·博斯特揚契奇(Kathy Bostjancic)認爲,近期數據顯示美國經濟、消費者支出及勞動力市場依然穩健,而通脹形勢進一步惡化,從經濟基本面判斷,當前具有加息的充分理由。
美債收益率劇烈波動,促使官員放緩行動
美聯儲傾向暫停加息的重要原因之一,是美國國債市場此前出現的劇烈波動。
美聯儲9月加息25個基點後,美國10年期國債收益率迅速突破5%,隨後一度升至5.3%以上,創24年來最高水平。借貸成本上升加劇了市場對房地產、企業融資及經濟增長前景的擔憂。
上週四,隨著科技股遭到拋售,資金轉向國債市場,美國10年期國債收益率單日下跌約19個基點至4.95%,創2023年3月硅谷銀行倒閉以來最大單日降幅。
博斯特揚契奇認爲,美債收益率此前的快速上升令美聯儲官員感到擔憂,因爲長期借貸成本可能對經濟形成超出預期的抑制作用。
紐約聯儲主席威廉姆斯、美聯儲副主席傑斐遜等官員此前陸續表示,央行可以等待更多數據,再決定是否繼續上調利率。
市場隨即調整預期。10月中旬公佈的通脹數據一度促使交易員提高當月加息押注,但美聯儲主席凱文·沃什在10月16日的公開講話中表示,9月會議以來的經濟變化大體符合官員預期,並未主動糾正市場對暫停加息的判斷。
前達拉斯聯儲主席、現任高盛副董事長卡普蘭(Robert Kaplan)認爲,美聯儲此前並未爲10月加息進行充分的預期引導,當前維持政策不變已成爲更容易執行的選擇。
卡普蘭表示,如果官員認爲最終所需的加息幅度有限,那麼將兩次行動間隔拉長六週,所承擔的政策風險仍然可控。
瑞銀美國首席經濟學家喬納森·平格爾(Jonathan Pingle)也指出,連續兩次會議加息可能使投資者誤以爲美聯儲即將啓動比實際計劃更激進的緊縮週期,而目前通脹尚未出現2022年那樣的失控跡象。
官員對緊縮力度存分歧,12月加息預期仍強
雖然市場普遍預計10月暫停加息,但美聯儲內部對後續政策力度仍存在明顯分歧。
威廉姆斯和舊金山聯儲主席戴利此前均將9月加息視爲防範通脹風險的預防性措施。戴利一度認爲,美聯儲仍有可能不需要進一步加息,但在9月CPI報告公佈後,她表示繼續加息的可能性已經超過不加息。
另一些官員則主張採取更積極的緊縮政策。達拉斯聯儲主席洛根認爲,美聯儲至少還需要加息50個基點。克利夫蘭聯儲主席哈瑪克則傾向於儘早進行較小幅度的利率調整,以免未來被迫採取更大規模的政策修正。
洛根和哈馬克曾在7月利率決議中支持加息,明尼阿波利斯聯儲主席卡什卡利也持相同立場。分析人士預計,如果本週決定維持利率不變,會議仍可能出現支持加息的反對票。
美聯儲理事沃勒的立場相對摺中。他認爲,加息無需在連續會議上進行,但應在合理時間內完成必要的政策調整。
機構預測同樣出現分化。桑坦德美國資本市場首席經濟學家斯坦利(Stephen Stanley)預計,美聯儲本週暫停加息,但將在12月再次提高利率。美國銀行美國經濟研究主管阿迪蒂亞·巴韋(Aditya Bhave)則仍預測本週可能意外加息。
巴克萊美國首席經濟學家馬克·賈諾尼(Marc Giannoni)認爲,人工智能投資熱潮可能持續推高能源、設備和其他資源需求,增加價格上漲向更多行業擴散的風險。如果相關投資保持強勁,美聯儲可能需要採取更多措施抑制經濟需求。
臨近美國中期選舉,政策溝通面臨考驗
本週政策會議距離11月3日美國中期選舉不足一週,也使美聯儲的決策受到更多關注。
安永帕特儂首席經濟學家格雷戈裏·達科(Gregory Daco)認爲,沃什需要在新聞發佈會上解釋暫停加息的經濟依據,避免外界產生政策決定受到政治因素影響的印象。
美聯儲官員一貫強調,貨幣政策決策不受選舉影響。不過,在通脹持續超過目標的情況下,如果沃什未能說明爲何暫緩行動,市場可能重新質疑央行控制物價的決心。
沃什此前多次反對過度使用前瞻性指引,認爲提前承諾未來的利率路徑可能限制政策靈活性。這也使投資者更加關注他如何描述通脹風險及金融條件變化。
本週公佈利率決議後,市場將首先關注沃什是否仍認爲當前金融條件已形成足夠約束,以及12月加息是否保留政策空間。
一天後,美國將公佈第三季度GDP初值及9月PCE物價指數。美聯儲還將在12月會議前獲得更多就業與通脹數據,爲判斷是否需要繼續提高利率提供依據。





