
美聯儲料按兵不動,沃什或釋放鷹派信號:美債多頭恐遭反殺!
美聯儲官員本週召開貨幣政策會議之際,正面臨一場關鍵爭論:面對短期內看不到明顯消退跡象的通脹壓力,央行究竟能夠採取什麼行動、應該採取什麼行動,又將如何選擇。
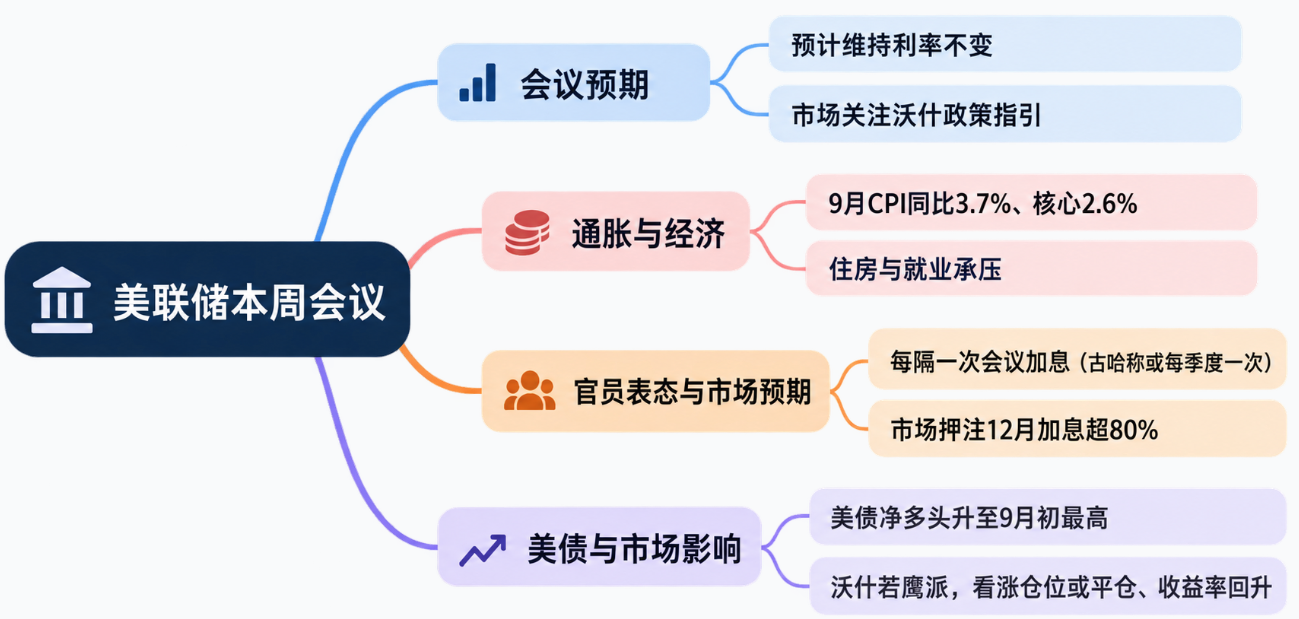
聯邦公開市場委員會(FOMC)將於台北時間週四凌晨2點公佈決議。市場普遍預計,美聯儲將維持基準利率不變,此前該行已於9月加息25個基點。不過,投資者真正關注的焦點,是政策制定者將如何暗示未來的行動方向,尤其是美聯儲主席凱文·沃什(Kevin Warsh)會釋放什麼信號。
德意志銀行高級美國經濟學家佈雷特·瑞安(Brett Ryan)表示,他將重點關注沃什如何描述未來的貨幣政策路徑。沃什一直不願提前透露政策方向,希望美聯儲減少對“前瞻指引”的依賴,不再像21世紀以來那樣頻繁向市場預告政策走向。
瑞安在給客戶的報告中寫道,沃什可能暗示,近期通脹數據進一步印證了9月會議上的判斷:隨著時間推移,美聯儲可能仍需要進一步收緊政策。不過,跳過10月這次加息,也能讓官員有更多時間評估數據變化。
通脹再升溫,住房與就業市場承壓
近期公佈的通脹數據,並未緩解今年早些時候就已加劇的價格壓力。
消費者價格指數(CPI)顯示,美國9月總體通脹率同比升至3.7%,主要受到能源價格飆升推動。剔除波動較大的食品和能源價格後,核心CPI同比漲幅爲2.6%,仍高於美聯儲2%的通脹目標,而且較8月上升了0.3個百分點,反映出價格壓力並未全面緩解。
與此同時,抵押貸款利率高於7%,美國住房市場進一步承壓。就業市場則呈現出“低裁員、低招聘”的局面:裁員人數接近20世紀60年代末以來的低位,但失業者尋找新工作的過程依然困難。
在這一背景下,貨幣政策的調整變得格外複雜。暫停加息有助於美聯儲評估此前的緊縮措施對經濟和金融環境產生了多大影響;但如果通脹遲遲不降,美聯儲又可能不得不進一步加息。屆時,住房市場、消費者貸款以及其他對利率敏感的經濟領域都可能承受更大壓力。
沃什希望打造一個政策態度更靈活的美聯儲,不願過早承諾未來的利率路徑,而是傾向於讓市場根據後續公佈的數據判斷政策方向。問題在於,美聯儲既要證明自己有決心控制通脹,又不能過早鎖定未來加息的幅度與速度。
經濟學家警告:政策執行風險上升
Evercore ISI首席經濟學家兼央行策略主管克里希納·古哈(Krishna Guha)認爲,當前政策環境中存在相當大的失誤風險。
古哈週一在報告中表示,沃什對市場風險保持警覺,理論上應該能夠展現沉著、穩健的領導風格,但美聯儲的政策執行面臨重大挑戰。
他指出,美聯儲尚未充分說明,如何衡量其雙重使命——維持低通脹和實現充分就業——各自面臨的風險,也沒有清楚解釋央行如何評估當前貨幣政策的收緊程度。這些信息缺口使市場更難判斷美聯儲下一步將如何行動。
儘管通脹持續偏熱,美國失業率總體仍保持穩定。與此同時,金融環境也在發生變化。芝加哥聯儲金融狀況指數顯示,自9月加息以來,金融環境略有收緊,股市波動加劇是其中一個因素。
近期,美聯儲副主席傑斐遜和紐約聯儲主席威廉姆斯等重要官員的表態,都指向一種可能性:如果通脹壓力持續,美聯儲或許會採取每隔一次會議加息一次的節奏。但究竟需要加息多少次,目前仍沒有明確答案。
古哈認爲,沃什近期在曼谷出席世界銀行和國際貨幣基金組織活動時的講話,與FOMC內部的主流觀點基本一致。這意味著,美聯儲可能採取審慎、有條不紊的緊縮節奏,以每季度加息一次作爲一種可能的基準路徑,再根據數據調整判斷,而不是預先排除任何利率水平。
他補充說,如果通脹數據繼續令人失望,或者經濟增長動能未能減弱,美聯儲就可能進一步加息。
市場押注12月加息,經濟學家意見分歧
根據芝商所的FedWatch工具,聯邦基金利率期貨顯示,市場對美聯儲本週加息的定價概率約爲10%,而12月加息的概率已超過80%。市場還認爲,2027年3月再次加息存在一定可能性;到2027年底,美聯儲再進行一次加息的概率約爲50%。
不過,經濟學家對於美聯儲是否應該繼續收緊政策,仍有明顯分歧。
花旗集團經濟學家認爲,未來幾個月通脹數據可能有所緩和,爲美聯儲繼續按兵不動提供理由,甚至可能爲明年開始降息創造條件。但花旗目前仍預測,美聯儲將在今年12月加息。
安聯集團首席經濟顧問穆罕默德·埃爾-埃利安(Mohamed El-Erian)則預計,美聯儲最終仍將加息,但他認爲這樣做是錯誤的,因爲更高的借貸成本可能傷害住房市場等脆弱領域,並加劇經濟不平等。
埃爾-埃利安週一在CNBC節目中表示,市場認爲美聯儲本次不會行動,這一判斷是對的,但沃什必須使用相當鷹派的措辭來解釋決定,因爲通脹數據普遍高於預期。
他認爲,解決通脹擔憂和美國國債收益率上升問題,應依靠“財政約束,而不是貨幣緊縮”。如果美聯儲最終選擇進一步收緊政策,受到衝擊的可能並不只是科技行業。埃爾-埃利安指出,科技行業受到的影響或相對有限,住房市場、汽車貸款、個人消費貸款等領域則可能承受更大壓力。
對於美聯儲而言,本次會議的難點不僅是決定是否加息,更在於如何解釋暫緩行動的理由,同時保留必要的政策空間。若沃什釋放更強硬的通脹信號,市場對12月加息的預期可能進一步強化;若強調耐心觀察數據,則可能緩和近期的緊縮押注。無論如何,通脹走勢仍將決定政策路徑。
美債多頭押注升溫,沃什若釋放鷹派信號,收益率下行交易面臨反轉
如果美聯儲在本週的貨幣政策會議上採取更強硬的立場,美國國債市場近期積累的看漲押注可能遭遇劇烈逆轉。
如果沃什在通脹等關鍵問題上釋放鷹派信號,市場就可能重新評估美聯儲最終會將利率提高到什麼水平,進而引發一輪痛苦的平倉潮。此前,部分交易員押注避險資金繼續流入美國國債,建立了收益率下行、債券價格上漲的多頭倉位。
花旗集團策略師David Bieber表示,在FOMC會議召開前,市場最明顯的變化,是投資者在美國國債和歐洲債券市場都轉向了戰術性做多。他指出,交易員正通過建立看漲倉位追逐債券漲勢,儘管從整體結構來看,市場仍處於淨空頭狀態。
芝商所的未平倉合約數據顯示,過去一週,交易員一直在削減美國國債空頭頭寸,同時押注此前的反彈能夠延續。這輪漲勢背後,包括市場對人工智能交易可持續性的擔憂,以及法國國債市場承壓等因素。
上週五,美債期貨市場出現大規模平倉,尤其集中在與10年期美債相關的合約。此前一天,美債市場剛剛錄得兩年多來表現最好的一次交易日,而10年期美債相關合約卻出現大量新增風險敞口,其交易特徵與空頭回補相符。
摩根大通的每週調查也顯示,市場淨多頭倉位已升至9月初以來的最高水平。
Columbia Threadneedle投資組合經理Ed Al-Hussainy表示,目前決定市場能否繼續維持現有定價的關鍵因素,是美聯儲的政策指引。
這意味著,即使本次會議最終沒有加息,沃什對後續政策的表態仍可能改變市場交易邏輯。如果美聯儲明確暗示仍準備進一步收緊政策,交易員可能需要重新評估債券多頭倉位,近期建立的看漲交易也就面臨被迫平倉的風險。
與此同時,期權市場的交易員正積極爲投資組合對沖風險,以應對收益率進一步下降、債券價格繼續上漲的情形。這一需求推高了相關對沖期權的成本,上週成本升至3月以來的最高水平。
不少交易員通過買入不同結構的看漲期權進行保護,其中一些策略押注未來幾周10年期美債收益率將進一步下降至約4.6%。
期權市場的看漲與看跌期權偏斜也發生明顯變化,市場定價大幅轉向看漲期權。換言之,與對沖收益率上升的風險相比,交易員現在願意支付更高的溢價,以防收益率進一步下行。
這種倉位變化反映出市場對美債反彈仍有期待,但也意味著交易更容易受到政策信號衝擊。若沃什強調通脹壓力持續、美聯儲仍需加息,投資者可能迅速撤出看漲倉位,令債券價格承壓、收益率回升;反之,如果他沒有進一步強化緊縮預期,近期的多頭交易則可能繼續獲得支撐。
本週美聯儲會議因此不僅關係到短期利率是否調整,也可能成爲美債市場倉位重新定價的關鍵節點。真正的風險在於,當前多頭押注已明顯增加,一旦政策指引與市場預期出現偏差,原本推動債券上漲的交易力量,也可能轉變爲加速平倉的壓力。





