
摩根士丹利警告美股或再跌8%,三大風險出清後有望反彈
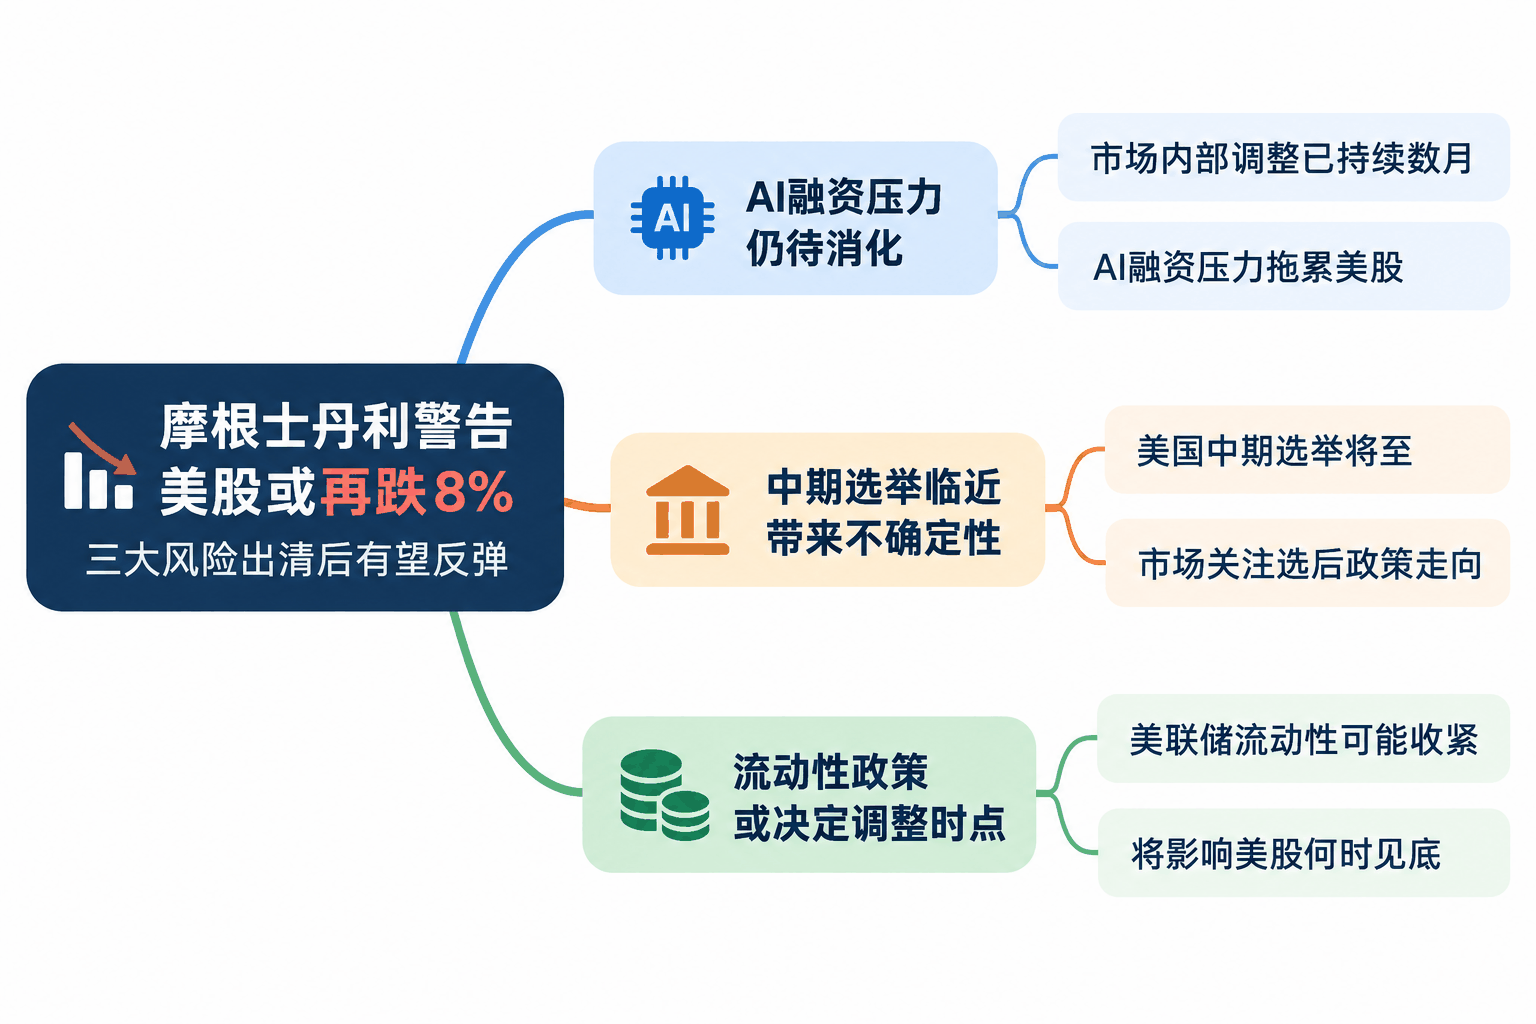
摩根士丹利警告,美國股市可能尚未完成本輪調整。人工智能融資壓力、中期選舉以及金融條件持續收緊三項因素,可能在未來數週推動標普500指數進一步下跌,但該行仍預計年底前市場將重新走高。
摩根士丹利首席美國股票策略師邁克·威爾遜(Mike Wilson)在最新客戶報告中指出,標普500指數短期可能跌至7100點附近,相當於較近期水平下跌約8%,創今年伊朗戰爭引發市場動盪以來最大的一輪調整。
儘管短期判斷趨於謹慎,摩根士丹利仍維持標普500指數年底8000點的基本預測。若指數從7100點附近回升至這一目標,反彈幅度約爲12%。
市場內部調整已持續數月,AI融資壓力仍待消化
威爾遜認爲,美股自6月開始的調整已進入最後階段,儘管主要股指此前仍徘徊在歷史高位附近,但大量個股已經經歷明顯下跌。
摩根士丹利統計顯示,自6月初以來,羅素3000指數成分股中約60%的股票已從階段高點回落超過20%,超過三分之一的股票跌幅達到30%,約八分之一的股票跌幅超過50%。
科技板塊內部的調整尤其明顯。該行數據顯示,約96%的半導體股票已從高點下跌超過20%,87%的股票跌幅超過30%。
威爾遜認爲,指數表現與個股走勢之間的差距最終可能通過標普500指數進一步回落得到修正。他提出的戰術性下行目標位於7100至7200點附近,略低於指數200日移動平均線。
摩根士丹利認爲,人工智能投資及融資前景是短期需要消化的首項風險。
近期投資者對人工智能資本支出的回報前景產生疑慮,同時,數據中心相關債券的信用利差擴大,提高了部分企業的融資成本。
隨著科技企業持續發行債券和股票籌集資金,資本市場還需要吸收大量新增證券供應。融資成本上升與債務發行增加,使人工智能投資鏈條面臨更復雜的資金環境。
部分企業的信用狀況也引發關注。人工智能雲計算企業CoreWeave的債務本月進入困境債務區間,加劇了市場對相關融資風險的擔憂。
威爾遜預計,人工智能融資問題可能在未來三至四周集中顯現,半導體行業處於相關壓力的中心。
摩根士丹利判斷,半導體板塊可能在11月中旬附近找到階段性支撐,但在此之前仍可能進一步下跌10%至15%。該行認爲,板塊調整結束的時間可能與融資擔憂緩解的時間大致重合。
美國中期選舉臨近,市場關注選後不確定性
第二項潛在出清事件是11月3日舉行的美國中期選舉。
摩根士丹利指出,從歷史數據看,中期選舉前數月往往是美國股市表現相對疲弱的階段。高盛此前的統計顯示,自1974年以來的中期選舉年份,標普500指數從8月1日至投票日的回報率中位數爲零。
相比之下,選舉結束後的歷史表現通常更爲積極。
摩根士丹利對1950年至2022年市場數據的分析顯示,美國中期選舉結束後三個月,標普500指數平均上漲約8%;此後六個月的平均累計漲幅約爲15%。
該行認爲,選舉本身可能成爲消除市場政治不確定性的一個時間節點。無論具體結果如何,選舉結束都可能減少部分投資者此前難以評估的政策風險。
不過,選舉結束後的政策變化仍是重要變量。
威爾遜在報告中提到,特朗普政府此前釋放過選後可能擴大對伊朗軍事行動的信號。相關不確定性已成爲近期與客戶交流時受到關注的市場風險之一。
摩根士丹利表示,這類突發事件的發生時間及實際影響難以準確預測,因此並未將具體軍事升級作爲確定情景。
美聯儲流動性政策或決定調整何時結束
第三項風險來自美國金融條件持續收緊,威爾遜將流動性變化視爲可能促成市場最後一輪下跌的重要因素。
美聯儲9月將聯邦基金利率目標區間提高25個基點至3.75%至4.00%,隨後美國國債收益率明顯上升。能源價格高企及央行資產負債表擴張速度放緩,也增加了風險資產面臨的壓力。
威爾遜指出,即使美聯儲不繼續提高政策利率,債券收益率上升本身也會通過提高融資成本收緊金融條件。
這種市場自發收緊可能幫助美聯儲抑制經濟增長和通脹,但也可能造成金融市場難以承受的壓力,促使央行重新評估政策立場。
摩根士丹利認爲,市場需要密切觀察美聯儲是否釋放增加流動性的信號。如果融資壓力繼續擴大,貨幣政策調整可能成爲股市結束調整的一個重要催化因素。
不過,目前貨幣市場尚未出現迫使央行立即干預的明顯緊張跡象。
據路透社本週三報道,市場普遍預計美聯儲將在當天結束的貨幣政策會議上維持利率不變。芝商所FedWatch工具顯示,市場對維持利率不變的定價概率約爲90%。
在這樣的政策環境下,威爾遜認爲,市場此前的調整已經消化了部分風險,但主要指數仍可能需要進一步回落,才能與更爲疲弱的市場廣度趨於一致。
摩根士丹利當前繼續偏好盈利質量較高、財務狀況穩健的企業,並認爲未來數週可能出現更適合增加風險敞口的市場環境。
該行維持標普500指數年底8000點的目標,並將未來12個月的基本目標設爲8300點。其判斷仍取決於融資壓力逐步緩解、金融條件改善以及企業盈利增長繼續推進。





