
按兵不動後沃什淡化前瞻指引,美聯儲12月政策路徑再添懸念
美聯儲週四凌晨宣佈維持利率不變,在9月加息後暫緩進一步收緊貨幣政策,但內部鷹派分歧明顯擴大。
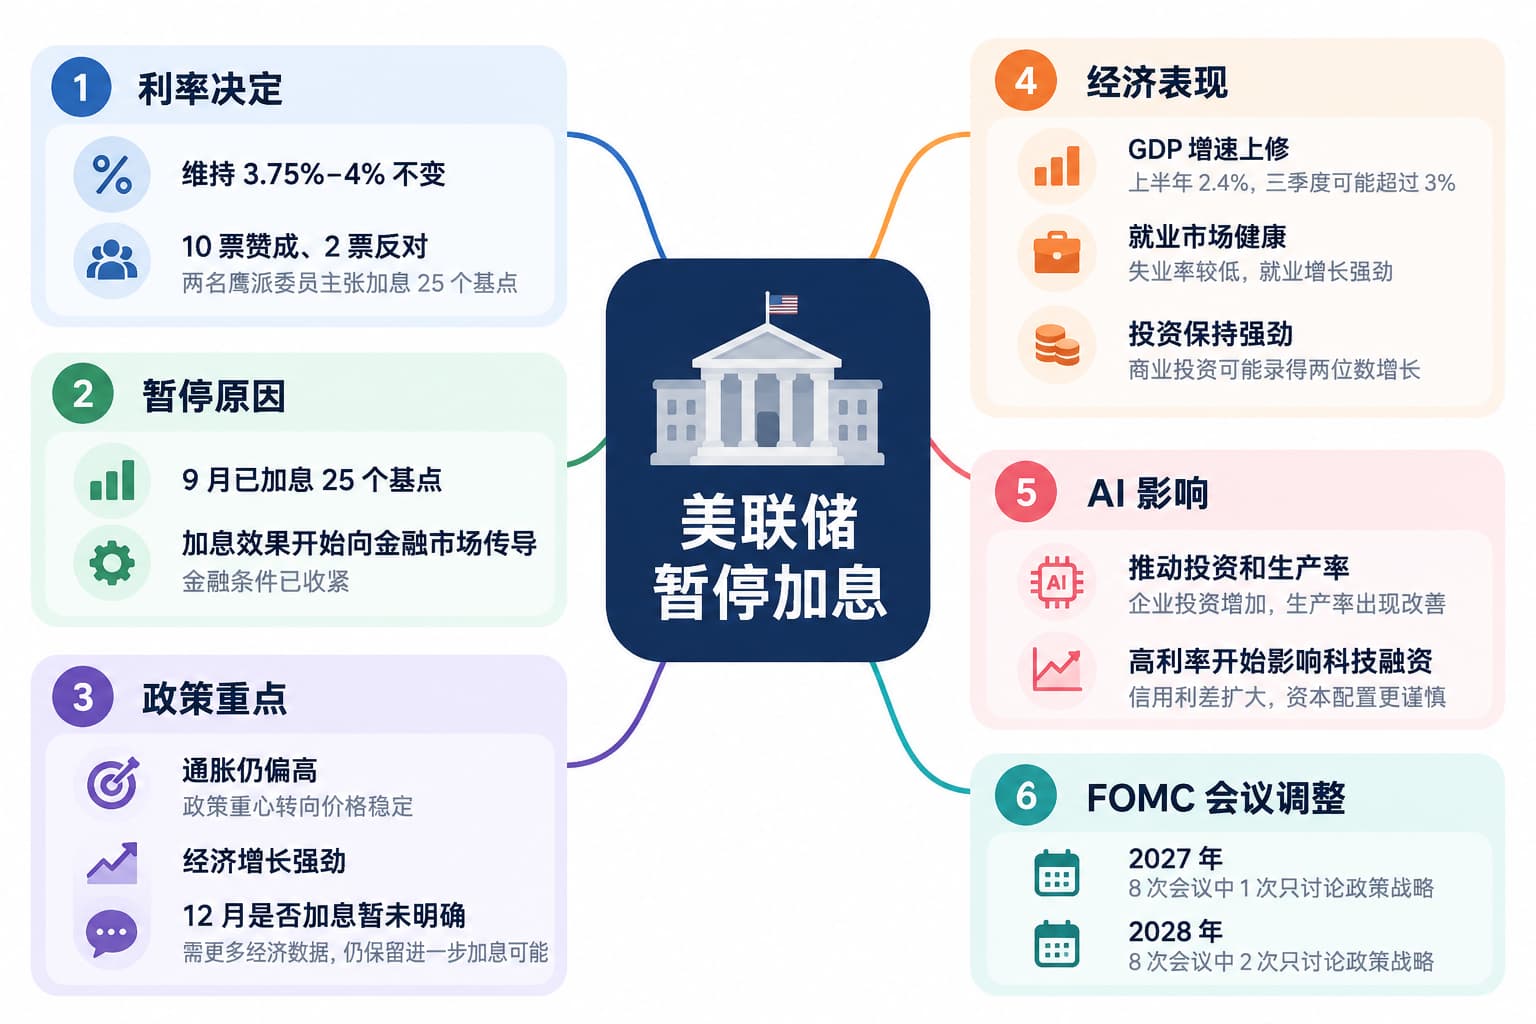
聯邦公開市場委員會(FOMC)以10票贊成、2票反對的結果,將聯邦基金利率目標區間保持在3.75%-4%,美聯儲理事庫克和克利夫蘭聯儲主席哈瑪克均主張再次加息25個基點。
隨後舉行的新聞發佈會上,美聯儲主席沃什沒有爲12月會議提供明確政策指引。他表示,當前政策討論仍主要集中在價格穩定問題上,美聯儲需要獲得更多經濟信息後,才能判斷合適的貨幣政策立場。
“不要預設會議結果。”沃什表示,除非發生危機,市場不應過度依賴美聯儲的前瞻性指引。對於當前利率水平是否已經足夠合適,他稱,委員會普遍認爲此前採取的措施已經開始產生效果,但是否還需要進一步行動,目前尚未得出明確結論。
另外,沃什還宣佈將調整FOMC會議安排。美聯儲2027年仍將按計劃召開8次會議,但其中一次會議將不對貨幣政策利率進行投票,而是專門討論政策戰略。2028年,8次會議中將有兩次專門用於討論政策戰略,不會對政策利率進行投票。這些會議將不屬於正式的政策決策會議。
9月加息開始通過金融市場傳導
美聯儲9月已經將利率上調25個基點。沃什當時將這一行動形容爲“取消了一劑寬鬆措施”,此次進一步表示,9月加息對金融市場產生的影響基本符合預期。
他稱,美聯儲正在收緊金融條件。自9月初以來,科技行業內外均開始感受到利率變化帶來的影響,部分資產信用利差擴大,市場參與者在資本配置方面也變得更加謹慎。
不過,沃什拒絕直接將當前金融環境定義爲“緊縮”。他說,信貸環境確實已經收緊,但“我既不願、也無法將其形容爲‘緊縮’”。
這一判斷也是美聯儲此次暫停加息的重要背景。9月會議結束後,聯邦基金期貨一度顯示市場預計10月再次加息的概率超過70%。此後紐約聯儲主席威廉姆斯和美聯儲副主席傑斐遜先後表示,9月的行動已經爲決策者爭取到觀察經濟的時間,加息預期隨之明顯下降。
但此次聲明仍保留進一步收緊政策的可能。美聯儲重申通脹“仍然偏高”,並將對經濟活動的描述從9月的“穩健擴張”上調至“強勁擴張”,同時表示國內支出具有韌性,投資保持強勁,失業率變化不大。
政策討論進一步向通脹集中
沃什表示,美聯儲近幾天的討論“主要集中在我們職責範圍內的價格穩定方面”,並再次明確,美聯儲以個人消費支出價格指數(PCE)衡量的通脹目標仍是2%。
“我們絕不會採取‘軟性’的通脹目標。”沃什稱,美聯儲將實現物價穩定,“沒有任何藉口或條件”。
近期能源價格上漲進一步增加了政策層面對通脹的關注。沃什表示,石油期貨價格已經上漲,消費者正感受到燃料成本上升帶來的壓力,短期通脹預期也有所抬升。不過,從通脹互換等長期指標看,家庭和企業仍然相信美聯儲能夠實現價格穩定。
9月美國CPI同比漲幅達到五個月來最高水平。能源價格是重要推動因素,但數據同時顯示,商品和服務價格上漲範圍有所擴大。美聯儲將在週四獲得9月PCE數據的更新,這是其最關注的通脹指標之一。
兩名FOMC成員要求立即加息,也凸顯出委員會內部對於通脹風險的分歧。哈瑪克此前一直是較爲鷹派的政策制定者,7月會議時就曾因傾向更緊縮政策而投下反對票。
強增長與AI投資沒有消除通脹顧慮
與通脹壓力並存的,是明顯強於此前預期的美國經濟。沃什表示,美國經濟活動正以強勁步伐擴張,今年上半年GDP增速已經從此前估計的1.8%上修至2.4%,第三季度增長速度可能進一步超過3%。
國內支出繼續保持韌性,商業投資可能錄得兩位數增長。勞動力市場同樣保持健康,失業率低於一年前水平,就業增長高於去年,以四周平均值計算的首次申領失業救濟人數處於數十年來低位。
沃什表示,美聯儲在充分就業目標上的進展“相當積極”,這使當前政策注意力進一步轉向通脹。與此同時,多數官員並未認定美國經濟已經過熱,經濟增長加快也不必然意味著增長本身正在製造通脹。
生產率成爲美聯儲判斷這一問題的重要變量。沃什稱,美國生產率已經出現改善,資本支出佔GDP的比例處於歷史高位,企業投資增長也已經擴散到更多行業。
人工智能是其中的重要推動因素,但沃什對其長期影響仍持開放態度。他表示,目前觀察到的許多生產率改善發生在AI大規模應用之前,因此AI最終能夠帶來多大額外生產率提升,以及這種提升將如何影響通脹和就業,仍需進一步觀察。
沃什同時明確表示,AI投資無法脫離利率環境。“利率會直接或間接地影響幾乎所有事物。”他稱,近期信用利差擴大和資本配置趨於謹慎,已經顯示更高融資成本正在傳導至科技行業及其他資產。





