
法德利差一度升至178基點,風險如何外溢?
法國10年期國債相對德國同期限國債的收益率利差在本月一度擴大至178個基點,爲2011年底以來高位。法國10年期國債收益率也曾達到5%,爲2002年以來首次。不過,法德利差近日已回落至約150個基點。
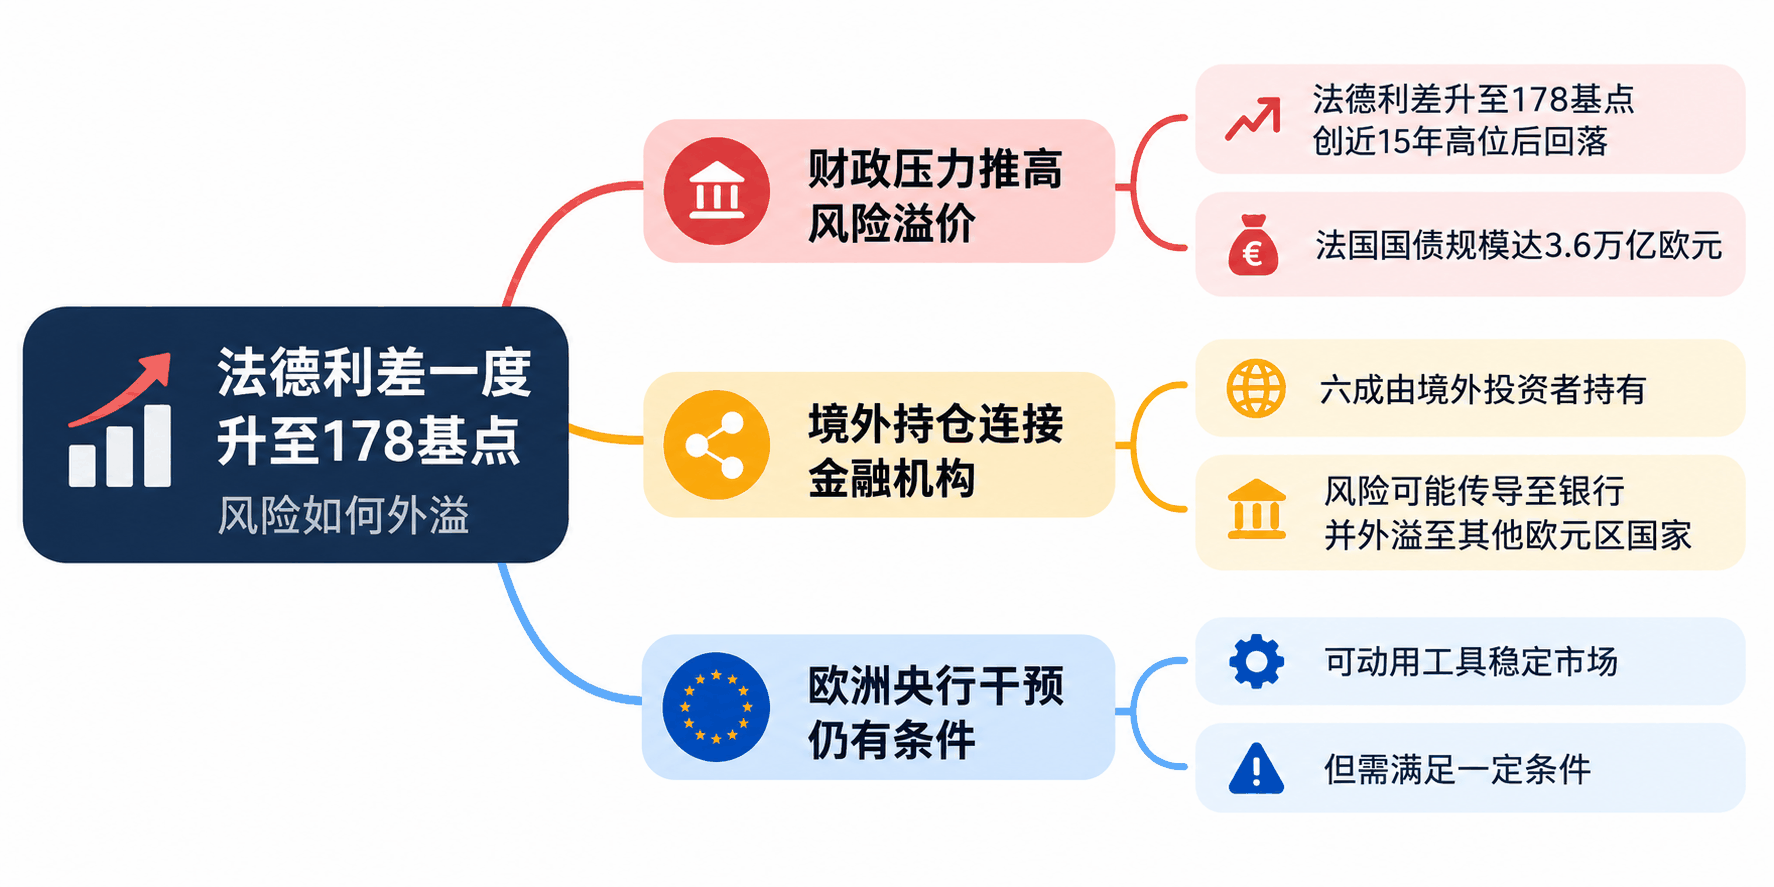
法國目前仍能正常發行國債,與希臘當年失去債市融資渠道的情形不同。但法國債務總額約3.6萬億歐元,約爲希臘2011年債務規模的十倍,其中六成由境外投資者持有,令市場更加關注跨境傳導風險。
財政壓力推高風險溢價
歐洲央行因能源價格衝擊而加息,推高了歐元區整體借款成本。法國還承受自身財政壓力:政府債務相當於GDP的119%,高於歐元區約87%的平均水平。
法國政府已放棄將今年財政赤字率從2025年的5.1%降至5%的目標,目前預計爲5.4%。該國稅收負擔已處歐洲高位,公共支出佔經濟總量的57%,削減支出又受到議會分歧及社會福利壓力制約。
法國經濟與希臘危機時期仍有顯著差異。法國經常賬戶接近平衡、產業更爲多元;希臘2009年經常賬戶赤字約佔GDP的12%,危機期間德希利差峯值超過3500個基點。
境外持倉連接金融機構
彭博社援引法國央行數據稱,非居民持有法國債務的比例接近十年高位。國際清算銀行研究指出,境外投資者建倉通常緩慢,在市場承壓時卻可能迅速拋售。
截至第二季度末,法國保險公司和銀行分別持有本國債務的9.2%和10.5%。太平洋投資管理公司歐洲利率投資組合經理康斯坦丁·韋特(Konstantin Veit)認爲,如果某次國債拍賣遇阻,當局可能鼓勵中國銀行購買。這仍是壓力情景,並非已發生的融資中斷。
法國巴黎銀行週三披露,持有約190億歐元法國主權債券,其中160億歐元按攤餘成本計量。該行第三季度淨利潤同比增長14%,股票及相關證券交易收入增長50%。市場更關注融資成本上升及經濟放緩可能帶來的間接影響。
歐洲央行干預仍有條件
歐洲央行本週四將公佈利率決定。路透社報道稱,市場普遍預計存款利率維持2.5%不變。政策制定者既需應對能源通脹,也需評估國債收益率上升對企業和家庭融資的影響。
市場關注歐洲央行的傳導保護工具(TPI)。該工具用於應對缺乏基本面依據、嚴重擾亂貨幣政策傳導的市場波動,法德利差達到特定水平並不會自動觸發購債。
路透社援引Algebris基金管理公司的判斷稱,法國風險目前仍主要集中在本國;若壓力蔓延,歐洲央行可能考慮對其他歐元區成員國使用TPI。歐洲央行尚未宣佈相關干預安排。





