一週熱榜精選:沃什未解美聯儲12月懸念,AI繁榮背後的資金賬
行情回顧
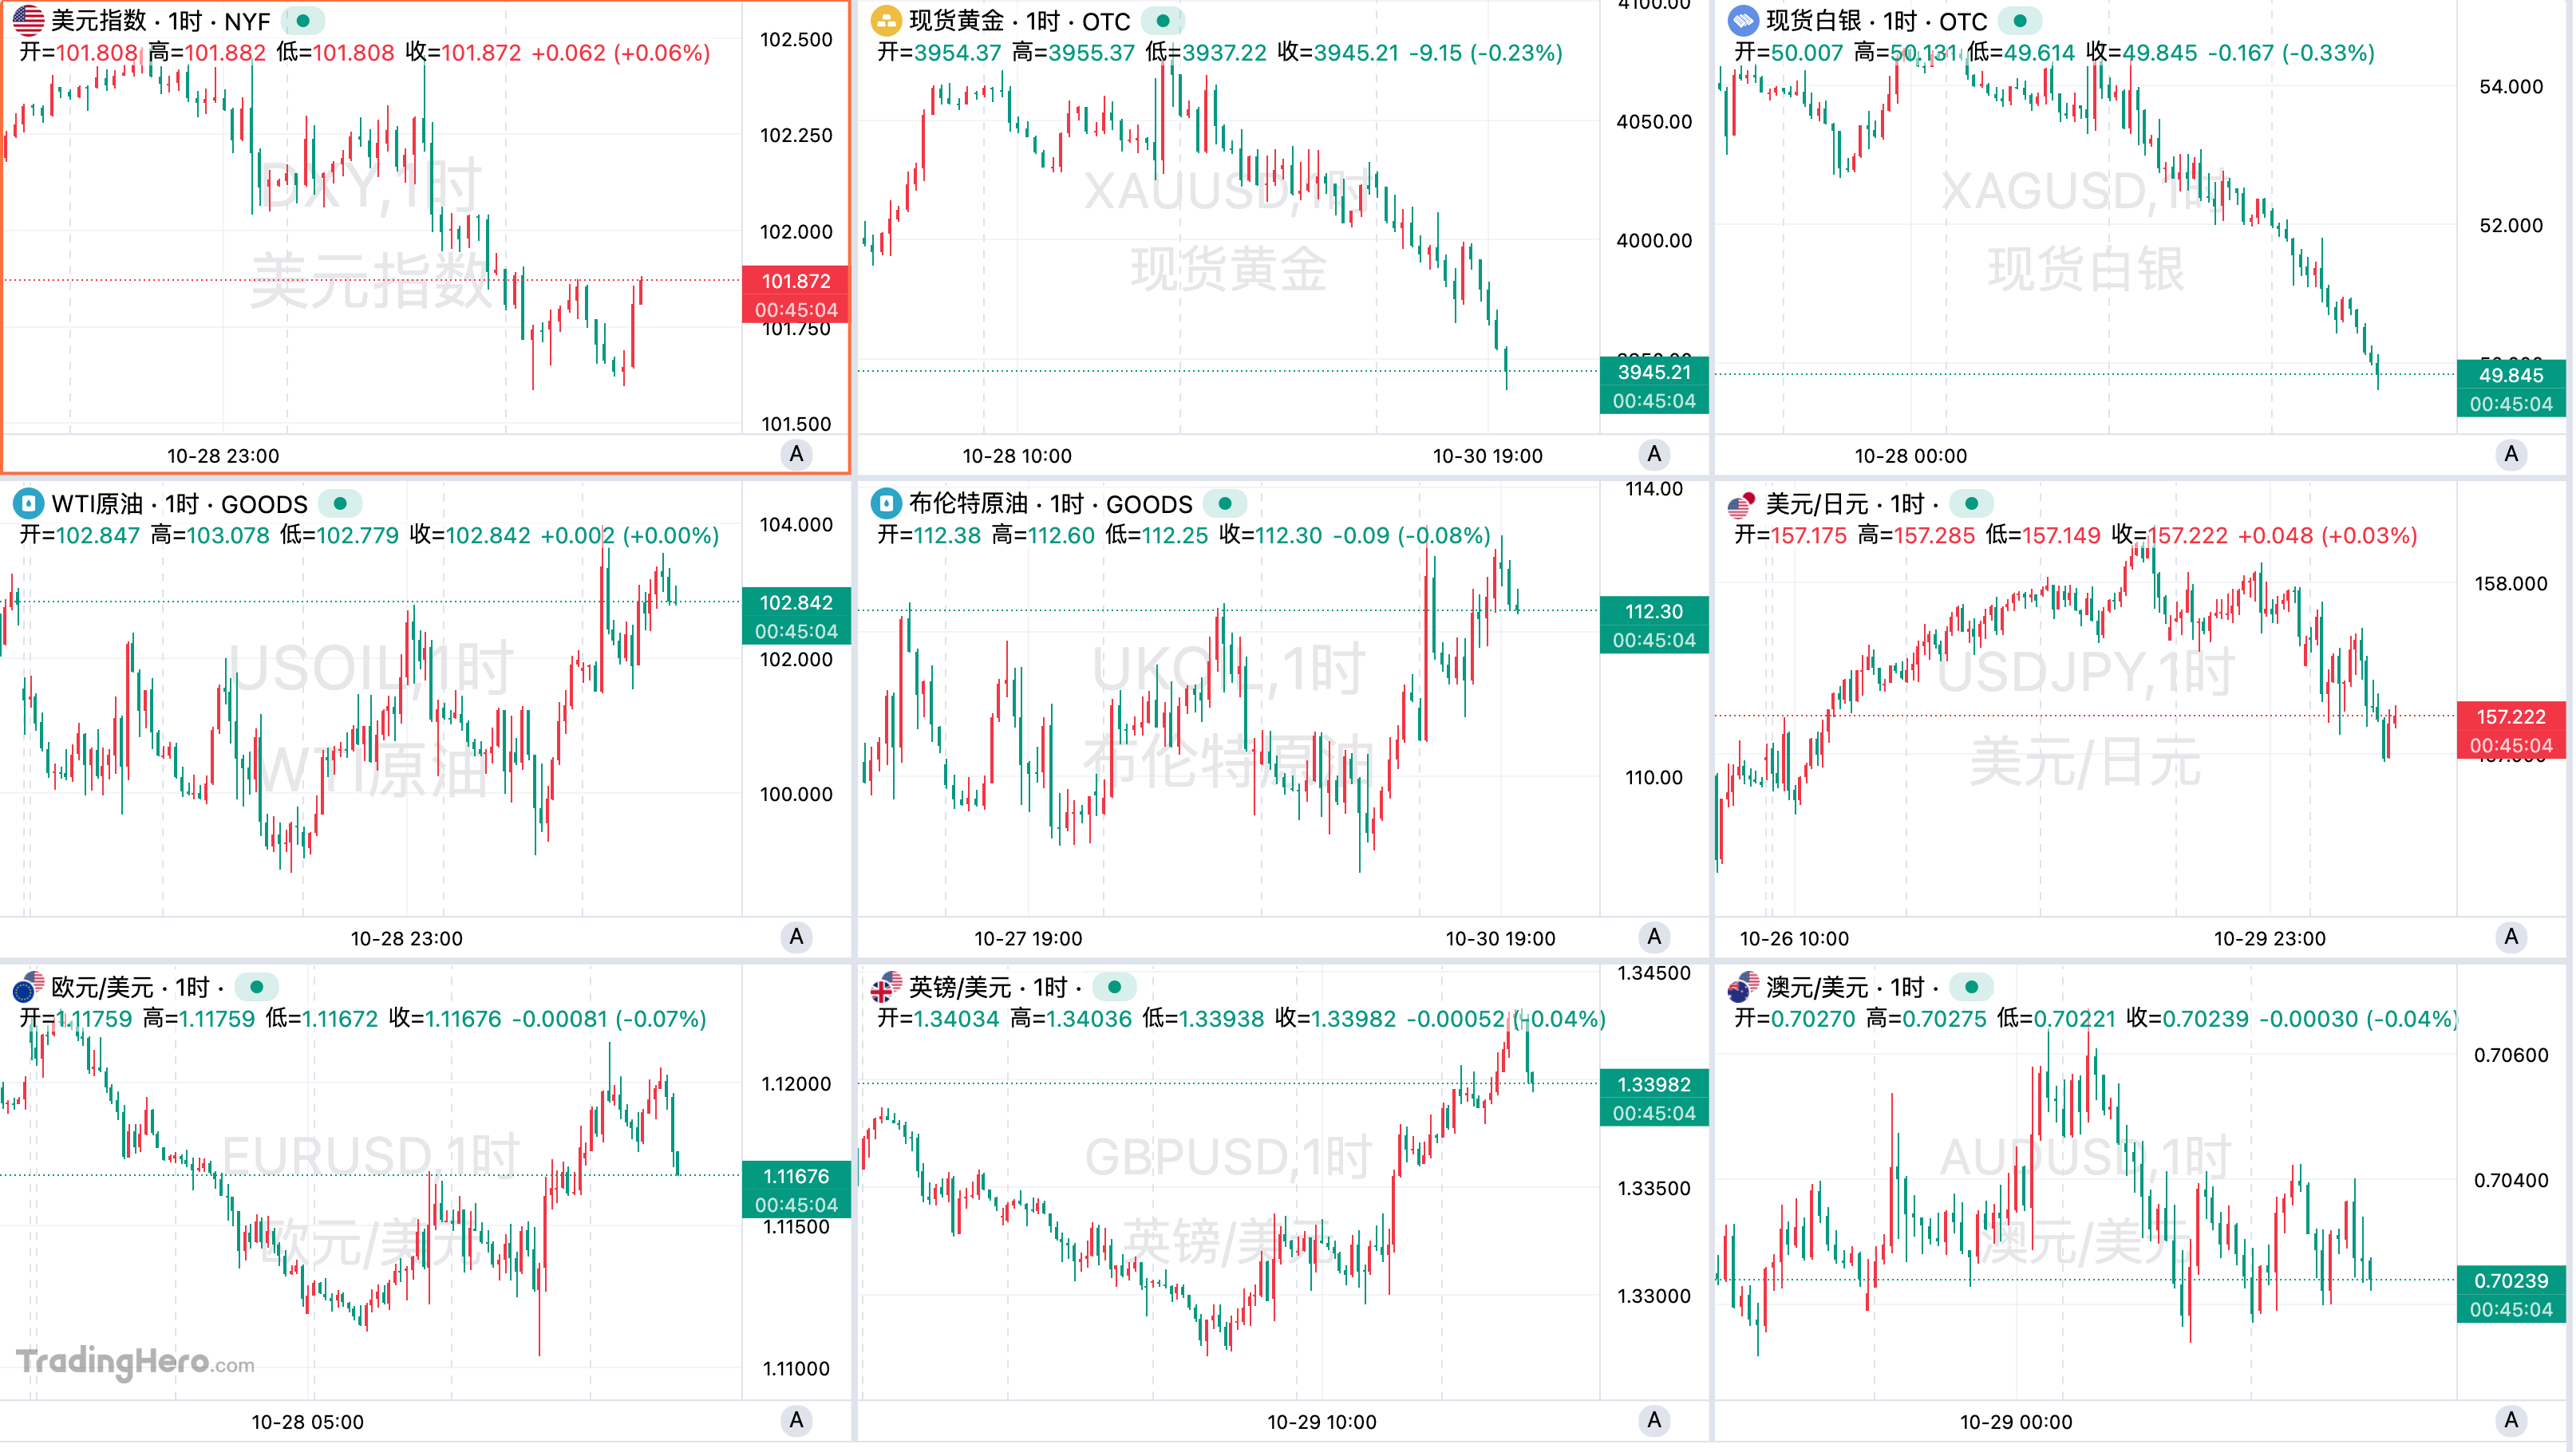
美元本週整體先漲後跌,上行動能有所放緩。強勁經濟增長和偏高通脹繼續支撐高利率預期,但美債收益率回落限制美元進一步走強。102附近仍是關鍵關口,市場主線轉向利差支撐與風險偏好降溫之間的博弈。
隨著美國科技股遭遇新一輪拋售,避險資金加速流入美債市場,美債收益率持續回落,10月有望創下自2023年12月以來最大單月降幅。
黃金本週承壓震盪,表現較弱,4000美元成爲核心爭奪點。美國通脹和經濟數據偏強,強化美聯儲維持緊縮的預期,實際利率上行壓制金價;但避險需求仍提供底部支撐。短期方向取決於利率預期與地緣風險變化。白銀本週弱於黃金,貴金屬與工業屬性同時承壓,槓桿資金減倉更爲明顯。
週五截至發稿,黃金日內重挫至逼近3940美元,創6月末以來新低;白銀跌破50美元,爲2025年11月以來首次。
原油本週維持高位震盪,中東供應中斷風險仍構成油價底部支撐,胡塞武裝針對沙特能源設施的行動,以及霍爾木茲海峽安全事件持續強化供應擔憂;與此同時,美伊重新接觸和外交斡旋消息不斷壓制風險溢價。布油有望連續第五週收漲。
非美貨幣本週整體分化,主線集中在各央行政策預期差。歐元圍繞1.12美元震盪,英鎊和澳元相對穩定,日元仍偏弱。市場正在重新定價歐洲、日本和澳洲的政策路徑,美元單邊主導效應有所減弱。
美股本週高位震盪,AI交易明顯降溫,資金從高估值科技股向醫療、小盤及價值板塊輪動。市場主線已轉向AI投資回報、自由現金流和估值消化能力。
Alphabet因AI資本開支與現金流擔憂一度暴跌約13%,市值單日蒸發約5000億美元,成爲本輪拋售最直接的導火索。英特爾財報後盤後重挫約23%,主因PC需求疲軟、產能瓶頸及高額資本開支引發現金流擔憂,並拖累芯片股情緒。
投行觀點精選
摩根大通認爲,黃金市場流動性依然偏薄,同時利率仍有進一步上升空間,因此黃金價格仍面臨下行風險。中信證券預計,四季度黃金價格將在每盎司4000至4500美元區間運行,油價則可能在每桶100美元附近震盪。
摩根士丹利認爲,美股下一輪反彈前仍需跨越AI融資、選舉風險以及流動性三大關口。德意志銀行認爲,美股可能正處於年內最後一輪下跌的低點附近,年底上漲行情有望啓動。
貝萊德認爲,能源衝擊將給歐洲經濟留下長期創傷。凱投宏觀預計,全球通脹上行壓力將進一步加劇。
中信證券認爲,美聯儲貨幣政策未來受到政治因素影響的可能性可能高於經濟因素。華泰證券預計,基準情形下美聯儲年內將在12月再加息1次,明年還將加息2次。
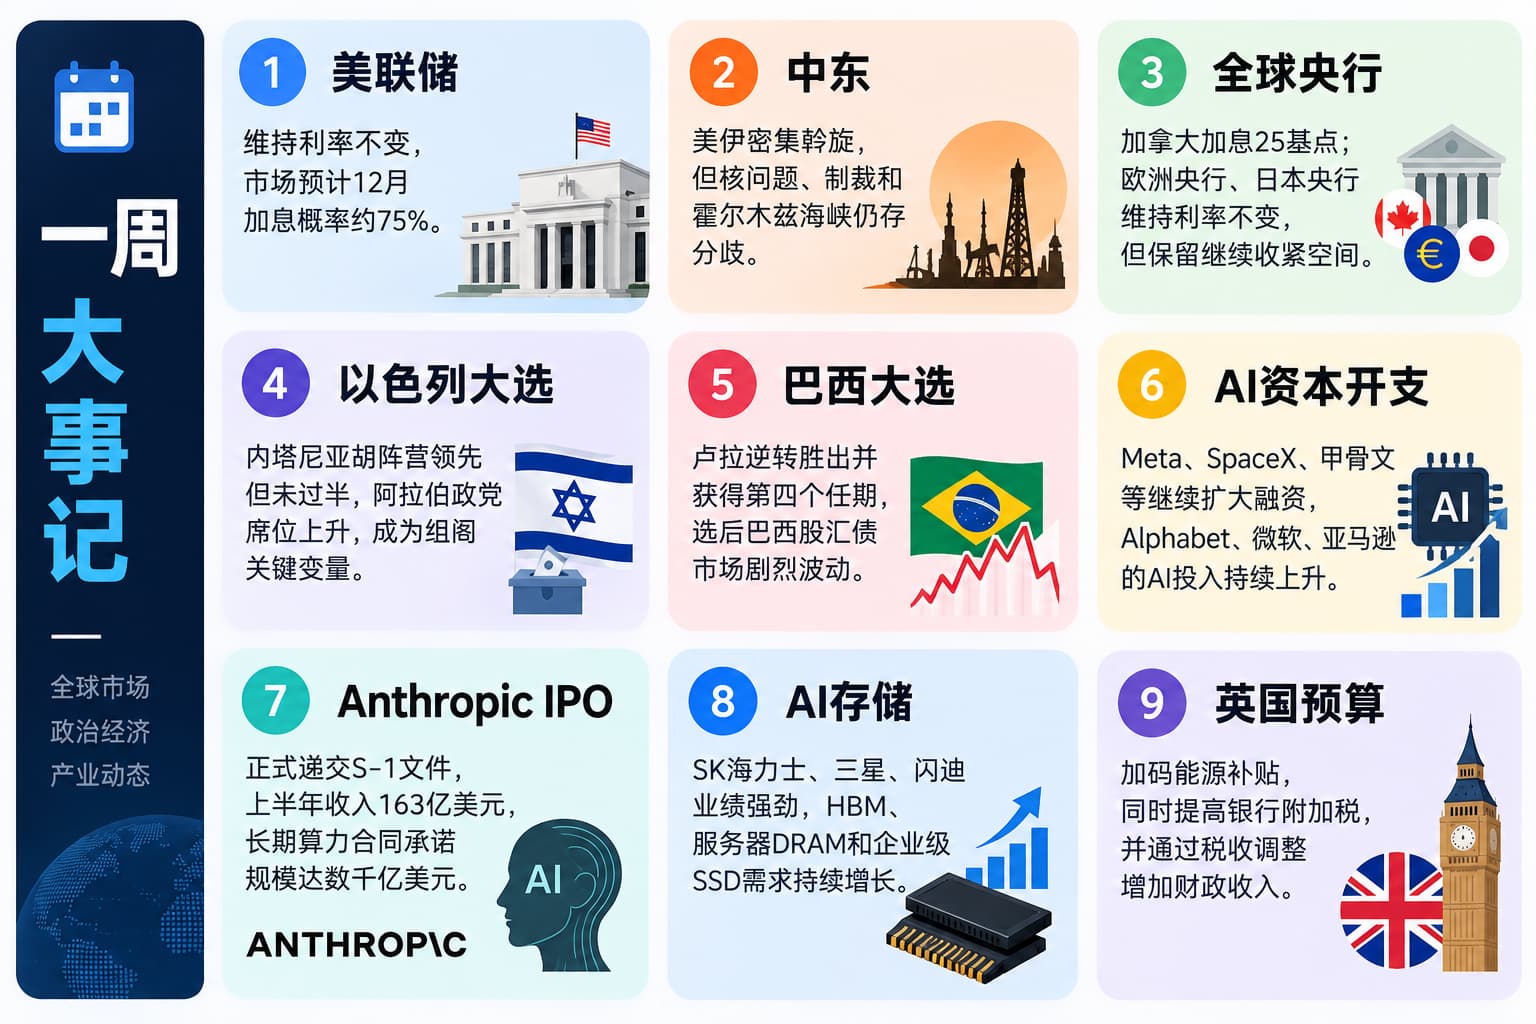
一週大事記
1. 市場緊盯12月加息,美聯儲這次會議釋放了哪些關鍵信號?
美聯儲FOMC本週以10票贊成、2票反對決定維持利率不變。美聯儲表示,通脹仍處於高位,需要獲得更多信息後再判斷下一步政策立場。美聯儲理事庫克和克利夫蘭聯儲主席哈瑪克投下反對票,兩人均主張本次會議再加息25個基點。
在經濟判斷上,美聯儲稱美國經濟活動正以“強勁步伐”擴張。國內支出保持韌性,生產率增長強勁,資本投資穩健,就業增長與勞動力供給基本同步,失業率變化不大。但委員會同時指出,通脹依然偏高,將通過未來一段時間新增數據,判斷何種政策立場能夠推動通脹及時回到2%的目標。
美聯儲主席沃什在會後記者會上表示,美國經濟增長繼續增強,資本支出佔GDP的比重處於歷史高位,高科技投資是主要推動因素,同時投資增長範圍也在擴大。
沃什強調,就業市場目前仍然表現良好,但美國通脹持續高於美聯儲目標已接近六年,因此此次FOMC討論的重點主要集中在價格穩定。他表示,9月加息以來,部分企業和家庭面對的金融及信貸條件已經收緊,市場在配置資本時也變得更加謹慎,不過他仍不願將整體金融環境定義爲“緊縮”。
對於市場關注的進一步加息問題,沃什沒有給出明確路徑。他表示,未來獲得的信息將幫助美聯儲決定政策應處於什麼水平,美聯儲已經表明,在形勢需要時準備採取行動。沃什同時強調,中期選舉等政治因素沒有影響此次利率決定。
同時,他認爲當前美國經濟並未“過熱”,生產率改善可能使經濟在保持較快增長的同時承受更低的通脹壓力。沃什稱,美聯儲降低通脹的目標並非通過大幅壓低經濟增長、推高失業率來實現,當前較高利率已經開始通過信貸條件影響投資和金融市場。
除短期政策外,沃什還宣佈調整未來FOMC會議安排。2027年的八次會議中,將有一次專門討論更長期的貨幣政策戰略,預計不進行聯邦基金利率投票,也不發佈政策聲明;2028年計劃安排兩次戰略會議,其餘六次用於常規政策決策。沃什表示,這一調整旨在讓委員會在處理短期經濟變化之外,爲長期政策和制度問題留出更充分的討論空間。
美國經濟分析局週四發佈的報告顯示,9月PCE環比上漲0.5%,同比上漲3.6%;核心PCE同比上漲3.1%,環比上漲0.3%。第三季度GDP年化季率初值同比增長3.4%,創一年新高。據CME“美聯儲觀察”週五最新數據,美聯儲12月加息25個基點的概率約爲75%。
2. 斡旋密集展開,美伊談判仍卡在關鍵條件:本週中東局勢持續緊繃
本週,美伊之間圍繞停火和恢復談判的外交活動明顯增多。卡塔爾、巴基斯坦、沙特和土耳其等國相繼展開斡旋,希望在美國、以色列與伊朗持續數月的衝突背景下推動局勢降溫。
不過,截至週五發稿,美伊雙方在解除制裁、港口封鎖、霍爾木茲海峽以及伊朗核計劃等問題上的分歧依然明顯,地區軍事風險也沒有因外交接觸增加而消退。特朗普週五談及伊朗戰爭時再次表示很快就會結束。
10月26日,沙特國防大臣、巴基斯坦陸軍參謀長和土耳其國家情報局局長前往德黑蘭,與伊朗高級官員舉行會談。各方同意繼續就地區和平、安全及合作問題保持接觸。沙特方面表示,此輪會談旨在推動局勢降級。此前,卡塔爾調解人員也已抵達德黑蘭,並與美國方面保持協調。
本週新的斡旋方案也浮出水面。路透社10月28日報道,卡塔爾向伊朗提交了一份新的停戰方案,其中設計了爲期七天的行動時間表,要求美伊雙方逐步採取建立互信措施,並可能由多個國家提供擔保。
不過,一名參與談判的伊朗高級官員隨後表示,卡方提出的內容仍屬於伊朗無法接受的“想法”,尚不足以構成正式協議。伊朗外長阿拉格齊則表示,德黑蘭仍在通過中間方研究外交方案。
雙方最大的分歧依然集中在“先做什麼”。美國希望伊朗核計劃從談判開始階段就進入議程,伊朗則要求美國首先解除對伊朗港口的封鎖以及針對石油出口的制裁。伊朗此前提出自己的七天方案,並表示在滿足一定條件後可以重新開放霍爾木茲海峽,但相關條件尚未得到美國接受。
與此同時,卡塔爾也開始公開向伊朗提出更具體的要求。卡塔爾方面表示,如果調解努力要取得進展,伊朗需要展現推動降級的誠意,包括降低對海灣阿拉伯國家的威脅並解決霍爾木茲海峽問題。這意味著卡塔爾的角色已從單純傳話進一步轉向推動雙方作出實質讓步。
美國方面也出現新的接觸信號。多家媒體報道稱,美國副總統JD·萬斯近期向伊朗方面致信。伊朗確認收到信件,但尚未公開作出回應。特朗普隨後表示,這次接觸涉及向伊朗提供醫療物資。與此同時,美國政府仍在討論針對伊朗的軍事選項,外交接觸與軍事準備繼續同步進行。
談判之外,中東多個方向的安全局勢仍然緊張。也門胡塞武裝近期持續宣佈對沙特境內機場、煉油廠和能源設施發動襲擊,沙特主導的聯軍則繼續打擊胡塞武裝目標。10月以來,沙特航空和能源設施面臨的安全壓力明顯上升,埃及議會也已批準向沙特提供軍事支持。
霍爾木茲海峽同樣出現新的安全事件。10月30日,英國海事貿易行動辦公室報告稱,一艘油輪在海峽內遭到小艇安裝的爆炸裝置襲擊,目前責任方尚未確定。
風險正在進一步傳導至能源企業經營安排。埃克森美孚和雪佛龍已取消部分高管前往阿聯酋參加行業活動的計劃,顯示外交接觸增加並未消除能源市場中的戰爭風險溢價。
3. 加拿大央行三年來首度加息,歐洲央行、日本央行按兵不動
在能源價格高企、通脹壓力重新升溫的情況下,加拿大央行三年來首次加息,歐洲央行和日本央行則暫時維持利率不變,但均保留繼續收緊政策的空間。
加拿大央行本週三將政策利率上調25個基點至2.5%,爲2023年7月以來首次加息,也是近一年來首次調整政策。加拿大央行行長麥克勒姆表示,目前貨幣政策仍略微寬鬆;央行估算,對經濟既不構成刺激也不構成限制的中性利率約爲2.75%。
此次加息主要發生在通脹前景惡化之際。加拿大9月通脹率升至3.1%,能源價格是主要推動因素。加拿大央行同時大幅上調通脹預測,預計2027年平均通脹率爲3.1%,高於7月時預測的2%,並預計年度通脹要到2028年年中才回到2%目標附近。麥克勒姆表示,未來是否繼續加息將逐次會議決定。
歐洲央行週四維持利率不變,符合市場普遍預期。該行認爲通脹風險已明顯偏向上行,同時債券收益率上升、融資條件收緊又在壓制經濟增長,因此選擇暫時觀望、繼續按數據逐次會議決策。
行長拉加德表示,本次會議實際上討論過加息,當前形勢已經可能具備加息條件,未來數週將獲得大量新數據,如果現有趨勢得到確認,“利率方向相當明確”,她同時強調不會預先承諾具體利率路徑,並稱目前尚未看到能源衝擊引發顯著的額外工資—物價二輪效應。
此次會議還疊加歐洲央行領導層變動。拉加德宣佈將於明年2月提前卸任,她表示希望擁有更大的表達自由,不再受歐洲央行行長職位所要求的政治中立原則約束。
市場人士普遍認爲,短期利率路徑暫不會因此發生明顯變化,但隨著拉加德以及其他高級官員陸續離任,歐洲央行2027年的領導層將出現較大調整。
日本央行週五則以8比1的投票結果,將短期政策利率維持在1.25%不變,同時上調通脹預測,並再次表示,如果經濟和物價走勢符合預期,將繼續提高借貸成本。委員高田創投下反對票,主張立即加息25個基點至1.5%。
日本央行還決定,加快在市場上出售其持有的ETF。此前,按賬面價值計算,年出售規模約爲3300億日元,此次將提高至約8600億日元,並從2027年1月開始實施。日本央行表示,新的出售速度約佔市場交易額0.1%。按照這一速度,完成全部ETF持倉出售預計需要約43年,而此前估計需要112年。
日本通脹壓力仍處於高位。本週決議前公佈的東京核心通脹繼續高於日本央行2%的目標,市場此前已經預計央行本月會暫停加息。決議公佈前,利率市場一度計入約80%的12月加息概率。
4. 以色列大選陷入組閣僵局:內塔尼亞胡陣營領先,阿拉伯政黨成關鍵變量
10月27日,以色列舉行第26屆議會選舉。這是2023年10月7日哈馬斯襲擊以來首次全國大選,也被視爲對總理內塔尼亞胡長期執政、過去三年戰爭與安全政策以及國內治理的一次集中檢驗。投票率達到77.7%,創20多年來新高,阿拉伯裔選民投票率明顯上升。
目前接近99%的選票已完成統計,席位格局基本穩定。內塔尼亞胡領導的右翼、極右翼及極端正統派陣營預計獲得53席;前以色列國防軍總參謀長埃森科特領導的反內塔尼亞胡陣營約獲48席;兩個阿拉伯政黨合計獲得19席。以色列議會共有120席,組建多數政府需要至少61席,目前沒有任何一方可以單獨組閣。
此次選舉最顯著的變化之一是阿拉伯政黨席位增加至19席,使其成爲組閣談判的重要變量。埃森科特若要獲得多數,大概率需要阿拉伯政黨直接入閣或提供議會支持。但部分右翼反內塔尼亞胡政黨長期反對與阿拉伯政黨合作,因此反對派即便理論上能夠達到61席,實際談判仍面臨較大障礙。
圍繞阿拉伯選票的爭議也隨之升溫。內塔尼亞胡指控部分阿拉伯地區存在選舉舞弊,但尚未提供證據。以色列選舉官員表示,目前沒有發現系統性破壞選舉完整性的證據。相關爭議可能進一步增加其他政黨與阿拉伯政黨合作的政治壓力。
安全與戰爭仍是此次選舉的核心議題。2023年10月7日襲擊前後的安全責任、是否成立獨立調查委員會、加沙和伊朗問題,以及極端正統派男性免服兵役政策,均成爲各黨爭奪選民的重點。埃森科特主張追究10月7日事件相關責任,並擴大兵役義務;內塔尼亞胡則繼續強調國家安全和對伊朗政策,選後提出組建“強大的右翼民族政府”。
下一階段的焦點將轉向組閣。正式結果預計最遲於11月4日公佈,隨後總統伊薩克·赫爾佐格將與進入議會的政黨磋商,並授權最有可能組建政府的議員組閣,獲授權者最多擁有42天。
目前主要路徑包括內塔尼亞胡吸收部分反對黨組建更廣泛的聯合政府、埃森科特爭取阿拉伯政黨支持,或者組閣長期失敗後重新舉行選舉。內塔尼亞胡陣營雖只有53席,但仍可能爭取部分中右翼反對黨加入。在新政府成立前,內塔尼亞胡預計繼續擔任看守總理。
5. 巴西大選結果出爐:盧拉翻盤勝出,金融市場劇烈震盪
巴西2026年總統大選本週落幕。10月25日舉行的第二輪投票中,現任總統盧拉以約51.8%的得票率擊敗自由黨候選人、參議員弗拉維奧·博索納羅,領先約440萬票,獲得第四個總統任期。巴西最高選舉法院隨後確認選舉結果。
此次選舉呈現明顯逆轉。10月4日首輪投票中,弗拉維奧以約47%的得票率領先盧拉,但未能過半,兩人進入決選。第二輪中,盧拉反超獲勝,成爲巴西恢復總統直選以來少見的首輪落後者最終贏得總統職位的案例。
選前多項民調顯示雙方競爭接近,最終盧拉的表現好於部分調查預期。投票當天,部分地區受強降雨、洪水、停電和交通問題影響,投票時間被延長。弗拉維奧隨後拒絕承認敗選,並提出要求撤銷選舉結果,但相關爭議目前沒有改變官方計票結論。
隨著結果確定,政治焦點開始轉向新政府與國會關係。盧拉雖然連任,但保守派力量仍在國會佔據重要席位,其新任期將繼續面對財政支出、債務控制、社會福利以及高利率等政策約束。
相比政治層面的爭議,金融市場的反應更爲直接。10月26日,巴西股市大幅下跌,Ibovespa指數盤中觸發熔斷,雷亞爾和巴西主權債券同步承壓。路透社報道稱,投資者此前較多押注政權更替,盧拉意外連任後,市場迅速重新評估財政和債務風險。
市場擔憂主要集中在盧拉未來四年的財政政策。如果政府繼續擴大公共支出,而缺乏明確的債務穩定路徑,可能進一步推高風險溢價,並限制巴西央行降息空間。選後股匯市場雖出現一定修復,但投資者仍在等待新政府釋放更明確的財政紀律和政策信號。
6. AI資本開支繼續擴張:Meta、SpaceX加碼外部融資,科技巨頭現金流承壓
本週,人工智能基礎設施投資繼續成爲美國科技和資本市場的核心議題。
Meta、SpaceX等公司擴大股權、債務和設備融資規模,甲骨文進一步披露未來資金需求;Alphabet、微軟和亞馬遜最新財報則顯示,AI服務器和數據中心投入正顯著推高資本開支,並開始重塑大型科技公司的現金流結構。
Meta宣佈最高975億美元股權融資計劃,首階段擬發行約250億美元普通股和125億美元可轉換優先存托股份,並計劃自2027年起通過市場化售股再融資最多600億美元。英偉達、AMD和博通表達了合計最高50億美元的認購意向。Meta預計2026年資本開支達到1350億至1450億美元,第三季度自由現金流已降至負21.2億美元,爲十多年來首次季度轉負。
SpaceX則採用設備租賃模式融資。公司與阿波羅全球管理旗下實體達成約400億美元安排,由後者購買AI芯片和服務器後出租給SpaceX,租期超過五年,預計2027年上半年開始交付。公司預計僅2026年第四季度資本開支就可能達到350億至400億美元。
甲骨文表示,到2030財年最多還需約200億美元外部融資,債務和股權預計各佔一半。爲降低自身現金投入,公司計劃更多采用供應商融資、客戶提供硬件和客戶預付款等方式,並預計到2028財年下半年恢復正自由現金流。
大型科技公司承受AI投資壓力的能力已明顯分化。Alphabet第三季度自由現金流爲負91億美元,2026年資本開支預計1950億至2050億美元,2027年還將顯著增加。同期Google Cloud收入達到307.1億美元,同比增長超過一倍,積壓訂單升至5610億美元,但TPU和數據中心建設持續佔用現金。
微軟同期資本開支約452億美元,仍產生186億美元自由現金流,Azure收入同比增長48%。公司還發行約250億美元投資級債券,獲得超過1000億美元認購需求。亞馬遜第三季度AWS收入同比增長39%至460億美元,但過去12個月現金消耗達到424億美元,2026年資本開支預計約2200億美元,2027年還將繼續提高。
整體來看,AI競爭正從模型、產品和算力進一步延伸至融資和資產負債表。銀行貸款、債券、私募信貸、設備租賃、特殊目的實體和股權融資正在共同支撐GPU採購和數據中心建設,未來科技公司的融資能力和現金流承受力將越來越直接影響AI擴張速度。
7. Anthropic公開遞交IPO文件:半年收入163億美元,長期算力承諾已達數千億美元
當地時間10月26日,人工智能公司Anthropic正式向美國證券交易委員會公開提交S-1註冊文件,啓動首次公開募股程序。
公司計劃將A類普通股登陸納斯達克全球精選市場,股票代碼爲“ANT”,但尚未公佈發行規模、價格區間和上市日期。Anthropic此前已於6月祕密遞交上市文件,此次公開申報意味著IPO進入更公開的監管和市場準備階段。
招股文件首次系統披露公司經營情況。2026年上半年,Anthropic收入達到163億美元,遠高於上年同期的12億美元;經營虧損則從21億美元收窄至6.93億美元。2024年和2025年全年收入分別約爲3.86億美元和45.9億美元,顯示商業化規模快速擴張。第二季度公司已實現約9.74億美元經營利潤,意味著上半年整體仍虧損主要源於第一季度。
公司同期淨虧損約807億美元,但這一數字受到可轉換票據等融資工具非現金會計調整影響,與6.93億美元經營虧損存在明顯差異,因此並不能直接反映核心業務現金消耗狀況。
算力仍是Anthropic最大的成本來源。隨著模型訓練、推理和基礎設施需求增長,公司已與亞馬遜、谷歌、微軟及其他合作伙伴簽署長期計算和基礎設施協議,相關合同承諾規模據測算約6370億美元。
截至6月底,公司仍有約62億美元亞馬遜相關可轉換票據本金未償還;同時建立新的融資安排,谷歌、亞馬遜及基礎設施合作方對應的潛在票據額度最高合計約770億美元。
Anthropic目前擁有約1320億美元現金,並已實現正經營現金流。不過,公司約一半收入來自雲合作伙伴渠道,約80%來自按Token使用量計費的業務,未來收入仍高度依賴企業調用規模、模型定價和大型雲平臺合作關係。
亞馬遜和谷歌既是公司重要投資者和算力供應商,同時也擁有與Claude競爭的AI產品,這種合作與競爭並存的關係也成爲重要風險因素。
治理方面,Anthropic將繼續保持公共利益公司身份,創始人及長期利益信託將在董事會組成和長期戰略中保留較強影響力,公司還披露Netflix聯合創始人裏德·哈斯廷斯擔任首席獨立董事。
風險因素部分尤其引人關注。除競爭、網絡安全、監管、數據中心和供應鏈風險外,Anthropic還詳細列出先進AI可能引發的極端風險,包括模型逃避關閉、隱瞞信息、操縱行爲、生物武器濫用以及人類難以理解或控制先進模型等情形。公司警告,如果缺乏適當安全措施、監督和防護,先進人工智能可能帶來“災難性或生存性風險”。
8. Al存儲景氣延續:SK海力士、三星、閃迪業績走高,股東回報同步加碼
本週,全球存儲和半導體公司進入財報密集期。SK海力士、三星電子和閃迪均交出強勁業績,AI服務器投資持續拉動HBM、服務器DRAM和企業級SSD需求,存儲價格上漲進一步推高盈利。同時,多家公司明顯增加分紅和股份回購,行業景氣正在加速轉化爲現金流和股東回報。
SK海力士第三季度營收104.62萬億韓元,同比增長328%;營業利潤83.33萬億韓元,同比增長632%,營業利潤率達到80%。公司表示,服務器DDR5銷量增加,HBM4開始大規模出貨,企業級SSD銷售繼續增長,預計第四季度HBM4出貨量和收入都將超過HBM3E。
股東回報成爲此次財報的一大重點。SK海力士計劃2026年實施約100萬億韓元股東回報,其中現金分紅不少於30萬億韓元,股份回購及註銷不少於60萬億韓元。第三季度每股股息達到2萬韓元,其中1萬韓元爲特別股息,主要分享投資鎧俠獲得的收益。
三星電子第三季度營收195.3萬億韓元,營業利潤107.4萬億韓元,其中半導體DS部門營收147.1萬億韓元、營業利潤106.5萬億韓元。公司稱,服務器需求推動存儲價格上漲,HBM4銷售擴大,服務器SSD需求保持強勁。三星同時宣佈派發30萬億韓元季度現金股息,並預計2026年全年股東回報達到90萬億至110萬億韓元。
閃迪表現同樣強勁。2027財年第一季度營收110.31億美元,環比增長23%、同比增長378%,淨利潤81.01億美元。其中數據中心業務收入48.02億美元,環比增長61%,反映AI基礎設施對企業級閃存需求快速增長。公司本季度還通過回購返還股東50億美元,並宣佈實施1拆8股票拆分。
需求端方面,英特爾第三季度營收165億美元,同比增長21%;數據中心與AI業務收入73億美元,同比增長78%,創15年來最快增速。公司表示,至強處理器需求依然旺盛,正在增加供應。
不過,儘管18A製程成本較一季度已下降40%,有望改善長期利潤率,但短期供應約束、高額資本開支和PC需求走弱令市場更關注其現金流和復甦節奏。
9. 英國最新預算案出爐:2000萬戶家庭獲能源補貼,銀行附加稅升至6%
英國政府本週公佈2026年秋季預算案。在經濟增長乏力、能源價格上漲和融資成本高企的背景下,新任財政大臣約翰·希利採取較爲謹慎的財政路線,通過能源補貼、企業減稅和公共投資緩解家庭及企業壓力,同時依靠銀行附加稅、儲蓄及房產收入稅調整和加強稅收徵管增加財政收入。
英國預算責任辦公室預計,英國經濟2026年增長1.2%,2027年僅增長1%,低於此前1.6%的預測。2027年平均通脹率預計爲3.4%,隨後逐步回落。政府預計,到2030/31財年借款佔GDP比重將降至1.8%,但2029/30財年的財政餘量僅約150億英鎊,明顯低於今年3月的約240億英鎊。
生活成本仍是此次預算的重點。政府將投入26億英鎊,從2027年1月起向英格蘭地方稅A至D檔家庭提供100英鎊能源補貼,最多覆蓋約2000萬戶家庭;家庭電力增值稅臨時降至零的政策延長至2027年7月,並繼續凍結燃油稅。
除此之外,政府還宣佈取消家庭燃氣賬單中的固定收費,即standing charge,預計覆蓋約2300萬戶家庭。固定費與實際用氣量無關,取消後家庭賬單將更多根據實際消費量計算。這意味著政府對生活成本的干預已經從一次性補貼進一步延伸到能源定價結構。
稅收方面,政府沒有提高所得稅、國民保險和增值稅主要稅率,但銀行公司稅附加稅將在2027年初由3%臨時提高至6%。自2027年4月起,儲蓄收入和房產收入稅率統一提高2個百分點。此前擬削減的現金個人儲蓄賬戶免稅額度則被取消,2萬英鎊年度額度繼續保留。
企業支持政策包括擴大部分零售、餐飲和休閒企業的商業稅減免,並向國家財富基金和英國商業銀行追加204億英鎊資金,用於基礎設施、能源、創新及企業融資。政府還將進一步向地方政府下放商業稅和部分所得稅收入。
預算還將最低工資和國家生活工資提高3.9%,這一措施有助於增加部分低收入家庭收入,但也會提高零售、餐飲和酒店等勞動密集行業的用工成本。