
一週展望:非農與中期選舉同臺登場,AI科技股迎來關鍵考驗!
在剛剛過去的一週交易中,AI資本開支的回報問題、美聯儲的鷹派按兵不動,以及貴金屬的深度回調,成爲市場焦點。
股市方面,AI交易遭遇新一輪拋售。Alphabet因AI資本開支與自由現金流擔憂一度暴跌約13%,週四單日市值蒸發約5000億美元。亞馬遜的財報同樣令人失望。週五英特爾股價暴跌28.58%,創下1974年以來的單日跌幅紀錄,費城半導體指數收跌7.2%。
標普500週五下跌1.8%,納斯達克綜合指數下跌2.9%,後者全周下跌2%,已連續第三週走低。10月至今納指累跌5.3%,創2025年3月以來的單月跌幅紀錄。道指全周下跌0.9%。AMD跌10.88%,美光科技跌5.3%,SK海力士跌7.95%。
個股層面並非全是壞消息。週五蘋果收盤市值達到5.03萬億美元,超過英偉達的4.93萬億美元,自7月底以來重回全球市值第一,儘管當日股價仍下跌1.23%。資金明顯從高估值科技股向醫療、小盤與價值板塊輪動,10月能源與金融板塊錄得可觀漲幅。
大宗商品方面,現貨黃金週五收於3876.89美元/盎司,10月累計下跌6.7%,白銀收於49.13美元/盎司,10月跌幅超過18%。美國通脹與經濟數據偏強強化了緊縮預期,實際利率上行壓制金價,避險需求則提供了底部支撐。
原油維持高位震盪。胡塞武裝針對沙特能源設施的行動,以及霍爾木茲海峽的安全事件,持續強化供應擔憂,布倫特原油連續第五週收漲。美伊重新接觸與外交斡旋的消息則不斷壓制風險溢價。
匯市方面,美元指數週五收於101.92,全周小幅上漲。強勁增長與偏高通脹支撐高利率預期,但美債收益率回落限制了美元進一步走強。歐元圍繞1.12美元震盪,日元仍偏弱。
以下是新的一週裏市場將重點關注的要點(均爲台北時間):
重要事件:中期選舉撞上AI財報,科技股還能扛住嗎?
中期選舉:國會歸屬牽動AI監管走向
週二的美國中期選舉將決定民主黨能否從共和黨手中奪回國會控制權。市場普遍預期民主黨將贏下衆議院,參議院的歸屬懸念更大。在特朗普政府的前兩年,共和黨同時掌控兩院。
對股市而言,中期選舉的影響之一是潛在的AI監管。數據中心對能源成本與環境的影響已引發強烈的公衆反對,投資者正準備迎接更多阻力。Cherry Lane Investments合夥人Meckler表示,如果民主黨真的掀起顯著的“藍色浪潮”,對AI板塊、乃至整個科技行業和整體市場都將被視爲負面因素。
民主黨大勝還可能帶來更嚴格的監管審查,涉及華爾街銀行。對投資者而言,這意味著選舉夜之後的板塊輪動,可能比指數層面的波動更爲劇烈。
還有一條容易被忽略的線索。數據中心的審批權限大量落在州與地方層面,得州等地的選舉結果可能直接改變項目的落地節奏。AI監管的聯邦立法短期內難有定論,但地方層面的阻力已經在上升,這也是投資者在選舉夜需要逐州跟蹤的原因。國防與醫療保健板塊同樣會因爲財政支出預期變化而重新定價。
AI交易:從“燒錢”轉向“要回報”
本輪AI動盪的直接導火索是Alphabet與亞馬遜的季度報告。兩家超大規模雲廠商在數據中心上的鉅額投入,讓市場開始追問融資來源與投資回報。英特爾週五近29%的暴跌進一步放大了恐慌情緒。
資金正在重新定價。納斯達克10月面臨約2萬億美元的市值蒸發,科技巨頭返還股東的現金比例創15年新低。摩根士丹利認爲,美股下一輪反彈之前,仍需跨越AI融資、選舉風險與流動性這三道關口。
也有機構相對樂觀。德意志銀行認爲,美股可能正處於年內最後一輪下跌的低點附近,年底上漲行情有望啓動。Empower首席投資策略師Norton則表示,市場“看起來有些困擾”,根源正是持續存在的AI擔憂。
值得注意的是,市場的廣度好於指數表現。標普500年內仍上漲超過10%,10月能源、金融、公用事業與醫療保健均錄得漲幅。Franklin Templeton的Galipeau直言,市場比人們通常願意承認的要寬廣得多。
央行動態:美聯儲12月懸念待解,英、澳央行將雙雙加息?
美聯儲:
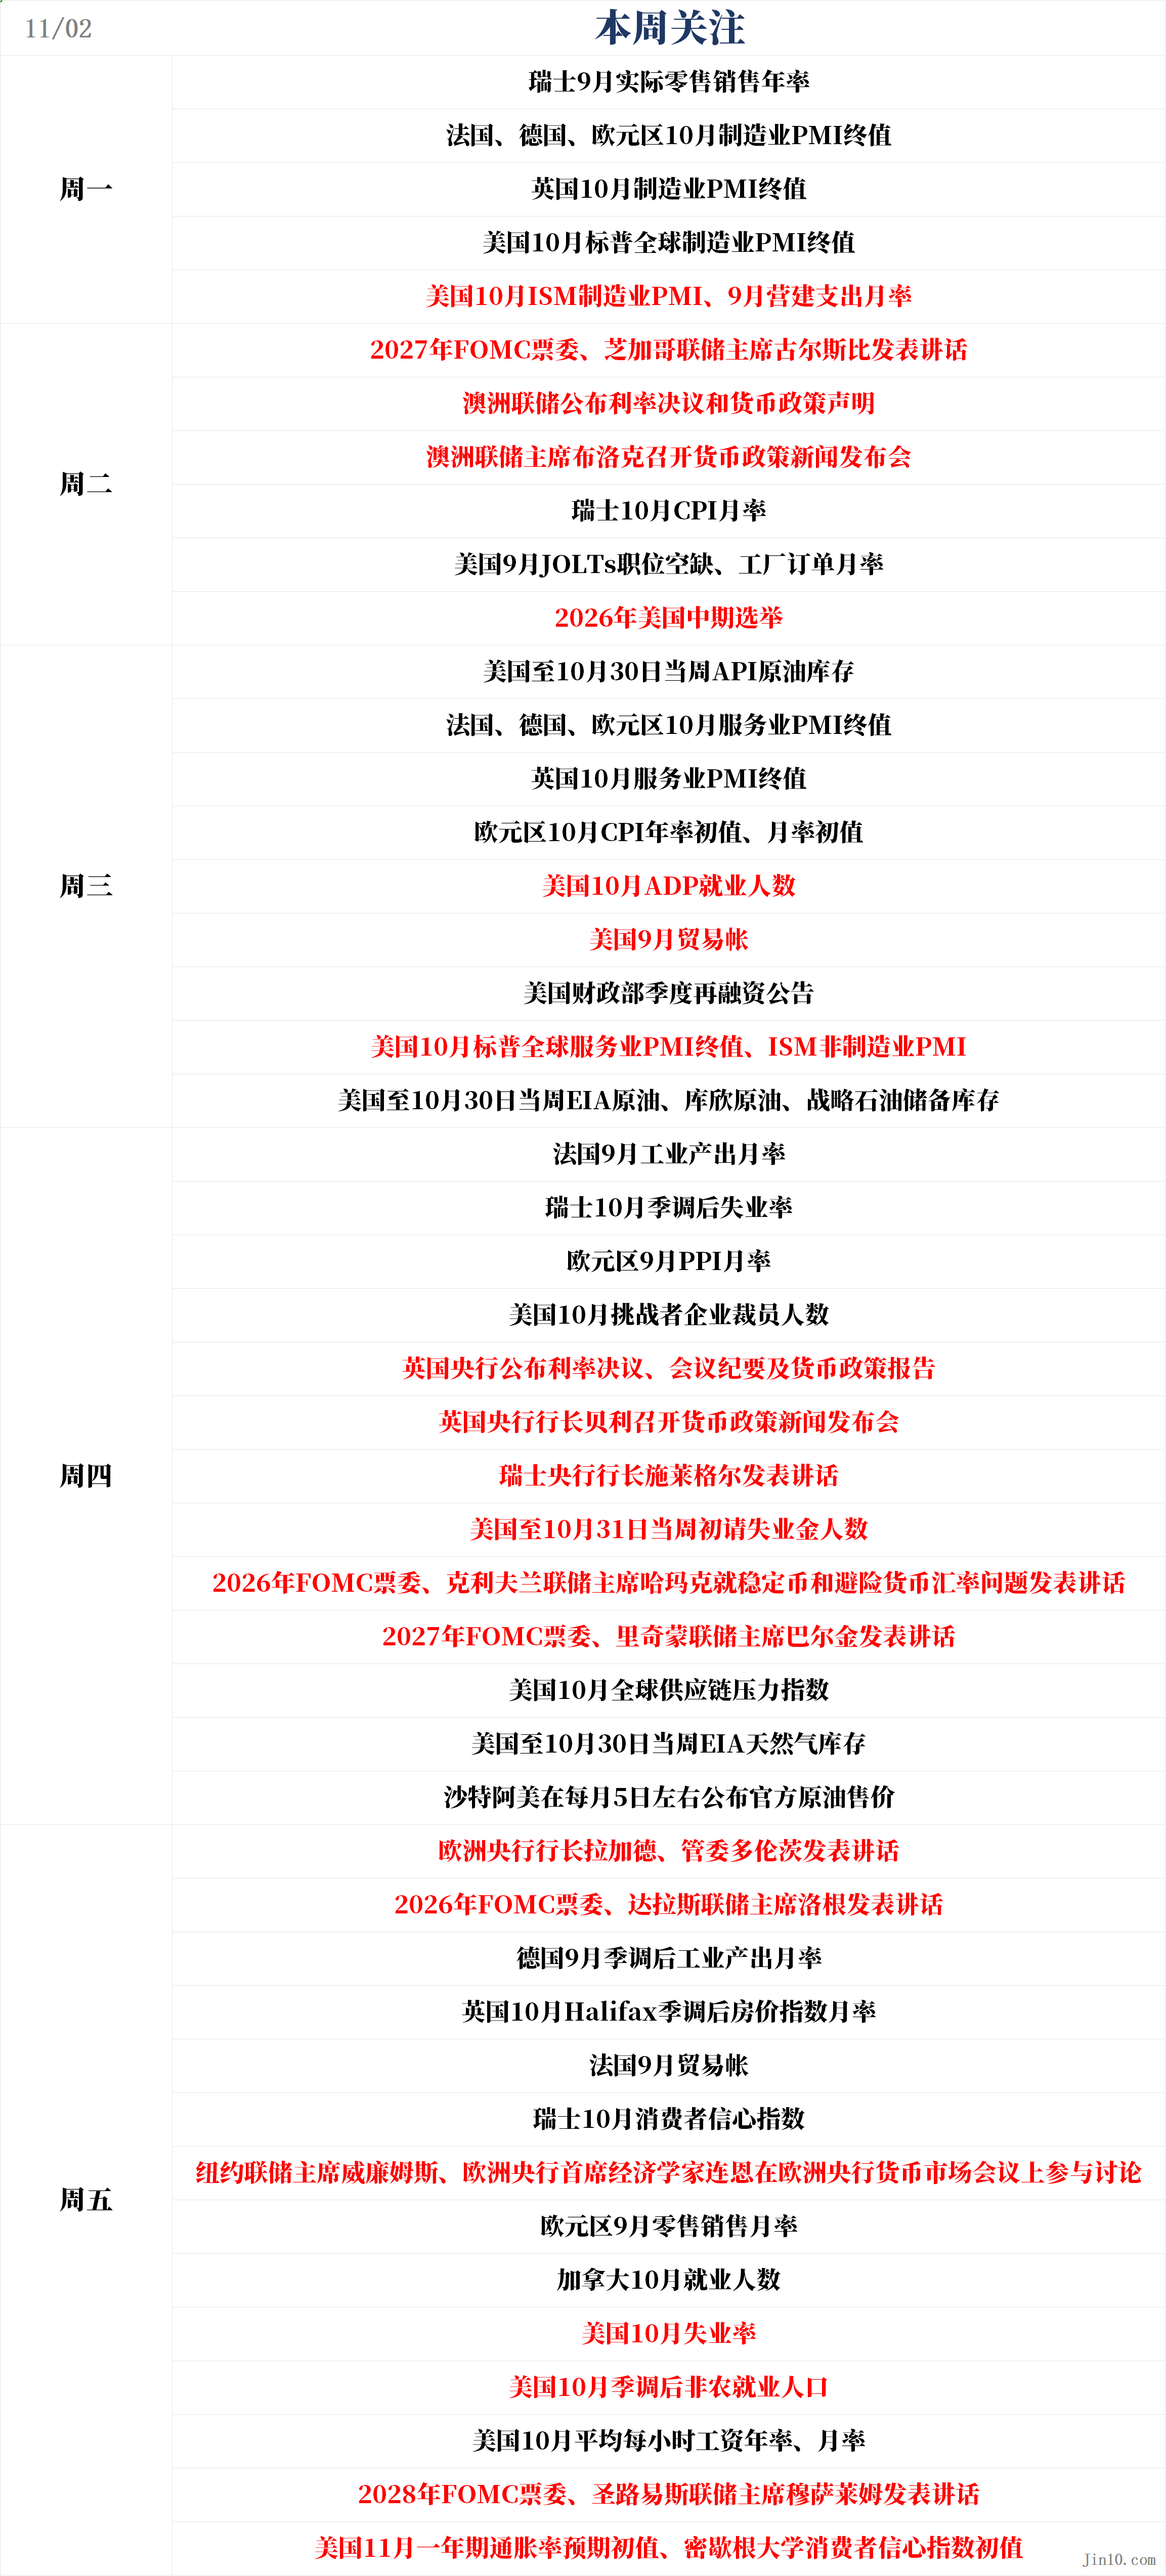
週二00:15,2027年FOMC票委、芝加哥聯儲主席古爾斯比發表講話;
週四21:50,2026年FOMC票委、克利夫蘭聯儲主席哈瑪克發表講話;
週四22:10,2027年FOMC票委、里奇蒙聯儲主席巴爾金髮表講話;
週五08:00,2026年FOMC票委、達拉斯聯儲主席洛根發表講話;
週五17:30,FOMC永久票委、紐約聯儲主席威廉姆斯、歐洲央行首席經濟學家連恩在2026年歐洲央行貨幣市場會議上參與討論;
週五22:10,2028年FOMC票委、聖路易斯聯儲主席穆薩萊姆發表講話。
下週美聯儲官員的講話密度不低,六位地區聯儲主席或票委將先後登場。週二凌晨古爾斯比率先發聲,週四哈瑪克與巴爾金接棒,週五洛根、威廉姆斯與穆薩萊姆壓軸。市場關切仍集中在12月的政策路徑。
分歧已經擺上檯面。洛根本週的表態相當直接,她不僅認爲當前價格壓力“不可接受”,還主張美聯儲需要繼續加息,並強調暫停並不會改變政策路徑。巴爾金的措辭溫和一些,他承認通脹高企,但同時強調需求穩健、失業率相對較低,這恰恰爲按兵不動提供了理由。穆薩萊姆的立場介於兩者之間,他認爲通脹相對2%目標仍然過高,若美聯儲不採取行動,很難自行緩解。
但主席沃什的態度依舊模糊。他在發佈會上被問及,既然認爲通脹過高,爲何本週不選擇加息,卻沒有給出正面回答。他拒絕提供利率指引,也未說明12月會採取何種行動。這已經是沃什連續第二次讓市場陷入猜測,7月的那場發佈會就有過類似的困惑。
聲明的措辭透露了更多信息。美聯儲在本次聲明中新增一句表述,稱“更多信息的積累將有助於委員會確定適當的政策立場,以確保通脹及時回到2%的目標”。EY首席經濟學家Daco據此將本次決議解讀爲“鷹派暫停”,但他認爲沃什未能給出不加息的自洽論證。
JPMorgan首席美國經濟學家Feroli的批評更爲直接,稱這場發佈會“留下了遺憾”,尤其是缺少對“爲何本週不收緊”的簡單解釋。在沒有明確答案的情況下,市場對12月存在加息計劃的信心有所下降。華泰證券的基準情形是美聯儲12月再加息一次,明年還有兩次;中信證券同樣維持12月加息25個基點的判斷。
對美元而言,鷹派暫停本身構成支撐。美元指數在102附近反覆爭奪。下一步方向取決於就業數據能否證僞“增長強、就業弱”這一組合,若週五非農延續疲弱,利差支撐的敘事會被削弱。
值得單獨留意的是哈瑪克週四的議題。若哈瑪克的表態涉及美元流動性,可能引發美元指數的聯動反應,其市場影響未必小於一份常規經濟數據。
其他央行:
週二11:30,澳洲聯儲公佈利率決議和貨幣政策聲明;
週二12:30,澳洲聯儲主席布洛克召開貨幣政策新聞發佈會;
週四20:00,英國央行公佈利率決議、會議紀要及貨幣政策報告;
週四20:30,英國央行行長貝利召開貨幣政策新聞發佈會;
週四20:40,瑞士央行行長施萊格爾發表講話;
週五02:00,歐洲央行行長拉加德、管委多倫茨發表講話。
澳洲聯儲與英國央行都將在下週交出決議,市場對兩家央行加息的預期相當一致。
澳洲聯儲預計將加息25個基點。若如市場所料,這將是澳洲聯儲今年第五次加息。澳洲聯儲正對抗頑固的通脹,並越來越擔心通脹預期可能固化。經濟學家不排除12月或明年2月再度加息的可能,而爲了把通脹拉回目標,該行可能寧願承受更多短期經濟痛感,以壓低需求。
澳洲政策利率已處於15年高位,房價跌幅爲數十年來罕見,消費者信心本就疲弱,再加息會進一步壓制年末的消費動能。澳元兌美元已站上0.7000,決議本身幾乎被完全定價,真正的變量在於聲明與布洛克發佈會是否爲12月留出空間,副主席豪澤週四的講話則是另一條線索。
英國央行週四20:00公佈利率決議、會議紀要及貨幣政策報告,市場同樣預期該行加息25個基點。比數字更關鍵的是投票分佈,市場預期加息陣營將從上次會議的3人擴大到7人。JPMorgan經濟學家Monks稱,這是一次在上次會議就已明確的必要收緊。
分歧在於後續路徑。分析師普遍預計英國央行會反駁市場對未來12個月加息四次以上的定價,因爲二次通脹效應的證據仍然不足。法巴銀行經濟學家Stoilova直言,英國央行要按市場定價的力度收緊,門檻很高。英鎊圍繞1.34震盪,加息預期暫時壓過了對美聯儲的疑慮,通脹預測與貝利表態是週四的兩個觀察點。
重要數據:美國非農與ADP同周登場,就業市場還撐得住嗎?
週一15:30,瑞士9月實際零售銷售年率;
週一16:50,法國10月製造業PMI終值;
週一16:55,德國10月製造業PMI終值;
週一17:00,歐元區10月製造業PMI終值;
週一17:30,英國10月製造業PMI終值;
週一22:45,美國10月標普全球製造業PMI終值;
週一23:00,美國10月ISM製造業PMI、美國9月營建支出月率;
週二15:30,瑞士10月CPI月率;
週二23:00,美國9月JOLTs職位空缺、美國9月工廠訂單月率;
週二待定,2026年美國中期選舉;
週三16:50,法國10月服務業PMI終值;
週三16:55,德國10月服務業PMI終值;
週三17:00,歐元區10月服務業PMI終值;
週三17:30,英國10月服務業PMI終值;
週三18:00,歐元區10月CPI年率初值、歐元區10月CPI月率初值;
週三21:15,美國10月ADP就業人數;
週三21:30,美國9月貿易帳、美國中國財政部季度再融資公告;
週三22:45,美國10月標普全球服務業PMI終值;
週三23:00,美國10月ISM非製造業PMI;
週四15:45,法國9月工業產出月率;
週四16:00,瑞士10月季調後失業率;
週四18:00,歐元區9月PPI月率;
週四18:30,美國10月挑戰者企業裁員人數;
週四21:30,美國至10月31日當週初請失業金人數;
週四23:00,美國10月全球供應鏈壓力指數;
週四待定,沙特阿美在每月5日左右公佈官方原油售價;
週五15:00,德國9月季調後工業產出月率、英國10月Halifax季調後房價指數月率;
週五15:45,法國9月貿易帳;
週五16:00,瑞士10月消費者信心指數;
週五18:00,歐元區9月零售銷售月率;
週五21:30,美國10月失業率、美國10月季調後非農就業人口、加拿大10月就業人數、美國10月平均每小時工資年率、美國10月平均每小時工資月率;
週五23:00,美國11月密歇根大學消費者信心指數初值、美國11月一年期通脹率預期初值。
美國10月非農就業報告將於週五21:30公佈,這是下週數據的核心。市場預期非農新增6.5萬人,前值爲2.9萬人;失業率預期維持在4.20%。平均每小時工資年率預期2.90%,前值爲3.00%;月率預期0.30%,前值爲0.10%。
這組數據的背景頗爲微妙。週四公佈的數據顯示,美國三季度經濟增速創一年來新高,消費者支出保持強勁,企業在AI上的投資翻倍。美聯儲本週也上調了對經濟的評估。Manulife的Miskin指出,強勁增長敘事中缺失的那塊拼圖,正是就業增長的乏力。
若非農明顯好於預期,將強化“經濟強、通脹高、需要加息”的邏輯,美元與美債收益率可能同步走高,而估值高企的科技股將承受更大壓力。反之,若數據再度走弱,“滯脹”敘事會重新佔據上風。
數據的先後順序也提供了觀察窗口。週一與週三公佈的ISM調查報告先於非農落地,若製造業與服務業雙雙走弱,市場會提前下調對非農的預期;反之若兩項均超預期,週五非農的上行風險將被放大。
周內還有幾組關鍵數據值得盯住。週三的美國10月ADP就業人數預期7.5萬,前值9萬,ADP作爲“小非農”,其與非農的偏差在近幾個月並不穩定,參考價值需要打折;同日的ISM非製造業PMI預期54.8,前值爲54.9。週一公佈的美國10月ISM製造業PMI預期54.7,前值爲54.5。
勞動力需求的線索要更早出現。週二公佈的9月JOLTS職位空缺預期713.4萬,前值爲707.9萬,這一指標反映的是企業尚未填補的崗位數量,通常領先於非農變化。若空缺數繼續回落,說明企業擴張意願在收縮,週五非農的上行風險也隨之下降。同一日公佈的9月工廠訂單月率預期1.20%,前值僅0.10%,製造業訂單的跳升能否兌現,是觀察AI相關資本開支落地的另一個切口。
公司財報:蘋果市值重回全球第一,AMD能否止住芯片股頹勢?
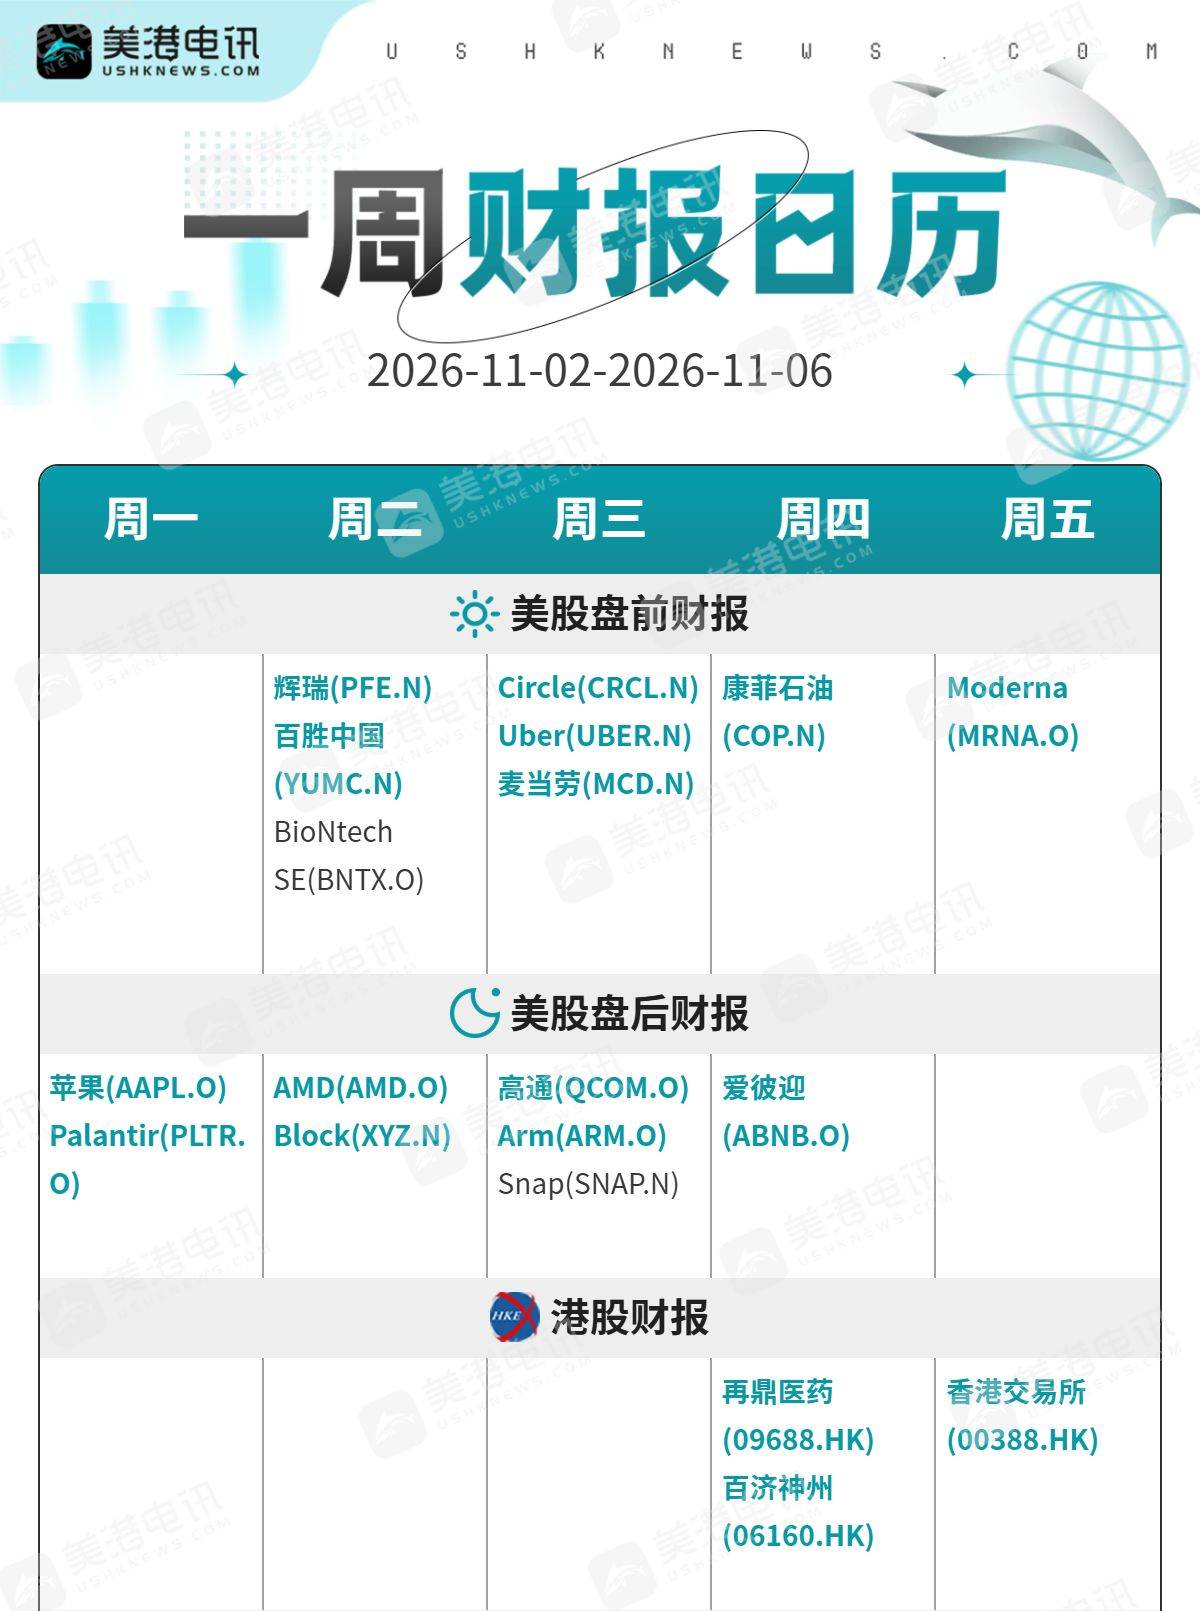
下週是財報季密集的一週,超過100家標普500成分股公司將交出成績單。據LSEG IBES數據,標普500已有過半公司披露,三季度盈利增速有望達到31.6%。
蘋果將在美東時間週一盤後發佈財報。這家iPhone製造商年內股價上漲約27%,週五收盤市值5.03萬億美元,自7月底以來首次重回全球市值第一,超過英偉達的4.93萬億美元。
半導體板塊更受關注。AMD與高通將於下週公佈財報,Palantir則提供了觀察AI交易的另一個視角。在英特爾暴跌28.58%、費城半導體指數單日下跌7.2%之後,市場迫切需要一份能穩住情緒的芯片財報。
門檻確實很高。Franklin Templeton的Galipeau表示,一旦盈利不達預期或者沒能跨過那道欄桿,就會陷入“麻煩”。卡特彼勒週四因維持原有年度銷售增長指引而下跌9%,就是最新的例子。
其他值得關注的公司包括麥當勞、安進與康菲石油。Uber、BioNTech等公司也在下週披露。
財報的方向感對指數至關重要。若科技巨頭能用現金流證明AI投入的回報,納斯達克有機會止住連續三週的跌勢;若再度令人失望,資金向價值與防禦板塊的輪動會加速。
資本開支是這一季財報的共同變量。微軟已表示2027財年資本開支將達到1700億美元,同時承諾保持正現金流,這類“高投入但不失控”的表述正是市場想要聽到的。
芯片股的處境更爲微妙,市場對製程與訂單的疑慮集中爆發。AMD與高通下週的指引能否給出需求端的正面信號,將決定費城半導體指數能否守住近期低位。Palantir的財報則被視爲AI軟件商業化進度的試金石。
其他標的同樣值得留意。Uber、BioNTech的財報分別對應出行平臺與生物科技等不同賽道。在美股波動放大的背景下,這些公司的指引會提供科技板塊之外的情緒參照。
休市提醒:
週二因文化日,日本-東京證券交易所休市一日。





