
中東供應寬鬆信號浮現!四大產油國出口恢復戰前水平,伊朗連續兩
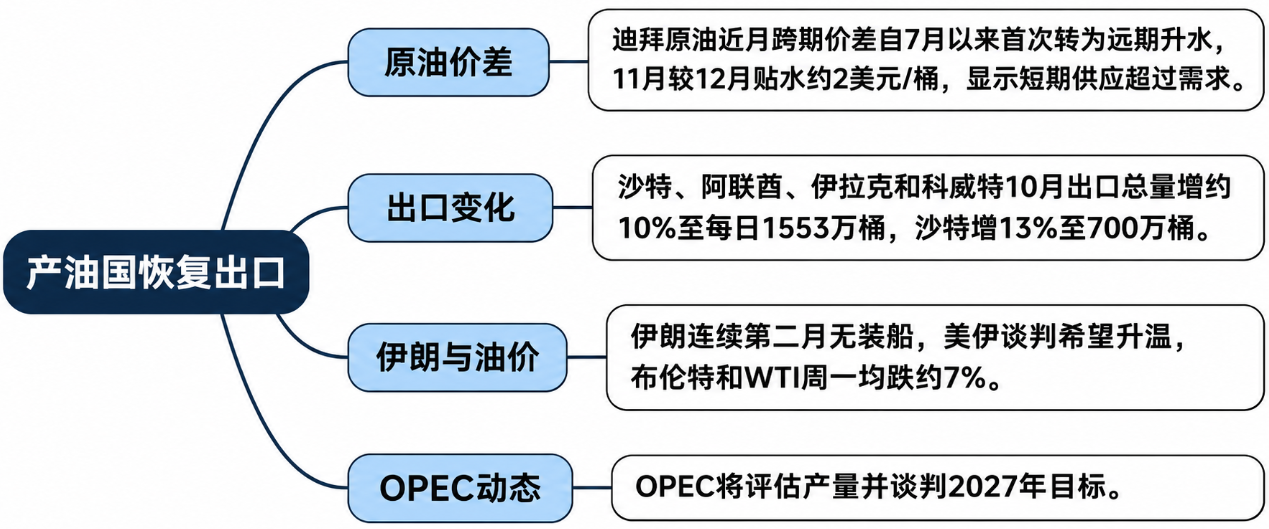
中東原油市場正在釋放供應趨於寬鬆的信號。隨著主要海灣產油國恢復出口,全球原油市場的供應壓力有所緩解,反映實物供需關係的迪拜原油價格結構也出現了近幾個月來罕見的變化。
周初,迪拜原油基準價格的近月跨期價差轉爲看跌的遠期升水結構(Contango),即遠月合約價格高於近月合約。這是自7月以來首次出現這一情況,意味著短期原油供應開始超過需求。
迪拜原油基準價格的近月跨期價差,是決定該地區幾乎所有原油出口定價的重要指標。交易員和經紀商透露,11月合約最新價格較12月合約每桶貼水約2美元。
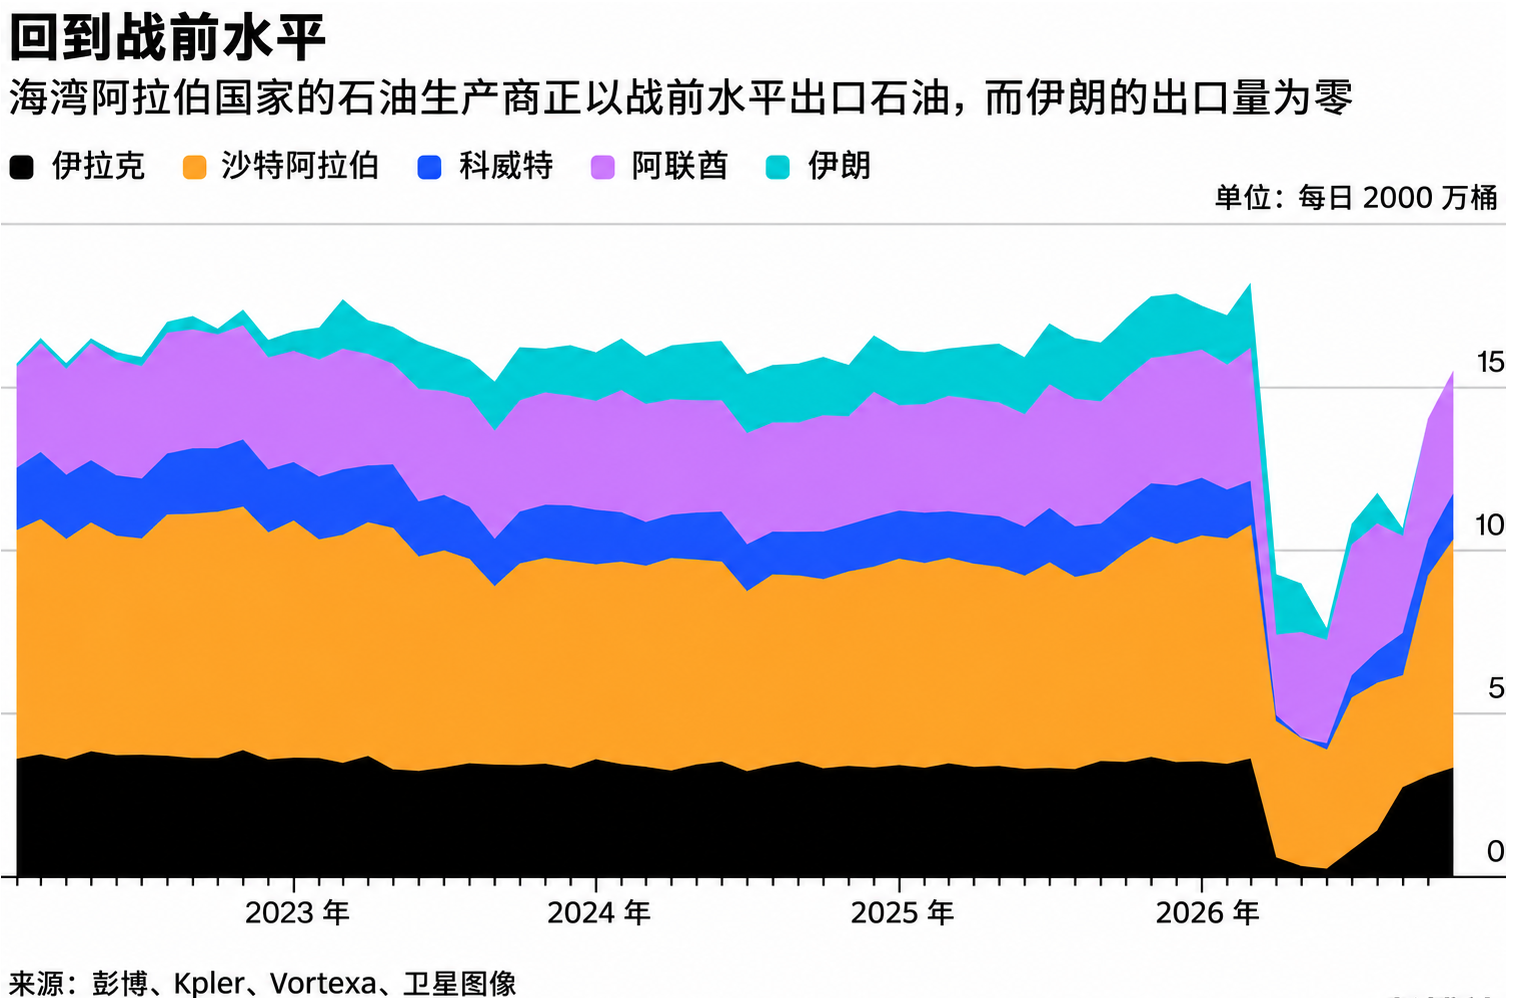
與此同時,中東阿拉伯產油國的出口速度已經大致恢復至今年2月戰爭爆發前的水平,而伊朗原油出口仍處於停滯狀態。
根據彭博彙總的數據,沙特阿拉伯、阿聯酋、伊拉克和科威特10月原油出口總量增長約10%,達到每日1553萬桶。
供應增加,加上美國與伊朗可能重新展開談判、推動達成和平協議的希望升溫,推動國際油價回落。此前,布倫特原油曾在10月觸及六個月高點,但週一布倫特原油和美國WTI原油雙雙下跌約7%。
荷蘭國際集團大宗商品策略主管沃倫·帕特森(Warren Patterson)在報告中表示:“這輪下跌發生在美國與伊朗可能重啓談判出現新希望之際。過去我們也曾看到類似情況,但最終沒有任何實質性進展。不過,這一次美國和伊朗雙方似乎都釋放出了一些積極信號。”
四大產油國出口恢復,沙特成爲主要增量來源
此次海灣原油供應恢復,與6月底曾經出現的小規模供應過剩有所不同。
Sparta Commodities SA高級石油市場分析師June Goh表示,雖然出口量正在增加,但目前還沒有重現當時大量原油集中裝載在超大型油輪上、隨後集中駛出波斯灣的情況。她說:“這一次,供應量的增加更加漸進。”
實物交易市場也出現了供應寬鬆的跡象。由標普全球能源(S&P Global Energy)運營的一個重要原油交易窗口中,部分貨量(Partials)交易價格已經接近迪拜原油衍生品基準價格的平價水平。
在國際原油貿易(尤其是中東迪拜原油)中,部分貨量(Partials)指的是一種“積少成多、由紙貨轉化爲實物”的標準化遠期合約交易機制。它是全球原油定價體系中非常獨特且核心的一個概念,簡單來說,它就像是原油實物交割的“拼單”機制。
部分貨量交易可以轉換爲實際交割的原油桶數。通常情況下,這類交易相對於相應的金融市場基準價格會享有一定溢價,如今溢價明顯收窄,進一步反映出實物原油市場正在承受供應增加的壓力。
在四大產油國中,沙特是10月出口增長的主要推動力量。
根據油輪追蹤、衛星圖像以及Kpler和Vortexa的數據,沙特10月原油出口量升至每日700萬桶,環比增長13%。
在此次衝突的大部分時間裏,沙特原油出口一直落後於阿聯酋。直到9月,沙特纔開始明顯加快出口步伐。
當時,一條替代性的東西向輸油管道在一次來自伊拉克方向的襲擊中暫時關閉,沙特因此加大了通過霍爾木茲海峽運輸原油的力度。
隨著東西向輸油管道恢復運行,沙特如今同時受益於傳統的波斯灣運輸通道,以及繞行紅海的替代路線。
上週,歐盟“哨兵2號”(Sentinel 2)衛星拍攝的圖像顯示,沙特波斯灣沿岸的石油碼頭有九艘超大型油輪停泊,反映出原油裝載活動明顯加快。
其中,紅海港口延布(Yanbu)成爲沙特出口增長的重要來源。10月,該港口原油出口量增長35%,達到每日307萬桶。
不過,實際出口規模可能高於目前能夠追蹤到的數據。許多油輪爲了避免被發現和遭到襲擊,會關閉船舶自動識別系統應答器,導致外界無法完整掌握運輸情況。
伊拉克是10月出口增幅第二大的國家。數據顯示,該國原油出口量增長9.5%,達到每日335萬桶,接近戰前水平。
伊拉克出口增長不僅來自南部巴士拉港,經過土耳其的北部運輸路線出口量也幾乎翻了一倍。
阿聯酋則在此前數月率先恢復出口增長的基礎上,繼續小幅增加供應。
10月,阿聯酋原油出口量增加每日5萬桶,平均達到每日374萬桶,爲7月以來最高水平。根據國際能源署(IEA)的數據,阿聯酋9月原油產量還創下歷史新高。
阿聯酋能源部長蘇海爾·馬茲魯伊(Suhail Al Mazrouei)週一在阿布扎比舉行的一場會議上表示,在此次衝突期間,該國原油出口量“在某些時候”已經超過戰前水平,但沒有披露具體規模。
科威特的出口恢復速度同樣明顯。該國10月原油出口量增長三分之一,達到每日144萬桶,爲戰爭爆發前以來的最高水平。
油輪追蹤數據和Kpler的數據顯示,科威特正在通過不斷增加的油輪船隊擴大運輸規模。科威特國家石油公司此前也表示,原油出口量已經恢復至接近衝突前的水平。
伊朗連續兩月無裝船記錄,OPEC產量談判臨近
海灣主要產油國恢復出口之際,伊朗卻成爲這輪供應變化中的明顯例外。
在美國持續實施海上封鎖的情況下,油輪追蹤數據顯示,伊朗原油和凝析油出口已經連續第二個月沒有裝船記錄。凝析油是一種較輕質的石油產品。
歐盟“哨兵1號”和“哨兵2號”衛星拍攝的圖像顯示,10月,伊朗哈爾克島碼頭,以及蘇魯什(Soroosh)和賈斯克(Jask)出口終端均未發現原油裝船活動。
不過,目前的監測結果可能並不完整。大多數運輸伊朗原油的油輪進入波斯灣後都會關閉船舶位置傳輸信號,這使外界更難追蹤這些船隻通過霍爾木茲海峽的運輸情況。
與此同時,海灣主要產油國還有擴大出口的額外動力。
沙特、阿聯酋和科威特等仍留在OPEC的海灣產油國,正準備參與2027年產量目標談判。
OPEC及其盟友目前正在評估各成員國實際能夠生產多少原油,以便在11月29日舉行的部長級會議上,據此調整產量配額。
在產量目標談判前,擴大實際出口能力和恢復生產水平,也有助於各產油國展示自身的供應能力。
從目前的數據看,海灣主要產油國的出口恢復已經顯著改變中東實物原油市場的供應格局。四大阿拉伯產油國10月合計出口達到每日1553萬桶,而伊朗仍受到美國海上封鎖影響,連續第二個月沒有裝船記錄。
不過,供應增加並不意味著市場已經形成大規模過剩。正如Sparta Commodities分析師June Goh所指出的,本輪供應恢復更加漸進,尚未重現6月底大量油輪集中駛出波斯灣的局面。
接下來,美伊談判能否取得進展、霍爾木茲海峽運輸是否繼續改善,以及OPEC成員國如何制定2027年產量目標,將共同影響中東原油供應和國際油價走勢。





