
創24年來新高!全球債市再遭拋售,美債“惡性循環”已難破局
全球債券市場拋售週四進一步加劇,美國10年期國債收益率一度升至5.342%,突破2007年的高點,觸及2002年初以來最高水平。法國和英國國債也遭遇明顯賣壓,長期借貸成本同步攀升,顯示此前主要集中於美國市場的利率衝擊正繼續向全球債市擴散。
作爲全球資產定價基準之一的10年期美債收益率在第三季度錄得本世紀以來最大季度升幅。週三,該收益率收於5.292%,已經達到2002年5月以來最高收盤水平;30年期美債收益率則升至5.638%,創2002年6月以來最高。
週四,法國10年期國債收益率一度上漲約10個基點,英國長期國債收益率也明顯攀升,並突破6%。隨著全球主要國債收益率同步上行,投資者正在重新評估高通脹、財政融資需求和經濟增長持續強勁背景下的長期利率水平。
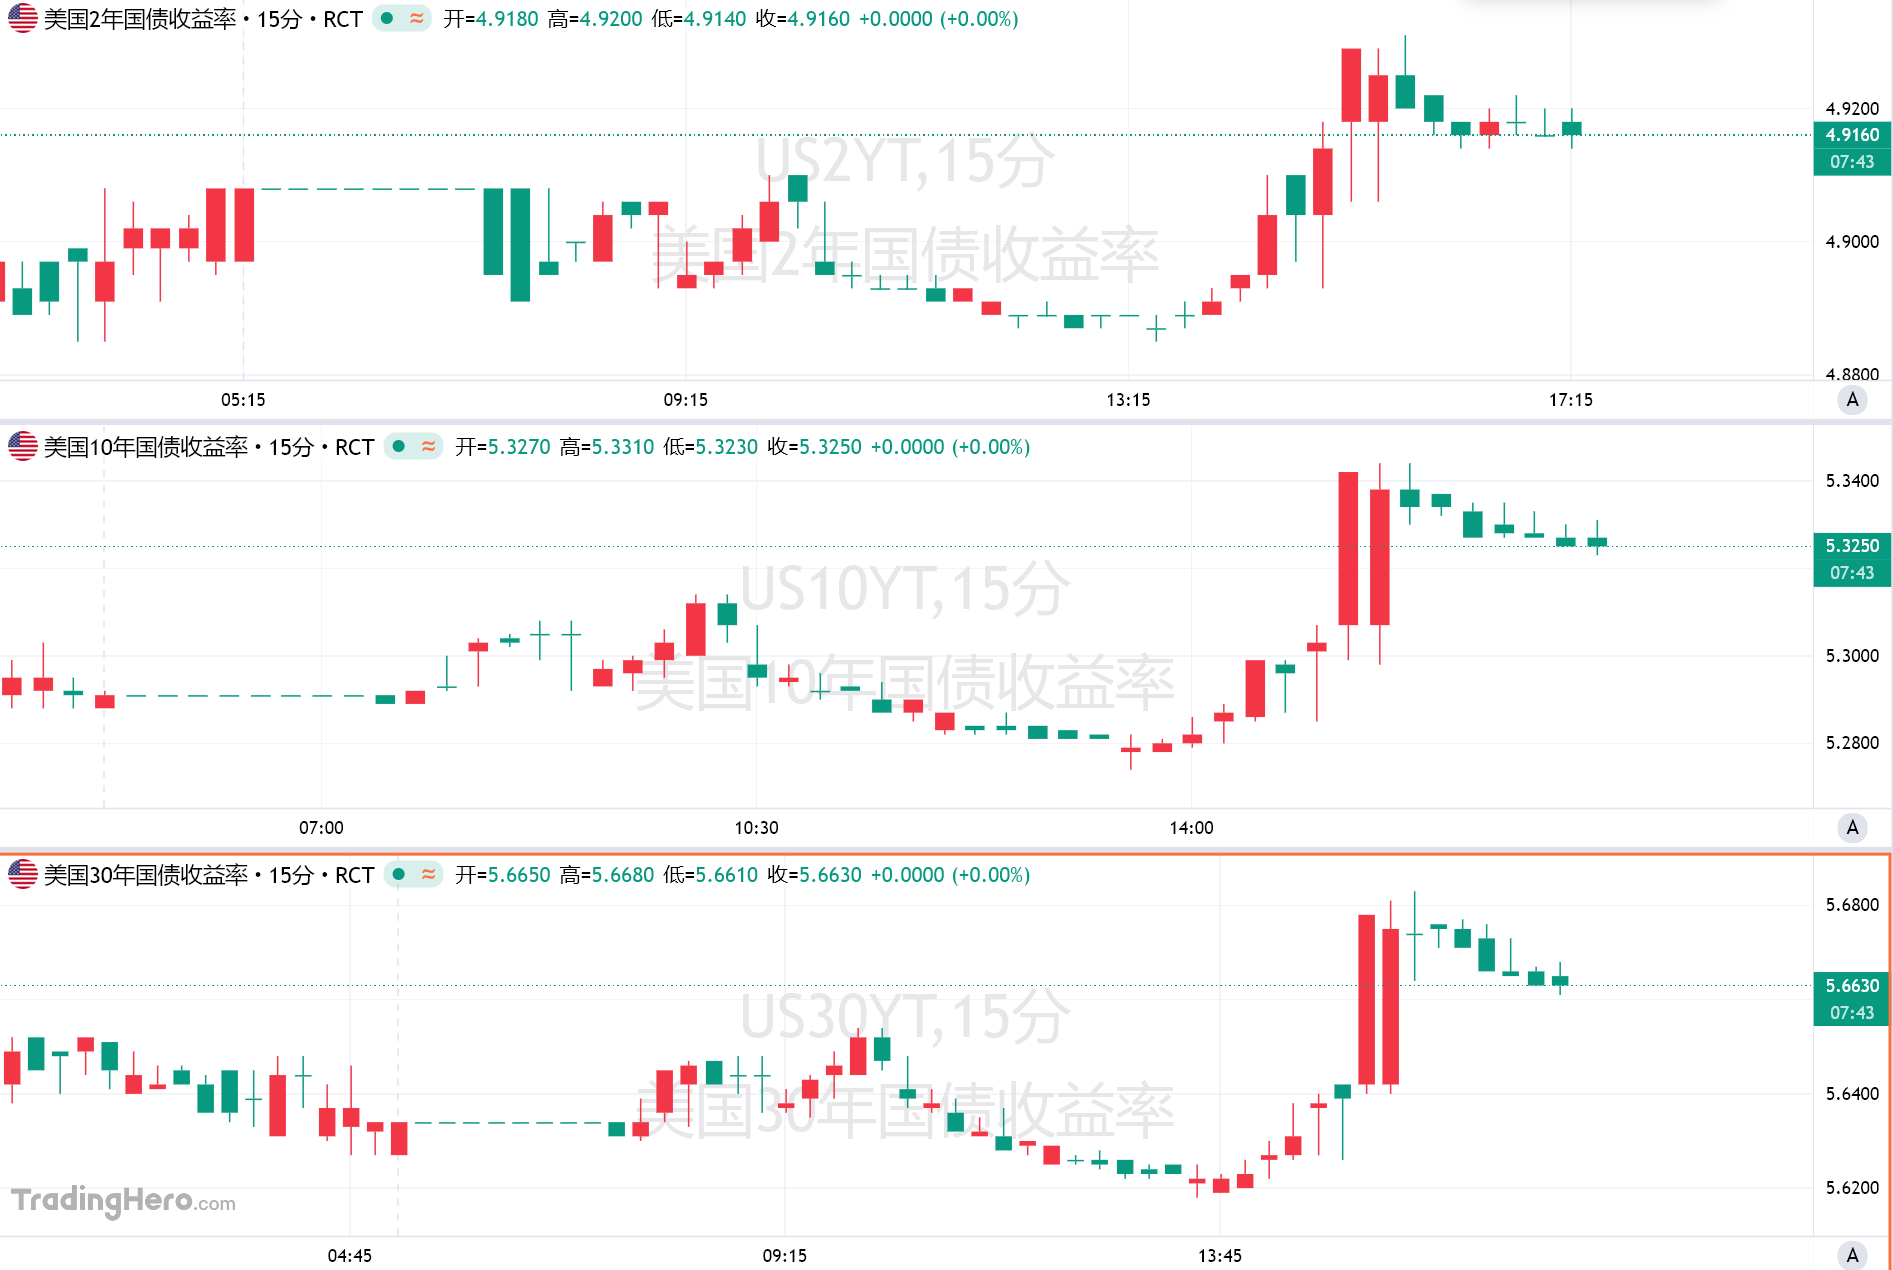
美債連續承壓,5.3%關口仍未吸引足夠買盤
此輪美債拋售在9月明顯加速。美國10年期國債收益率本月上漲超過50個基點,是2022年9月以來最大月度升幅。規模約32萬億美元的美國國債市場正經歷近年少見的劇烈調整。
市場最初的賣壓主要來自通脹和美國財政狀況擔憂。伊朗衝突推高能源價格,美國經濟表現強韌,大型科技企業爲人工智能基礎設施投入大量資本,同時美國公共債務突破40萬億美元,這些因素均被投資者視爲長期收益率上升的重要背景。
即使最新通脹數據低於預期,也未能逆轉這一趨勢。美國週三公佈的8月個人消費支出價格指數同比上漲3.4%,低於市場此前預計的3.7%。數據公佈後一度推動長期美債收益率回落,但買盤未能持續,收益率隨後重新走高。
這一走勢表明,債市交易的關注點已不再侷限於美聯儲的下一次議息會議。紐約聯儲主席威廉姆斯此前表示,目前沒有急於再次加息的必要,短期美債收益率一度因此下降,但長期收益率反應有限,並很快恢復上漲。
T. Rowe Price首席美國經濟學家Blerina Uruçi表示,推動收益率上升的許多力量具有結構性,並不會迅速消失。政府債務供應增加、人工智能投資帶來的經濟需求,以及貿易壁壘對價格的影響,都可能使借貸成本長期高於金融危機後的低利率時代。
技術性賣盤形成“惡性循環”
隨著拋售持續,基本面因素之外的市場結構開始放大波動。
摩根大通資產管理投資組合經理Priya Misra將當前市場描述爲一種“惡性循環”:收益率上漲至特定水平後,一些基金被迫降低久期或削減風險敞口,由此產生新的國債賣盤,進一步推高收益率。
AllianceBernstein全球交易主管Matthew Scott稱,近期長期美債的被動賣家包括部分對沖基金和持有大量抵押貸款支持證券的房地產投資信託基金。
當市場利率上升時,美國居民提前償還住房貸款的意願下降,抵押貸款資產的實際久期因此延長。相關投資者爲重新平衡整體利率風險,需要賣出其他長期資產,包括長期美國國債。
槓桿基金也面臨類似壓力。巴克萊分析師Amrut Nashikkar指出,持有大量美債期貨頭寸的槓桿投資組合正在進行再平衡。花旗北美掉期交易主管Daniel Gottlander表示,在快速拋售階段,一個市場的風險調整往往會迫使投資者同步削減其他頭寸,從而產生明顯的外溢效應。
更令市場關注的是,在收益率快速上升後,通常會出現的逢低買盤尚未形成足夠規模。Gottlander稱,目前“邊際買家尚未出現”,使債市缺少能夠迅速穩定價格的力量。
長期美債收益率快速上升之際,美國股票市場目前仍主要依靠企業盈利增長維持韌性。但更高的無風險收益率正在提高股票估值面臨的門檻,並擴大企業和消費者的融資成本。





