
極端空頭壓境!華爾街警告:今夜非農數據非得“崩盤”才能救債市
經歷連續數週拋售後,美國國債市場終於出現明顯反彈,但交易員並未因此改變對後續加息的基本判斷。
隨著10年期美債收益率從24年高位回落,市場注意力轉向北京時間週五晚公佈的美國9月非農就業報告:如果就業僅溫和降溫,債市可能很難延續反彈;只有明顯弱於預期的就業和工資數據,纔可能迫使投資者大規模撤回加息押注。
市場普遍預計美國9月非農就業人數增加約9萬人,低於8月的16.2萬人,但這一增幅仍大致符合今年以來的月均水平,失業率預計維持在4.1%。
這使本次非農面臨一個不同於以往的市場環境:債券交易員目前並不需要看到就業繼續放緩,而是需要看到足以動搖美聯儲緊縮路徑的疲弱數據。
債市反彈,但加息交易仍佔主導
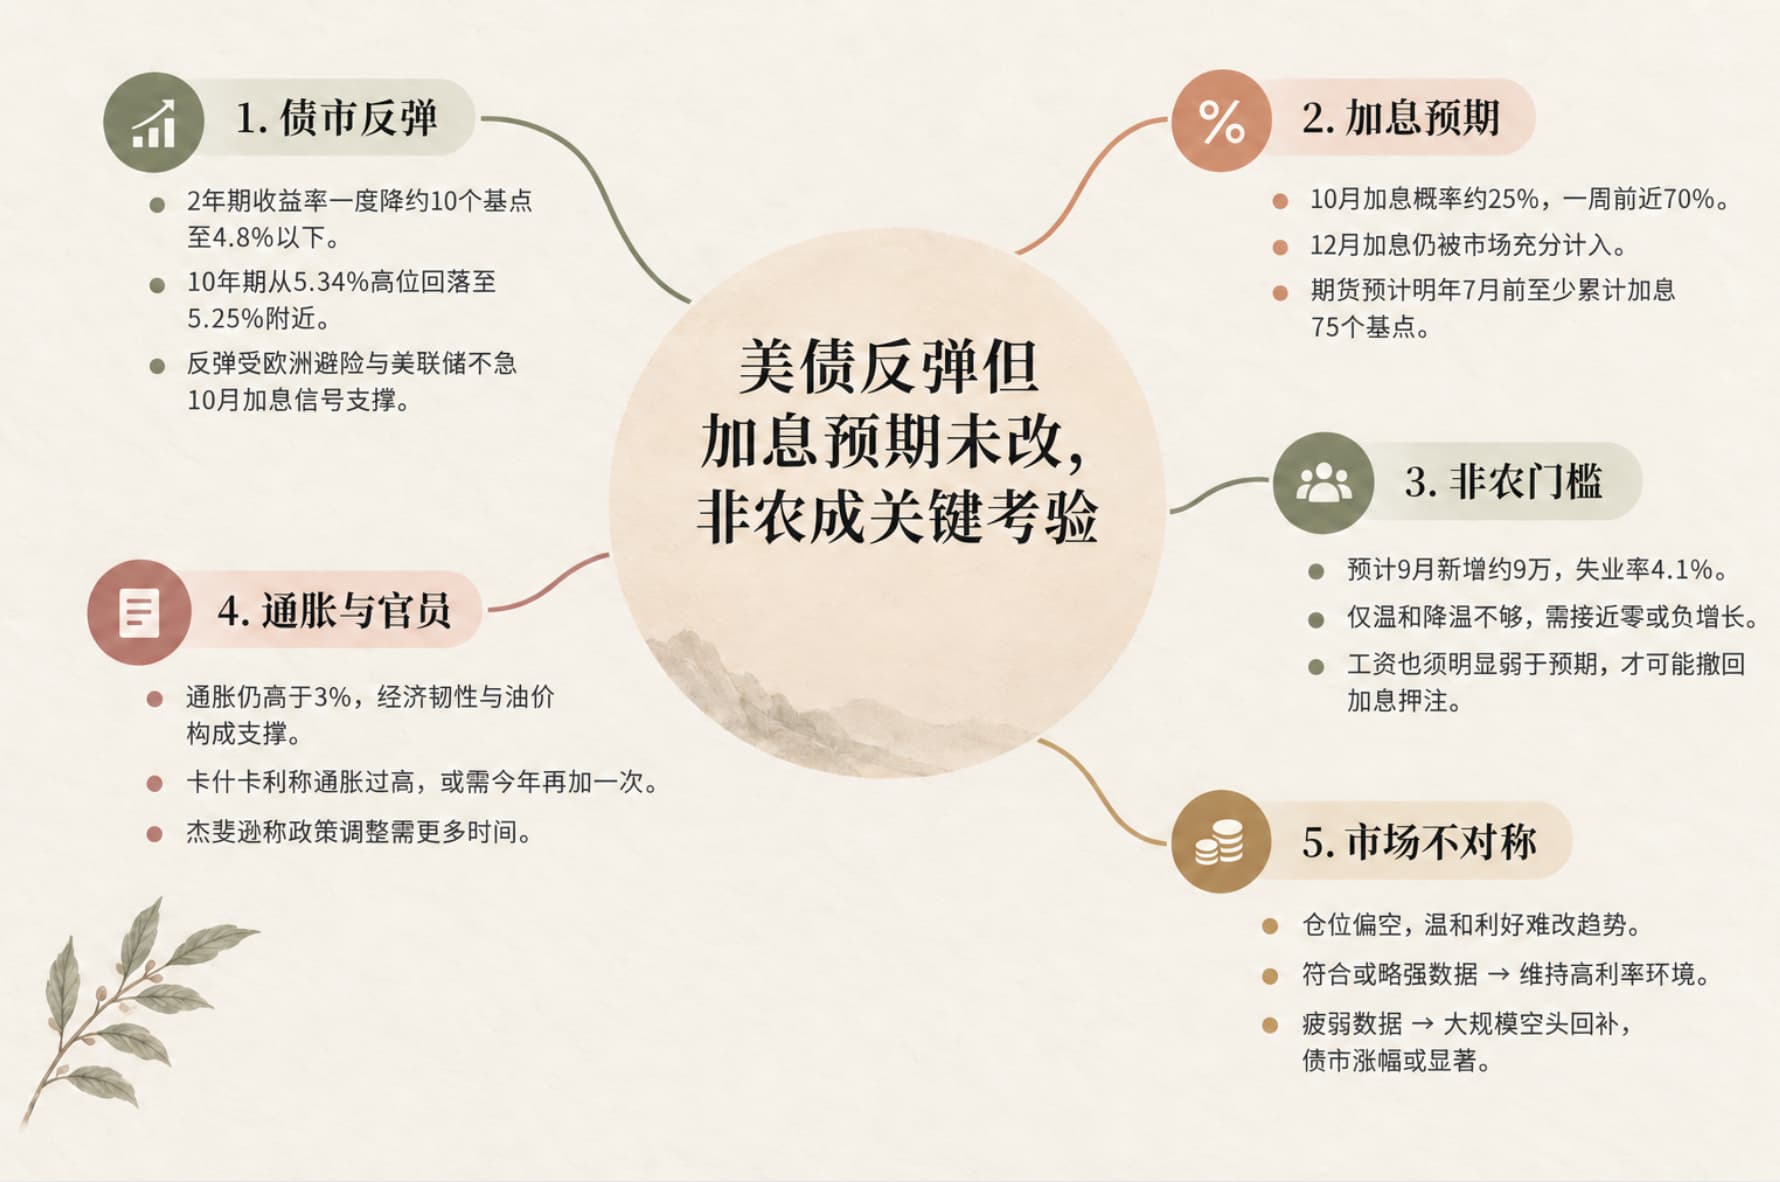
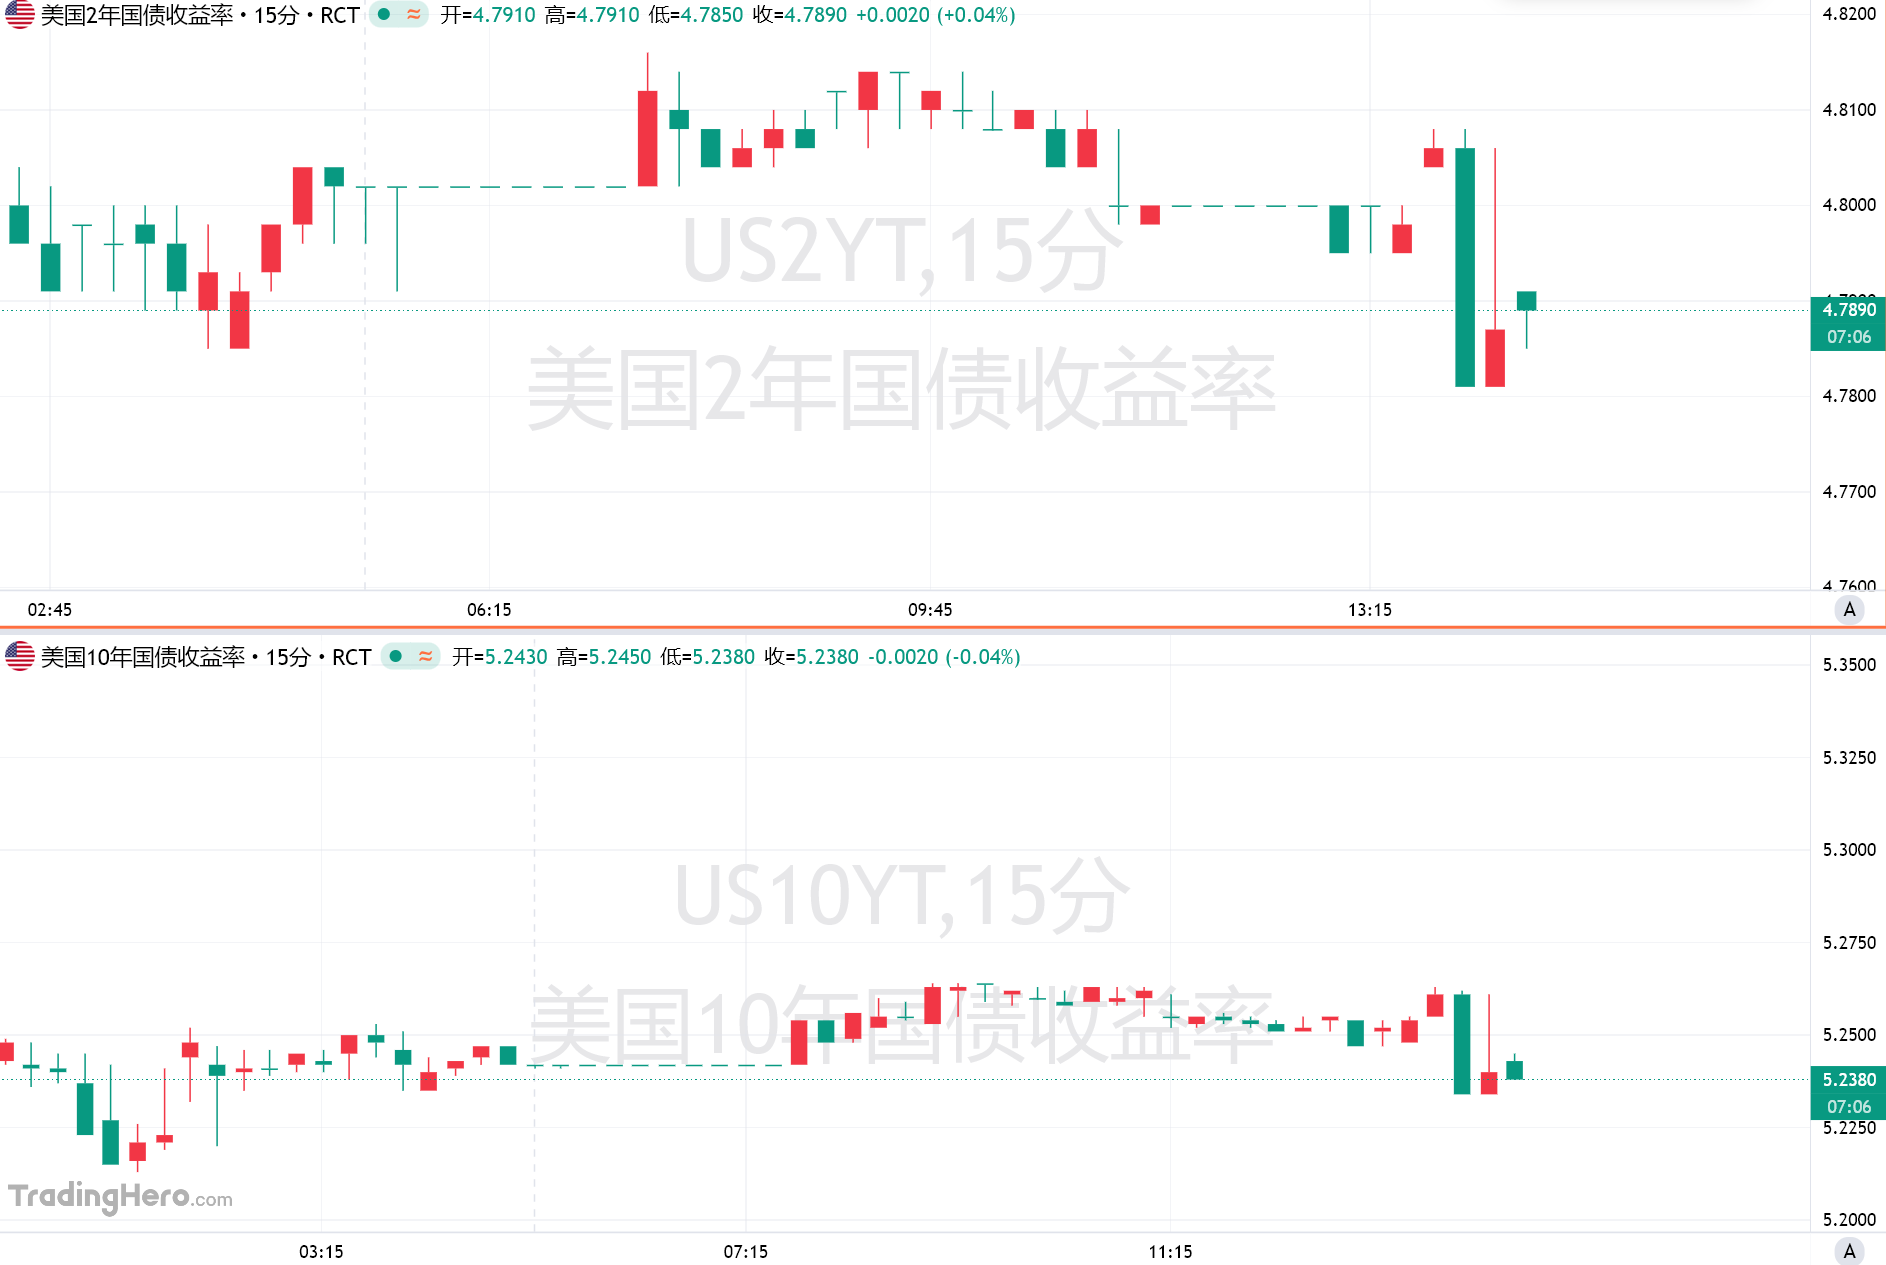
美國國債週四美盤結束此前的猛烈拋售。兩年期美債收益率一度下降約10個基點至4.8%以下,10年期美債收益率也從5.34%左右的2002年以來最高水平回落。週五歐盤前,10年期美債收益率在5.25%附近波動。
此次反彈一部分來自歐洲債市風險上升帶來的避險需求,同時美聯儲官員近期也釋放出沒有必要急於在10月繼續加息的信號。美聯儲副主席傑斐遜週四表示,未來政策調整需要結合數據趨勢、經濟前景和風險變化進行判斷,形成結論“可能需要更多時間”。
這些表態明顯降低了市場對10月行動的押注。交易員目前預計美聯儲10月加息25個基點的概率約爲25%,一週前一度接近70%;但12月加息仍已被市場充分計入。
從更長時間看,緊縮預期仍然強烈。利率期貨市場雖然略微削減了加息幅度,但仍預計到明年7月之前,美聯儲至少還會累計加息75個基點。
9萬新增就業可能不足以扭轉債市
T. Rowe Price投資級債券主管兼投資組合經理Steve Boothe認爲,要讓就業數據真正推動美國國債繼續上漲,門檻已經相當高。僅僅低於市場預期可能不夠,新增就業可能需要接近零甚至轉負,同時工資數據也明顯弱於預期,才能改變當前的利率交易。
原因在於,美聯儲當前面對的核心矛盾仍然是通脹。美國經濟增長保持韌性,油價仍處於高位,人工智能基礎設施投資和財政支出繼續支撐需求,而通脹今年再次升至3%以上。
明尼阿波利斯聯儲主席卡什卡利週四也表示,通脹仍然過高,經濟表現持續超出預期,使他開始重新評估貨幣政策究竟具有多大限制性。他此前預計今年仍需再加息一次,2027年還可能進一步加息。
因此,即使9月就業增長從16.2萬人降至9萬人,只要失業率維持穩定、工資增速沒有明顯降溫,這組數據仍可能被市場解讀爲勞動力市場具有韌性,而非經濟正在迅速失速。
極端倉位讓非農後的債市反應更難預測
不過,此輪國債拋售規模本身也增加了數據公佈後的波動風險。
週三美國通脹數據略低於預期後,美債曾迅速上漲,但隨後幾乎完全回吐漲幅,長期收益率重新逼近數十年高位。這說明投資者目前的倉位明顯偏向收益率繼續上升,較溫和的利好數據已經難以改變趨勢。
BMO Capital Markets美國利率策略主管Ian Lyngen認爲,如果非農意外顯示勞動力市場開始出現壓力,美債的上漲幅度可能反而會非常明顯,因爲投資者屆時需要集中平掉部分押注利率上升的頭寸。
這也形成了當前債市的不對稱狀態:符合預期或略強的就業數據,可能繼續維持高利率環境;真正疲弱的數據,則可能觸發規模更大的空頭回補。
Federated Hermes固定收益策略師Karen Manna表示,9月16日美聯儲加息後,她對債市的悲觀看法已有所減弱,因爲此前預期中的相當一部分收益率上行已經兌現,但目前仍無法確認收益率已經見頂。





