
一桶油100美元,光運費就要26美元:全球油輪荒來了!
全球能源市場出現了一個新的供應瓶頸:缺的不只是原油,還有能夠把原油運到煉廠的油輪。
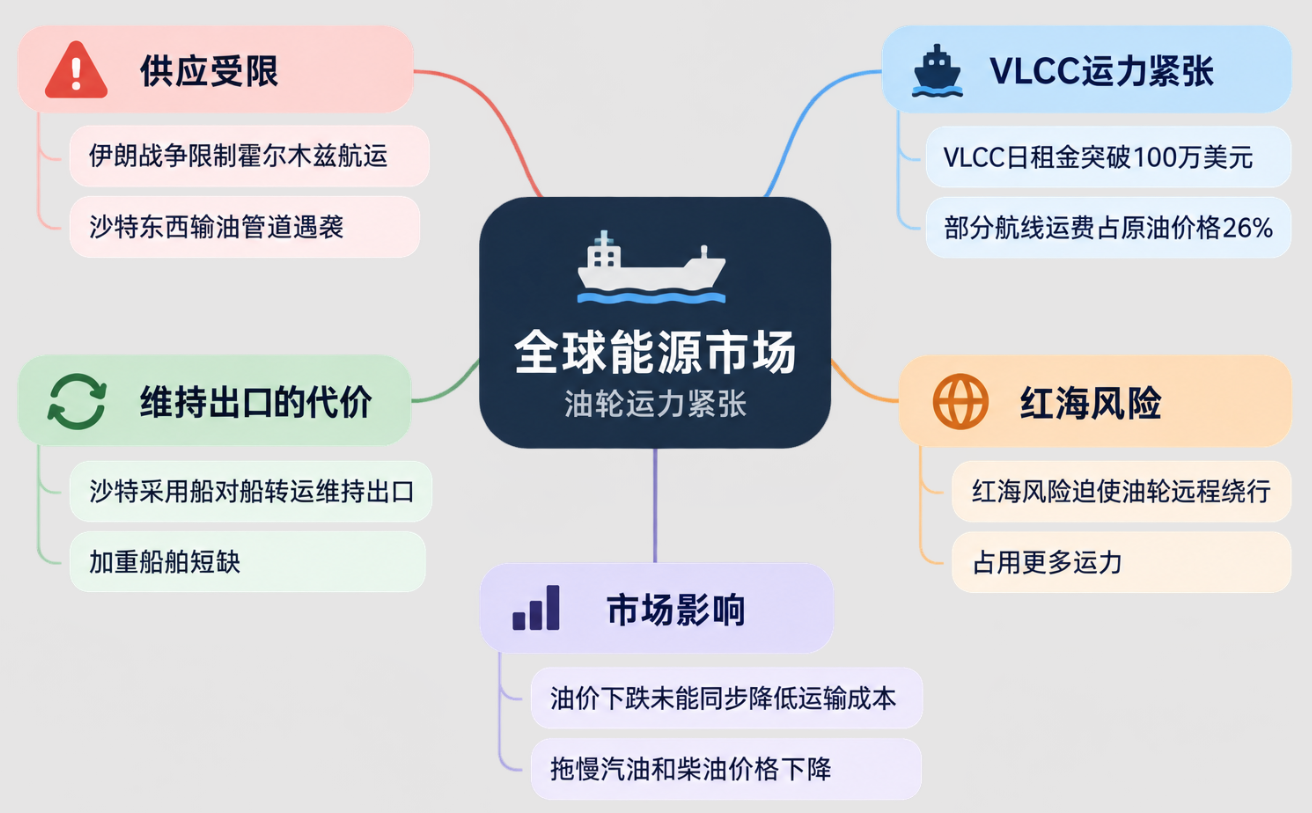
伊朗戰爭持續、霍爾木茲海峽航運受限,加之沙特東西輸油管道遭襲後部分原油重新轉向波斯灣出口,全球超大型油輪(VLCC)運力迅速喫緊。部分關鍵航線的日租金一度突破100萬美元,創下歷史紀錄。
不斷攀升的海運成本正在成爲原油之外另一項重要成本,即使國際油價從近期高位回落,煉廠最終獲得原油的實際成本仍可能居高不下,進而拖慢美國汽油、柴油等燃料價格下降的速度。
最新市場已經出現這種分化。9月21日亞洲交易時段,隨著市場預期沙特部分石油供應可能恢復,布倫特原油期貨跌至約101美元/桶,美國WTI原油期貨跌至94美元附近。但原油價格下降並沒有同步消除物流瓶頸:霍爾木茲航運風險、船對船轉運以及繞行非洲等因素,仍在大量佔用油輪運力。
一艘VLCC日租金突破100萬美元
當前壓力最明顯的是可裝載約200萬桶原油的VLCC。
根據《華爾街日報》援引航運情報公司Windward的數據,本月從波斯灣裝貨並穿越霍爾木茲海峽的超級油輪租金曾超過每天100萬美元。按照部分航次計算,運費相當於每桶約26美元,在當前每桶約100美元的原油價格中佔比已經達到約四分之一。
這與正常市場相差懸殊。通常情況下,原油運輸成本只佔貨值很小一部分。
油輪緊張也已經擴散至中東以外。Clarksons Research數據顯示,截至上週四,全球VLCC平均日收益升至約65.1萬美元,一週時間接近翻倍。西非至亞洲等不需要進入霍爾木茲海峽的航線也同步漲價,說明問題已經從單一區域的“戰爭風險溢價”演變成全球可用船舶數量不足。
標普全球此前也指出,隨著霍爾木茲實際通行量下降,能夠或願意進入波斯灣裝貨的船舶減少,VLCC運價持續刷新紀錄。部分油輪在通過高風險區域時關閉AIS自動識別信號,並採用額外安全措施,這些安排都增加了運營成本。
沙特輸油管道遇襲,讓更多原油重新擠向霍爾木茲
這輪油輪短缺近期突然惡化,與沙特東西輸油管道遭襲直接相關。
這條管道將沙特東部油田連接至紅海港口延布,是沙特繞開霍爾木茲海峽最重要的出口通道。胡塞武裝襲擊導致多個泵站受損後,延布原油裝船一度中斷,沙特不得不重新調整物流體系。此前市場擔憂,如果停運持續,受到影響的石油供應規模最高可能接近全球供應的4%。
爲維持出口,沙特阿美正在把更多原油從波斯灣的拉斯坦努拉港運出,經霍爾木茲海峽後,再在阿曼蘇哈爾附近進行船對船轉運。
貿易人士稱,沙特已經安排9月和10月約6000萬桶原油採用這一模式,平均約每日100萬至150萬桶。隨著這批供應進入市場,沙特9月原油出口已明顯恢復,也幫助國際油價從此前高點回落。
但這種方式解決了“有沒有油”的問題,卻加重了“有沒有船”的問題。
正常情況下,一艘VLCC在沙特港口裝貨後可以直接駛往亞洲。現在部分船舶需要承擔波斯灣至阿曼的短途穿梭,再由另一艘船接貨駛往最終目的地,相當於同樣一批原油需要佔用更多船舶和更多航行時間。
據《華爾街日報》援引Clarksons Research數據,目前全球約900艘VLCC中,大約15%聚集在阿曼附近海域。Kpler分析師則指出,當地可用於進一步擴大船對船轉運的支持能力已經有限。
紅海風險又迫使油輪繞行非洲
另一端的紅海同樣正在消耗油輪運力。
胡塞武裝近期擴大在也門紅海沿岸的控制,並持續攻擊沙特相關船隻和能源設施。沙特籍船舶因此減少通過連接紅海和亞丁灣的曼德海峽,部分船隻選擇繞過南非好望角。
這一改道大約會給航程增加兩週。
Windward估算,一艘船繞行好望角額外成本約100萬美元。更重要的是,一艘船多花兩週完成同一航次,就意味著市場在這兩週內少了一艘可重新裝貨的油輪。
當大量船舶同時延長航程時,即使全球油輪總數沒有減少,市場上的“有效運力”也會快速下降。
路透社數據顯示,霍爾木茲海峽的航運仍明顯低於正常水平。與此同時,曼德海峽同樣受到胡塞武裝軍事行動影響。兩條全球能源貿易關鍵通道同時承壓,使油輪調度難度進一步增加。
原油跌價,爲何加油站價格未必跟著降?
這也是當前能源市場最容易被忽略的一環。
煉廠真正關心的並非屏幕上的布倫特或WTI原油報價,而是原油抵達煉廠時的“到岸成本”。這包括原油本身價格、運輸、保險、融資以及各種戰爭風險費用。
如果原油從108美元跌到103美元,但運輸一桶油的成本同時增加10美元甚至20美元,煉廠實際成本並不會同步下降。
高額運費還會壓縮煉油利潤。煉廠可能減少部分遠距離原油採購,或者把增加的物流成本反映到汽油、柴油和航空燃油售價中。因此,油輪供應緊張可能造成一種看似反常的局面:原油期貨開始回落,終端燃料價格卻仍然保持高位。
目前這一壓力尤其集中在成品油市場。中東和俄羅斯煉廠受襲,加上部分主要出口國減少供應,柴油、航空燃油等市場本身已經偏緊。歐洲第四季度預計仍面臨約每日51萬桶的航空燃油缺口,需要從美國、加拿大、韓國等更遠市場補充供應,這又進一步增加遠距離海運需求。
換言之,市場現在同時爭奪兩種運輸能力:運原油的船和運成品油的船。
輸油管道恢復也未必立即結束“油輪荒”
沙特目前正在搶修東西輸油管道。市場消息顯示,部分運力可能在數日內恢復,若延布重新裝船,沙特對霍爾木茲和阿曼船對船轉運的依賴將下降。相關預期已經成爲上週油價回落的重要原因。
但運價能否同步快速恢復正常仍不確定。
大量船舶已經改變航線,部分VLCC仍被用於霍爾木茲外的穿梭運輸,紅海安全風險也沒有消失。即使沙特輸油管道逐步恢復,船舶需要完成現有航次後才能重新回到傳統貿易線路,油輪供需重新平衡存在時間差。
因此,未來汽油和柴油價格的關鍵變量已不再只有布倫特原油。油輪日租金、霍爾木茲航運量、曼德海峽安全狀況以及沙特東西輸油管道恢復速度,正在共同決定一桶原油真正送到煉廠需要多少錢。
只要大量油輪繼續被困在更長、更復雜的運輸鏈條上,原油價格下跌帶來的好處,就可能有相當一部分被高昂運費抵消。





