
9月已崩,10月更慘?美債的苦日子還沒到頭
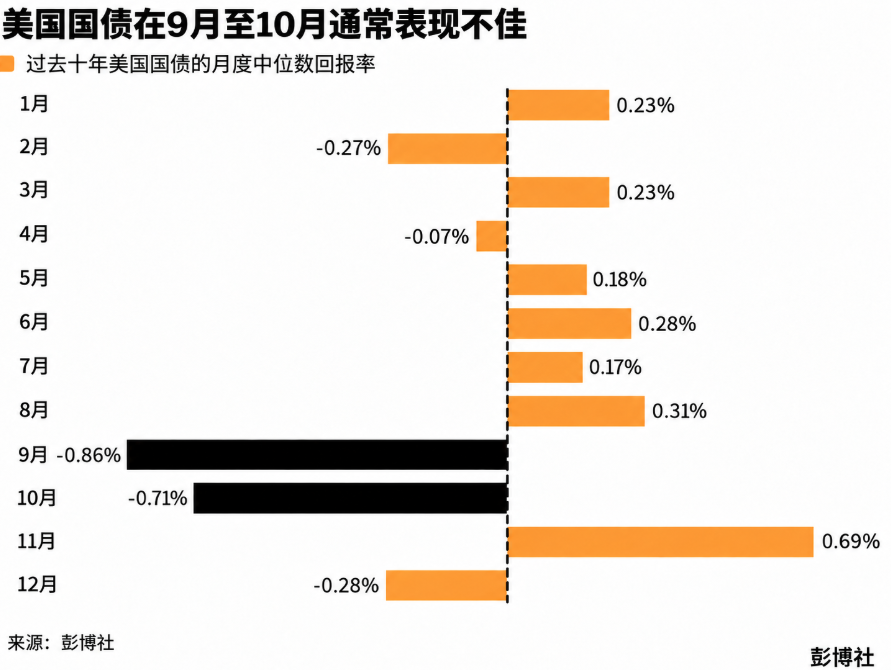
9月正在兌現其作爲美債傳統弱勢月份的表現。彭博數據顯示,過去十年美債9月的中位回報率爲-0.9%,10月同樣爲負值,達到-0.7%。
今年9月,美債表現料將創2023年以來最差水平。美伊衝突、美國財政擔憂以及美聯儲偏鷹立場疊加,令債市在進入10月前仍面臨較大壓力。
道明證券策略師普拉尚特·紐納哈(Prashant Newnaha)表示:“9月利率市場簡直是一場災難,痛苦交易可能還會繼續。只要中東問題沒有解決,固定收益市場就有持續去風險的風險,而且可能蔓延到股市。”
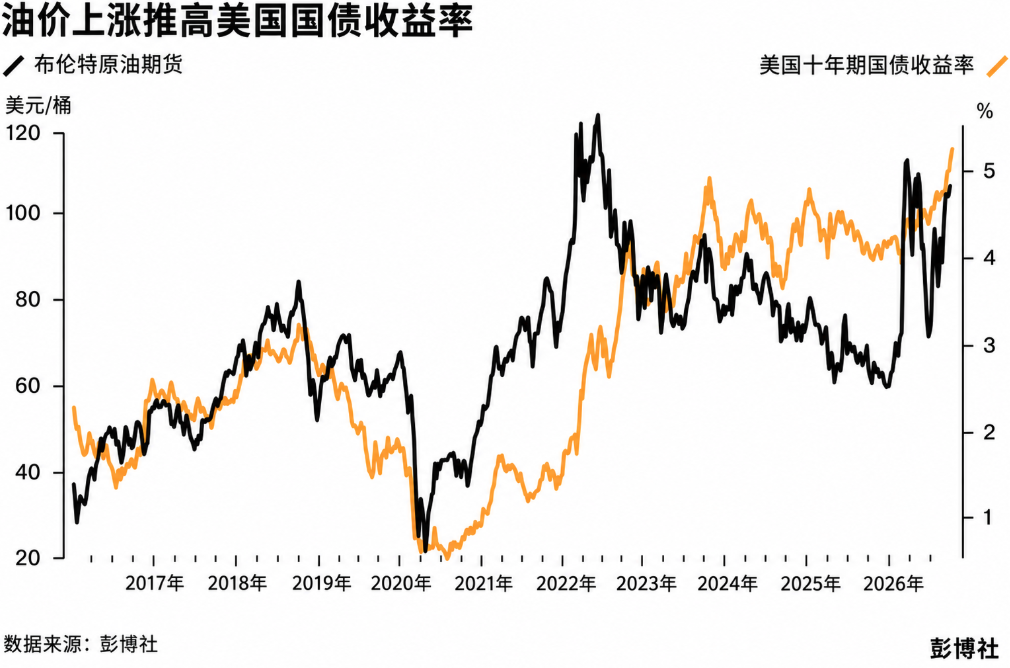
美國國債市場的壓力也正在向全球擴散。幾乎所有主要期限的美債收益率都接近或高於5%,市場擔心能源價格推高通脹,同時龐大的政府融資需求可能迫使利率在更長時間內維持高位。
英國、澳大利亞和日本等主要債券市場同樣遭遇拋售,全球政府債券平均收益率已經升至4%,爲2007年以來首次達到這一水平。
日元套利平倉加劇債券拋售
市場對本輪拋售的解釋並不只有通脹和財政赤字。花旗集團策略師認爲,日元融資套利交易的平倉正在助推美債下跌。
這類交易通常通過借入低成本日元,再投資於收益率更高的資產獲利。Yardeni Research同樣認爲,日元套利交易平倉很可能是近期債券拋售的重要驅動因素之一。
全球政府債券指標本月迄今下跌2.1%,同樣將創下2023年以來最差的9月表現。收益率全面上行,意味著債券價格承受持續壓力。
不過,高收益率也開始吸引部分長期投資者重新入場。華爾街資深債券投資者吉姆·比安科(Jim Bianco)六年來首次轉爲看多美債,即將於本月底退休的長期債券投資者克里斯·伊戈(Chris Iggo)也認爲,債券經歷四年艱難時期後可能迎來反彈。
摩根大通資產管理駐香港基金經理阿爾瓊·維傑(Arjun Vij)表示,過去一年實際收益率上升“創造了更多價值”。
他說:“在當前水平,久期看起來總體估值合理。”他認爲,美國、日本和澳大利亞長期債券目前的風險回報更具吸引力。
10月債券供應與利率預期仍是壓力來源
債市短期面臨的風險仍偏向收益率進一步上行。美伊圍繞重新開放霍爾木茲海峽的談判陷入僵局,油價因此維持高位,也強化了市場對貨幣政策進一步收緊的預期。
掉期市場目前定價未來一年美聯儲累計加息接近整整一個百分點。加拿大、英國、澳大利亞和日本等市場同樣反映出進一步加息預期。
高收益率還可能通過其他渠道加劇債券波動。彭博市場直播策略師艾麗絲·安德烈斯(Alyce Andres)指出,美債收益率快速上升已經將抵押貸款利率推至2025年1月以來最高水平,可能進一步引發對沖活動,從而形成債券拋售的自我強化。
道富投資管理高級固定收益策略師盧正彥(Masahiko Loo)表示,10月通常是債券市場面臨“季節性考驗”的時期。隨著債券供應增加、投資者結束夏季低迷狀態重新入場,市場交易可能重新活躍。
盧正彥說:“進入感恩節前,美國國債供應重新增加、信貸發行沉重以及人工智能資本支出需求無休止,表明資本競爭仍然激烈,美國國債進一步波動的風險依然高企。”
因此,10月的債市壓力不僅取決於美聯儲政策,還受到油價、財政融資、全球債券收益率以及企業融資需求等多重因素影響。歷史季節性本身並不能決定市場走勢,但在當前收益率已經處於高位的情況下,債市仍缺乏明顯的緩衝因素。





