
美聯儲主席連續兩次交“白卷”!“點陣圖時代”是否將迎終局?
美聯儲最受市場關注的前瞻指引工具正面臨一次真正的制度性調整。隨著美聯儲主席沃什連續第二次拒絕提交個人預測,經濟預測摘要(SEP)運作的可持續性正受到直接質疑。
上週公佈的最新SEP由除了沃什外的18名FOMC成員完成。中位數預測顯示,相比6月,委員們預計美國經濟增長更強,勞動力市場維持接近充分就業,通脹峯值更高且回落更慢,直到2029年纔回到2%目標附近。與這一經濟路徑相配套的利率中位數,也較6月預測在未來三年均有所上移。
沃什本人在上週記者會上給出的宏觀判斷,與點陣圖偏鷹的方向並不矛盾。他表示,美國經濟自6月會議以來已經走強,基礎增長更高,勞動力市場基本處於充分就業狀態,而通脹改善有限,“通脹纔是問題”。
真正的分歧集中在“如何向市場表達政策判斷”。沃什今年6月已經公開表示,SEP“無助於政策制定”,並預計2026年底前會推出新的溝通框架,以回應他長期以來對預測體系的批評。他在4月還指出,決策者容易過久堅持既有預測,而自己不願提前向市場預告未來政策決定。
點陣圖的問題不只是預測偏差
SEP目前同時公佈經濟增長、失業率、通脹和“適當政策利率”預測,但這些預測由各委員匿名提交,彼此之間沒有附帶完整的經濟邏輯。外界能夠看到不同的利率點,卻很難判斷某位委員究竟是在擔心需求過熱、供給衝擊,還是認爲中性利率本身已經上移。
這使點陣圖在最需要解釋政策反應函數時,反而留下了空白。同樣一個更高的利率預測,可以對應完全不同的經濟情景;同樣一個通脹預測,也無法告訴市場委員在什麼條件下會改變政策路徑。匿名設計原本用於避免過度突出個人觀點,卻削弱了預測與政策理由之間的對應關係。
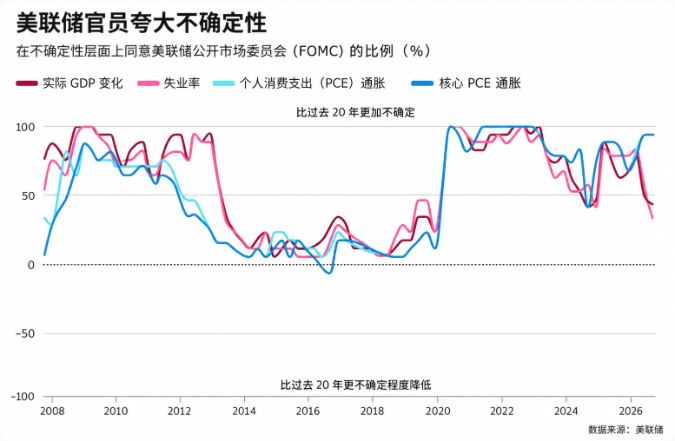
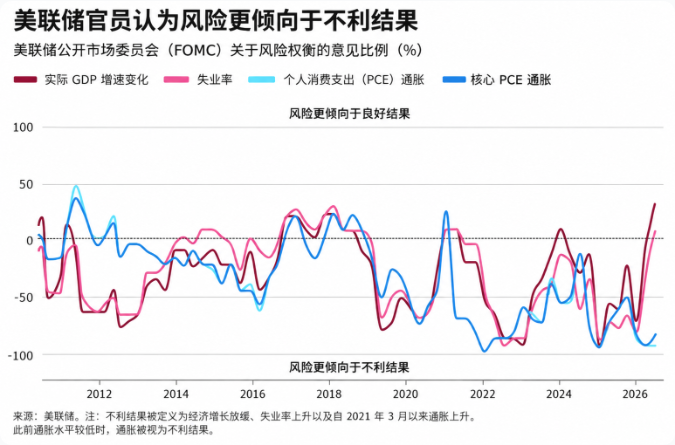
SEP附帶的風險和不確定性判斷也受到質疑。根據《金融時報》梳理,FOMC成員長期傾向於把增長風險判斷爲下行、失業風險判斷爲上行,在2021年後又持續認爲通脹風險偏上行。過去多年裏,委員們幾乎從未認爲經濟不確定性低於此前20年的平均水平,使這套風險指標很難提供有效區分度。
芝加哥聯儲本月的一項研究還顯示,市場並沒有機械追隨點陣圖。如果利率中位數意外上調25個基點,市場對未來利率的預期平均只會上升約5個基點。上週點陣圖明顯偏鷹後,金融市場的實際收緊幅度也較有限,說明投資者已經對這些“預測點”產生“免疫”。
批評者已不只沃什一人
反對現有SEP設計的聲音在美聯儲內部並不少。芝加哥聯儲主席古爾斯比2024年曾把SEP形容爲“沒有經濟內容的一組意見”,核心問題正是不同預測之間缺乏可解釋的經濟關係。
就連最初推動點陣圖制度的前美聯儲主席伯南克也在2025年認爲,現有框架過度強調中央預測,沒有充分提供與經濟狀態掛鉤的條件式政策指引。
前美聯儲理事唐納德·科恩(Donald Kohn)則批評點陣圖製造了“虛假精確”,尤其是中位數出現很小變化時,市場容易賦予過多含義。
另一方面,SEP也並非完全沒有價值。美聯儲近期研究顯示,其經濟預測對未來的預測能力優於同時期私人部門一致預期,私人預測機構參考SEP並非沒有依據。問題集中在如何把“預測能力”轉化爲更清晰的政策溝通,而不是簡單保留一組匿名利率點。
沃什對長期利率的最新解釋也顯示,他更願意直接討論政策背後的經濟力量。上週三他把收益率上升主要歸因於經濟強勁、資本開支激增帶來的資金競爭,以及全球地緣政治因素,並稱大型科技公司密集融資正在增加資本市場需求。
他同時明確表示,市場定價不會替美聯儲作決定。針對投資者此前已經大幅押注加息的情況,沃什稱自己會觀察市場價格,但當日加息“是我們的決定”。這種表述與他反對提前通過點陣圖暗示未來政策路徑的立場一致。
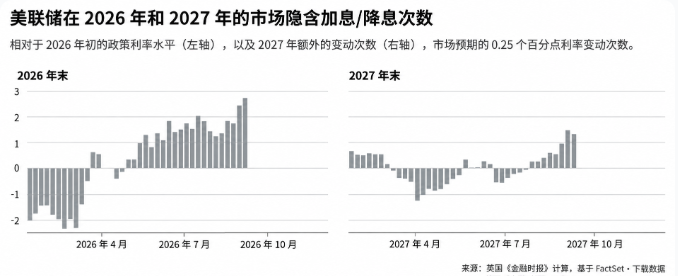
目前仍沒有公開的新框架方案。沃什此前給出的時間窗口是2026年底前。《金融時報》認爲,如果SEP和點陣圖被替換,新的制度至少需要繼續滿足透明度和問責要求,同時更清楚地說明不同經濟情景如何對應不同政策選擇。





