
華爾街直面“新常態”:美債平均收益率跨入“5字頭時代”!
週四,美債拋售潮進一步加劇,多個期限品種收益率距離觸及2000年及2002年的歷史峯值僅差10至15個基點。週五,這種跡象得到了部分緩解。
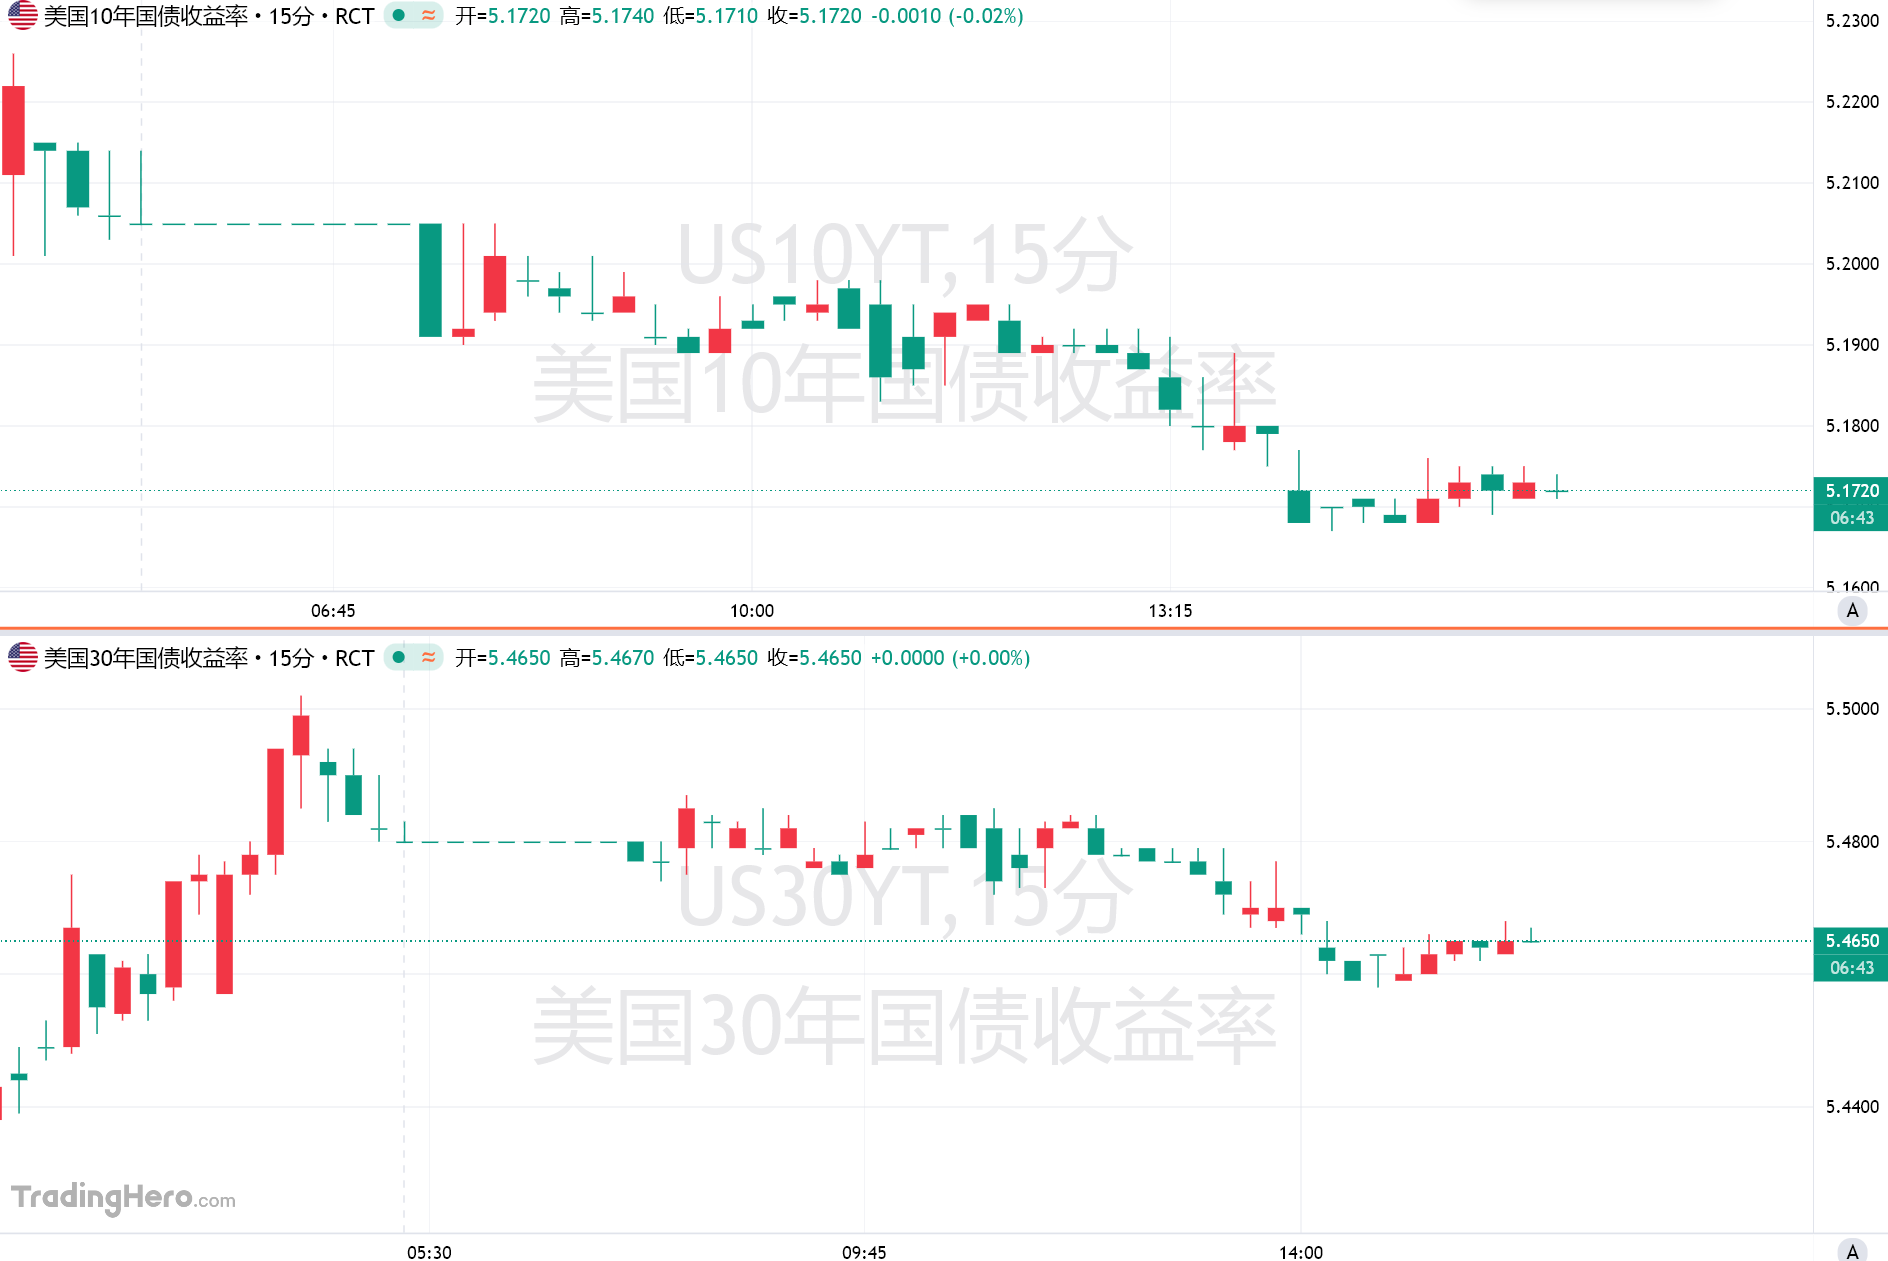
彭博數據顯示,規模達32萬億美元的美國國債市場平均收益率已升至5.05%,逼近2023年高位及2006至2007年的雙重峯值。全球主權債平均收益率亦緊貼4%,創下2007年以來的最高水平。
海外主權債券市場同步承受猛烈衝擊。日本政府債券收益率在結束爲期三天的休市後,於週四跳升至1996年以來的最高水平。受中東衝突引發的能源供給受阻與高借貸規模影響,多個主要經濟體正陷入借貸成本飆升的連鎖反應。
先鋒領航管理著全球逾13萬億美元資產,其投資經理Samuel Martinez直言:“我們正處在一個新機制之中。”他表示,央行對通脹的極度聚焦促使交易員開始爲年內多次加息進行定價。
曾長期供職於美聯儲的紐約梅隆銀行首席經濟學家兼宏觀策略師Vincent Reinhart同樣強調,超低利率環境已經徹底翻篇。Reinhart對此評論道:“過去那些低利率年份纔是反常的。”
宏觀動力共振與美聯儲加息暗礁
多重宏觀推力共同推高了美國政府的融資成本。原油價格重返每桶100美元、人工智能領域的支出熱潮,疊加佔GDP約5.5%的鉅額財政赤字,正令美國總體國債規模加速膨脹至創紀錄的40萬億美元。
在名義GDP增速超過6%且商業活動依然強勁的背景下,美聯儲遏制通脹的強硬姿態更爲拋售增添了動力。美聯儲理事巴爾本週表示可能需要進一步加息,芝加哥聯儲主席古爾斯比也警告稱重返2%通脹目標的道路絕非毫無痛苦。
MLIV策略師Alyce Andres分析稱:“本週除2年期國債外,整個收益率曲線的交易水平都高於5%。”她指出,收益率若持續破位,表明拋售已從財政供給風險擴散至與美聯儲政策最緊密相關的曲線前端。
利率互換合約當前已完全消化了未來一年內美聯儲累計加息75個基點的預期,並伴隨針對第四次加息的大量對沖。若這一情景兌現,美聯儲的政策目標利率區間將被推升至4.75%至5%。
美聯儲主席沃什始終刻意避免向債券投資者提前釋放政策意圖,令交易員將視線鎖定在中東局勢導致的能源危機與成本上升上。雙線資本創始人岡拉克在上週的紐約活動中透露,沃什傳遞出的潛臺詞是若無法將通脹降至2%,“他就是個失敗者”。
這一緊縮節奏顯著增加了政策過度收緊並重創經濟與股市的風險,類似2000年底聯邦基金利率見頂6.5%前夕的市況。本週,一項針對173名受訪者的Markets Pulse調查顯示,逾半數受訪者預計30年期美債收益率將在年底前觸及6%。
白宮減負受挫與實體經濟負重
美債收益率的急劇走高引發了白宮的強烈不滿。特朗普政府長期以來強烈主張壓低收益率以減輕購房者與借款人的負擔,並持續對美聯儲的緊縮立場進行猛烈抨擊。
美國財政部長貝森特試圖通過擴大國債回購來壓制長端收益率,但市場普遍認爲該舉措收效甚微,甚至可能加劇流動性動盪。貝森特辯稱拋售源於中東衝突推高的油價,並堅稱戰後全球能源過剩將帶動通脹與收益率回落。
但在美國中期選舉日益臨近之際,借貸成本失控已迅速演變爲關鍵的政治議題。目前美國30年期抵押貸款利率已徘徊在7%上方,紐約聯儲的數據則顯示信用卡與汽車貸款的違約率近年來持續走高。
右翼智庫美國行動論壇總裁、國會預算辦公室前主任Douglas Holtz-Eakin指出:“對於揹負信用卡債務、汽車貸款或想申請房貸的人而言,這都是壞消息。”他直言借款人處於交易不利一側,“這一點毫無粉飾空間”。
不過,對於尋求固定現金回報的投資者而言,5%的收益率水平提供了極具吸引力的配置機會。管理超650億美元資產的公民財富首席投資官Michael Hans表示:“相比金融危機後我們所經歷的零利率環境,我任何時候都會毫不猶豫地選擇當下的收益率態勢。”
但對於更廣泛的金融市場,實體經濟面臨的違約與借貸緊縮壓力依然不可小覷。Brandywine Global投資經理Jack McIntyre表達了審慎態度,他強調:“我仍然認爲,利率將繼續走高,直到某些環節徹底崩潰爲止。”





