
六位資管大佬重新算股債賬:美國經濟未必衰退,債券卻開始有吸引
美國國債收益率升至近二十年高位後,投資者正在重新評估一個此前很少需要面對的問題:當“無風險收益率”本身已足夠有吸引力,股票、信用債和長期國債應該如何重新定價。
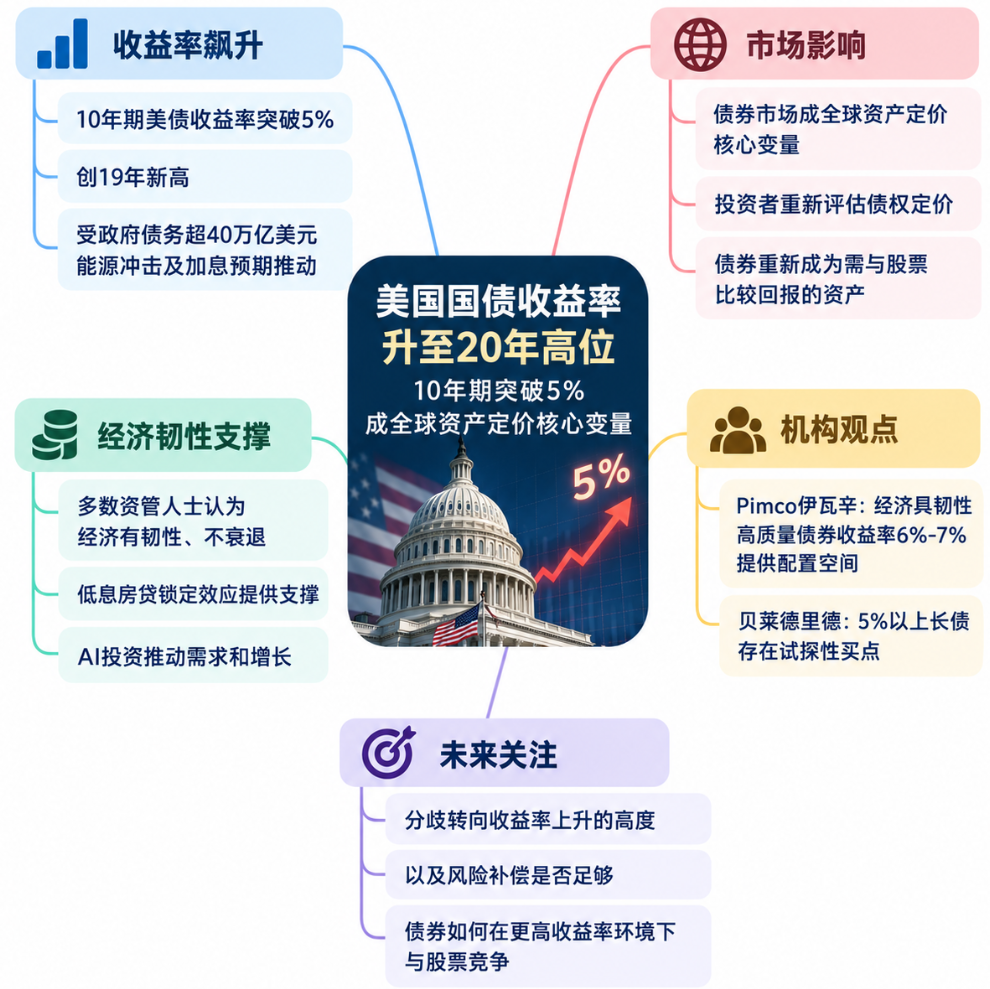
10年期美債收益率近期突破5%,創19年來新高。與此同時,美國政府債務規模已超過40萬億美元,伊朗戰爭推高能源價格,美聯儲又被市場預計將繼續加息以壓制通脹。高利率、財政供給和能源衝擊同時作用,使債券市場成爲當前全球資產定價的核心變量。
《華爾街日報》採訪的六位大型資管機構投資人士並未形成一致判斷,但觀點大致指向兩個問題:美國經濟能否承受更高利率,以及債券經過今年的調整後是否已經出現值得重新配置的收益水平。
經濟或放緩,但多名資管人士暫不看衰退
太平洋投資管理公司(Pimco)首席投資官丹·伊瓦辛(Dan Ivascyn)認爲,高收益率已經開始壓制住房等利率敏感行業,但暫不足以把美國經濟推入衰退。
他的理由之一是,大量美國居民此前已經鎖定低息房貸,並不會立即受到當前高利率衝擊;與此同時,支撐美國增長的人工智能企業仍在大規模投入資本開支。“我們預計經濟會放緩,但不會衰退。”伊瓦辛表示。
他認爲,如果油價繼續上漲,債券仍可能進一步承壓;但從更長期看,AI投資若提高生產率,反而有助於壓低通脹。目前較高的債券收益率已經提供了新的配置空間,高質量固定收益組合可以實現約6%至7%的收益率,在美股估值偏高的背景下具有競爭力。
TCW固定收益首席投資官布萊恩·惠倫(Bryan Whalen)也認爲,本輪利率上行對經濟的破壞力可能低於以往週期。他指出,美國當前相當大一部分增長來自對利率並不敏感的借款人,尤其是建設AI基礎設施的大型科技公司。這些企業盈利能力較強、資產負債表穩健,即使美聯儲再加息一至三次,融資成本上升也未必明顯改變其投資計劃。
富蘭克林鄧普頓全球固定收益首席投資官索納爾·德賽(Sonal Desai)的判斷更偏向經濟韌性。她認爲,企業盈利、股票市場和經濟增長目前均未顯示高利率正在造成嚴重破壞,債市正在重新評估美國經濟究竟能夠承受多高的利率。
德賽預計收益率仍可能繼續上升。美國政府創紀錄的融資需求與AI建設所需的大量資本正在共同爭奪資金,這意味著債券價格仍面臨壓力。她因此迴避期限最長的債券,更關注能夠提供穩定票息收入的資產,並考慮微軟(MSFT)、Meta(META)、亞馬遜(AMZN)和Alphabet(GOOGL)等大型AI企業發行的投資級債券。
5%以上收益率後,長債開始出現“試探性買點”
貝萊德全球固定收益首席投資官裏克·裏德(Rick Rieder)對當前債券的風險收益比更爲積極。
裏德管理的固定收益資產超過2萬億美元。他表示,目前部分基金收益率已經超過7%,而久期只有約三年,這種組合在過去數十年極爲少見,也意味著投資者不必承擔很高風險,就能獲得具有吸引力的固定收益回報。
他的判斷開始進一步延伸至長期美國國債。歷史上,當10年期美債收益率突破5%之後,隨後12個月債券往往能夠獲得較好回報。隨著收益率跨過這一水平,諮詢債券投資機會的客戶明顯增加。
裏德並沒有判斷長期收益率已經見頂,但正在“小規模試探”增加長久期債券。如果未來政府債券收益率回落,這部分資產將同時獲得票息收入和價格上漲收益。
伊瓦辛與惠倫的觀點也存在類似之處。兩人均認爲,當前收益率已經足夠高,可以補償部分宏觀風險。惠倫還指出,儘管債券今年出現虧損,資金並未大規模撤離債券基金,同時信用利差依舊較窄,這反映市場尚未交易嚴重經濟衰退。
達利歐擔憂美債供給,阿諾特轉向小盤股
橋水基金創始人瑞·達利歐(Ray Dalio)對高收益率背後的財政問題更加警惕。
他認爲,美國政府大規模舉債已經開始影響整體經濟。美國每年僅債務利息支出就超過1萬億美元,利息和到期債務償付正在擠壓其他政府支出。類似壓力並不僅存在於美國,其他西方經濟體也在面對相同問題。
達利歐預計,如果政府債券供應持續超過市場需求,全球債券收益率仍可能進一步上行,並最終通過提高融資成本壓低借貸活動和經濟增長。他因此更強調資產組合分散,並主張迴避對利率變化高度敏感的資產。
Syzygy Asset Management創始人羅布·阿諾特(Rob Arnott)則將注意力更多放在股票內部的估值差異上。他認爲,伊朗戰爭帶來的通脹最終可能只是階段性衝擊,但關鍵問題是這場衝擊會持續多久,目前並沒有充分依據判斷戰爭會很快結束。
阿諾特認可AI可能帶來生產率提升,卻對因AI熱潮大幅上漲的美國大型科技股持謹慎態度。他認爲,大量資金被動流入指數基金進一步推高了頭部公司的估值,目前標普500成份股與其後500家大型美國企業之間已經形成極端估值差距,因此未來幾年中小型公司可能取得更好的相對錶現。
六位投資人的判斷雖然從經濟韌性、財政風險到AI資本開支各有側重,但共同變化已經十分明確:當10年期美債收益率升破5%、高質量債券能夠提供6%甚至7%的收益後,債券不再只是股市之外的防禦工具,而重新成爲需要與高估值股票直接比較回報率的資產。
真正的分歧,已經從“利率會不會上升”轉向“收益率還會升多高,以及當前水平是否已經足以補償風險”。





