
“少數人的牛市”?納指兩個月跑贏道指近10個百分點,2000
美國股市主要指數之間的表現正在出現罕見裂口。
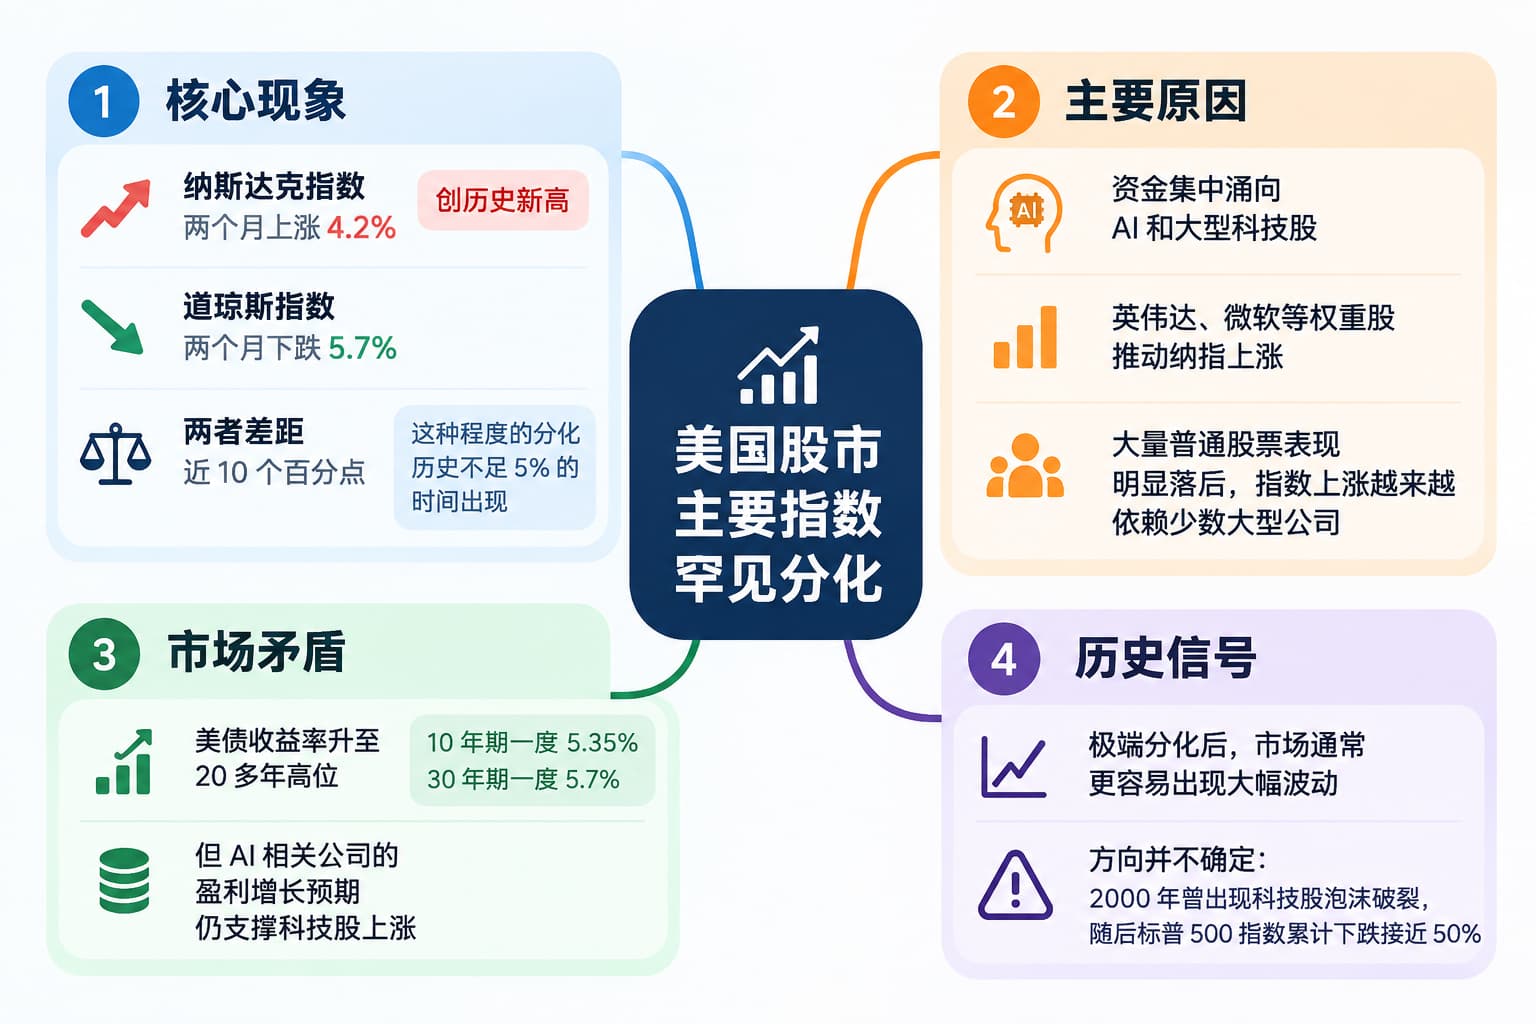
納斯達克綜合指數(IXIC)本週一再創歷史新高,但過去兩個月,道瓊斯工業平均指數(DJI)累計下跌5.7%,納指同期上漲4.2%,兩者回報率差距達到9.9個百分點。MarketWatch統計顯示,自納指1971年創立以來,這種程度的兩個月期“納指跑贏道指”現象出現頻率不足5%。
這種分化在本週一繼續擴大,當天納指表現比道指高出約0.9個百分點。資金仍集中湧向大型科技和人工智能相關股票,即使美國長期國債收益率已經升至20多年高位,也沒有明顯削弱科技板塊的上漲勢頭。
英偉達(NVDA.O)和微軟(MSFT.O)等權重科技股推動納指週一收於歷史新高。週二盤前,隨著美債收益率和油價回落,美股股指期貨繼續上漲。
兩個月拉開近10個百分點,歷史上僅不足5%的時間會出現
MarketWatch專欄作家馬克·赫爾伯特(Mark Hulbert)根據1971年以來的數據統計發現,當前納指與道指之間的兩個月期表現差距已經進入歷史最極端的5%區間。
歷史數據表面上給出了偏積極的信號。在過去納指相對道指表現最強的5%時間段之後,標普500指數此後一段時間的平均表現明顯高於長期平均水平。反過來,當道指相對納指的優勢進入歷史最極端的5%區間時,美股之後的平均表現則明顯偏弱。
但這一統計存在一個無法忽視的極端案例。2000年3月互聯網泡沫見頂前夕,納指兩個月相對道指的領先幅度一度超過40個百分點,相當於當前水平的四倍以上。隨後科技股泡沫破裂,美股進入持續兩年多的熊市,到2002年10月見底時,標普500指數累計跌幅接近50%。
這意味著,當前極端分化本身很難直接作爲單邊看漲指標。歷史經驗顯示,當不同類型股票的定價和資金流向被拉開到少見程度後,市場未來數月出現大幅運動的概率會升高,但方向可能完全相反。
AI繼續吸走資金,美股上漲集中度升高
眼下造成分化的重要市場特徵,是資金進一步集中於能夠維持高盈利增長的科技公司。美國10年期國債收益率週一盤中一度升至5.35%,達到2002年以來最高水平,但投資者仍繼續買入科技股。
雷蒙德·詹姆斯策略師指出,近期美股表現“高度集中”於科技和能源板塊,等權重指數明顯落後於主要市值加權指數。這種結構意味著指數上漲越來越依賴少數大型公司,而大量股票的實際表現明顯弱於納指和標普500指數所顯示的水平。
這一狀態仍受到企業盈利預期支撐。根據路透社援引LSEG的數據,市場目前預計標普500成份股第三季度利潤同比增幅將超過30%,其中很大一部分增長來自AI相關公司。第三季度財報季將在下週由美國大型銀行率先拉開帷幕。
債券市場則繼續構成另一股力量。美國30年期國債收益率週一最高突破5.7%,爲2002年以來最高水平,週二稍微回落。高收益率通常會提高股票估值所使用的折現率,對高估值資產形成壓力,但到目前爲止,AI相關公司的盈利增長預期仍在抵消這一影響。
上週偏弱的美國非農就業報告降低了市場對美聯儲短期內再次加息的預期。根據CME FedWatch數據稱,交易員目前預計美聯儲本月維持利率不變的概率約爲78%,但12月加息仍已較大程度反映在市場定價中。





