市場還在賭美聯儲繼續加息,聰明資金已經開始反向對沖
交易員正加碼押注美聯儲未來加息幅度低於市場當前定價。據彭博社報道,利率掉期市場目前反映的預期是,美聯儲截至明年6月還將累計加息3次,每次25個基點;在這一預期強化之際,一些投資者開始通過SOFR期權建立對沖倉位,以防實際加息幅度明顯更低。
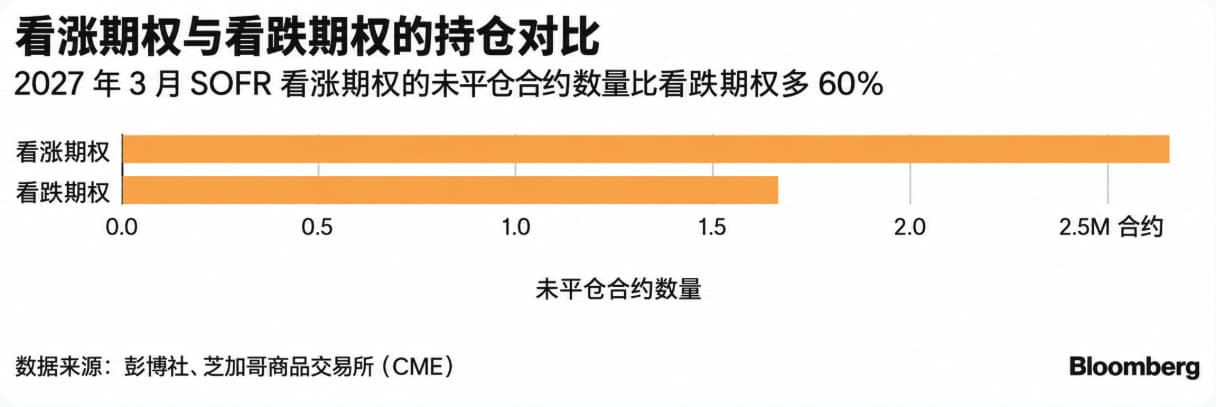
相關倉位主要集中在2027年3月到期的SOFR期貨看漲期權。截至週一收盤,2027年3月SOFR看漲期權的未平倉合約約爲270萬張,比同期限看跌期權多約100萬張。彭博社稱,這一結構顯示市場對“較淺加息路徑”的對沖需求正在增加。
芝加哥資管公司Thornburg Investment Management固定收益主管克里斯蒂安·霍夫曼(Christian Hoffmann)並不認同當前市場對美聯儲的加息預期。他認爲,一年內加息4次將是對當前經濟環境相當激進的反應,可能對宏觀經濟產生明顯影響。
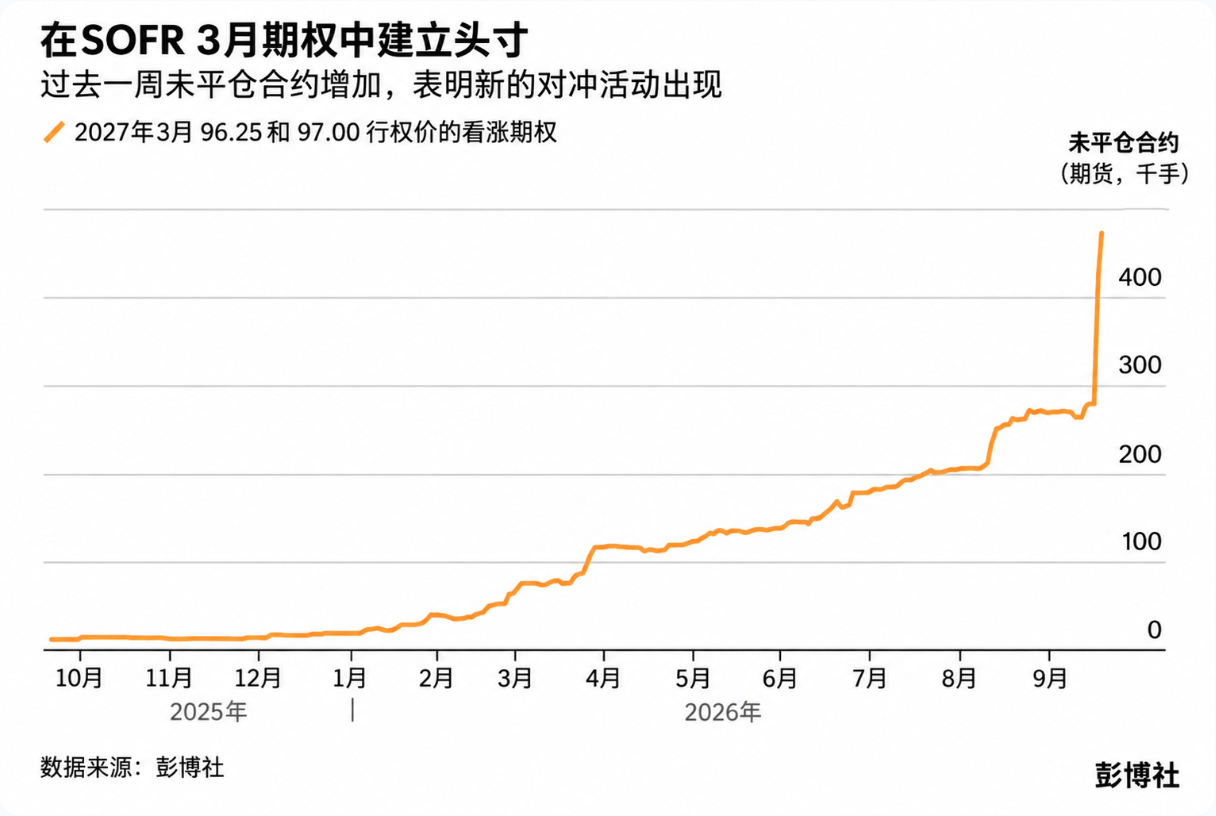
SOFR期貨價格與市場隱含的短期利率走勢相反,因此看漲SOFR期貨期權,本質上是在對沖未來利率低於當前市場預期的風險。過去一週,2027年3月合約多個執行價的交易量明顯增加,其中97.00和96.25兩個執行價的新增未平倉合約分別達到94262張和102713張。
Constitution Capital利率交易主管傑夫·舒赫(Jeff Schuh)表示,近期資金流向可能反映出美聯儲還剩“一到兩次謹慎的加息”,隨後可能進入相對區間震盪階段。
目前,2027年3月SOFR期權市場甚至出現押注隔夜利率接近3%的倉位,這明顯低於目前約3.88%的聯邦基金有效利率。若要達到這一水平,意味著美聯儲需要在2027年迅速進入降息週期,而這一情景目前仍屬於少數交易者的對沖方向。
實際上,美聯儲自身公佈的最新利率預測也並未給出激進的路徑。彭博社援引里士滿聯儲主席托馬斯·巴爾金(Thomas Barkin)最新講話稱,美聯儲官員的中位預測顯示,今年年底前還可能有一次加息,而2027年的中位預測則沒有進一步加息。
巴爾金週二在巴爾的摩發表講話時表示,通脹壓力可能需要較長時間才能消退,同時也沒有明確表示還需要多少次加息。他認爲,美國經濟和就業市場仍處於穩健狀態,消費者支出保持韌性,人工智能投資之外的行業活動也在增強。
他指出,一些原本被視爲暫時性的衝擊並沒有迅速消退,新的成本壓力也可能繼續出現。因此,美聯儲需要觀察通脹是否自行降溫,還是會因爲需求走強而變得更加持久。
債市多頭同步增加
債券市場的倉位變化也顯示,部分投資者正在爲經濟增長放緩以及未來利率低於當前預期做準備。Allspring Global Investments固定收益首席投資策略師喬治·博裏(George Bory)表示,近期市場環境促使他增加債券多頭倉位。
摩根大通最新客戶調查顯示,截至9月21日當週,投資者的美國國債淨多頭倉位增加4個百分點,升至去年11月以來最高水平;同期空頭倉位減少6個百分點。
博裏認爲,更高的收益率、更緊的貨幣政策以及更高的油價都在對經濟增長形成壓力。如果這些因素的影響在今年第四季度乃至明年進一步顯現,經濟放緩可能改變市場對美聯儲政策路徑的判斷。