一週展望:FOMC紀要或揭開美聯儲底牌!G7放儲能否壓住油價
在一份意外疲軟的非農報告與長端美債收益率再度抬頭的一週交易裏,美聯儲的加息路徑、中東與能源政策、以及美元流動性,成爲牽動全球資產的三條主線。
週五公佈的美國9月非農就業僅新增2.9萬人,遠低於9萬人的市場預期,8月數據被下修至13.3萬人,兩個月合計下修6萬人。失業率從4.1%升至4.2%,勞動參與率同步升至61.8%。
非農數據落地後,利率市場對美聯儲10月加息的定價迅速降溫,芝商所的美聯儲觀察工具顯示按兵不動的概率升至83.9%,12月加息的概率則升至66.1%。
長端美債仍是本週的主線變量。10年期美債收益率本週一度升至5.36%附近,處於逾二十年來的高位區間,美元指數因此站上17個月高位,實現三週連漲。
商品市場裏,能源是波動最大的一塊,週五G7決定釋放儲備的消息令油價持續下行,貴金屬則讓位給收益率。現貨黃金週一一度暴跌4%至4110美元附近並失守100日均線,本週跌幅接近2%。
以下是新的一週裏市場將重點關注的要點(均爲台北時間):
重要事件:G7打出放儲牌,能源溢價要變?
在特朗普以出口禁令相威脅之後,G7同意釋放1億桶石油與柴油。特朗普本人隨即在社交平臺上表示,歐洲已同意釋放大量儲備柴油,流程將立即啓動。他還表示,不會實施柴油出口禁令,柴油出口禁令從未真正提上日程。
國際能源署署長比羅爾稱,各國領導人已責成該機構協調石油供應。
對交易員來說,這份公告可能在一度程度上影響了油價的風險溢價:原先由供應中斷預期支撐的溢價,正在被政策供給對沖掉一部分。
白宮國家經濟委員會主任哈塞特表示,美國海軍已經打通霍爾木茲海峽,原油正在通過,下週還會有更多能源方面的宣佈。若這一表述被後續數據證實,此前被打斷的海運流量將逐步恢復。
歐佩克+的聯合部長級監督委員會已在週末開會。市場普遍預計該組織將維持11月產量目標不變:9月已完成165萬桶/日自願減產的回撤,10月起暫停進一步增產。
真正的看點有兩處。一是決定2027年產量基準的產能評估已被推遲至11月中旬,因部分成員國尚未提交數據,伊拉克提高基準的訴求因此懸而未決。
二是實際產量仍遠低於衝突前水平,霍爾木茲周邊的航運與基礎設施中斷並未消除。換言之,配額算術的重要性正在讓位於航運與保險通道,這也是油價未見趨勢性回落的原因。
地緣層面同樣沒有降溫。特朗普核心內閣成員被曝在戴維營密會數小時,討論伊朗及胡塞衝突下一步行動。特朗普政府並未對外宣佈此次會議,此類會議極爲罕見。上一次舉行類似會議是在2025年6月,當時距離以色列對伊朗開戰僅數日。
此外,伊朗媒體Fars報道稱美方試圖在伊朗策動政變。美國國防部長層面對俄羅斯核言論的表態,也給風險偏好蒙上一層薄霧。
把這些線索串起來看,下週能源議題的共同指向是美國中國的選票賬本:柴油價格創紀錄、汽油價格接近4.5美元/加侖,而11月中期選舉已經進入倒計時。
這就形成了與往年不同的政策組合——一邊是釋放儲備、放開海峽的“壓價”動作,一邊是出口禁令與制裁威脅的“抬價”工具。油價的高波動狀態大概率延續,方向則由兩者的節奏差決定。
央行動態:9月紀要或揭開美聯儲內部加息分歧
美聯儲:
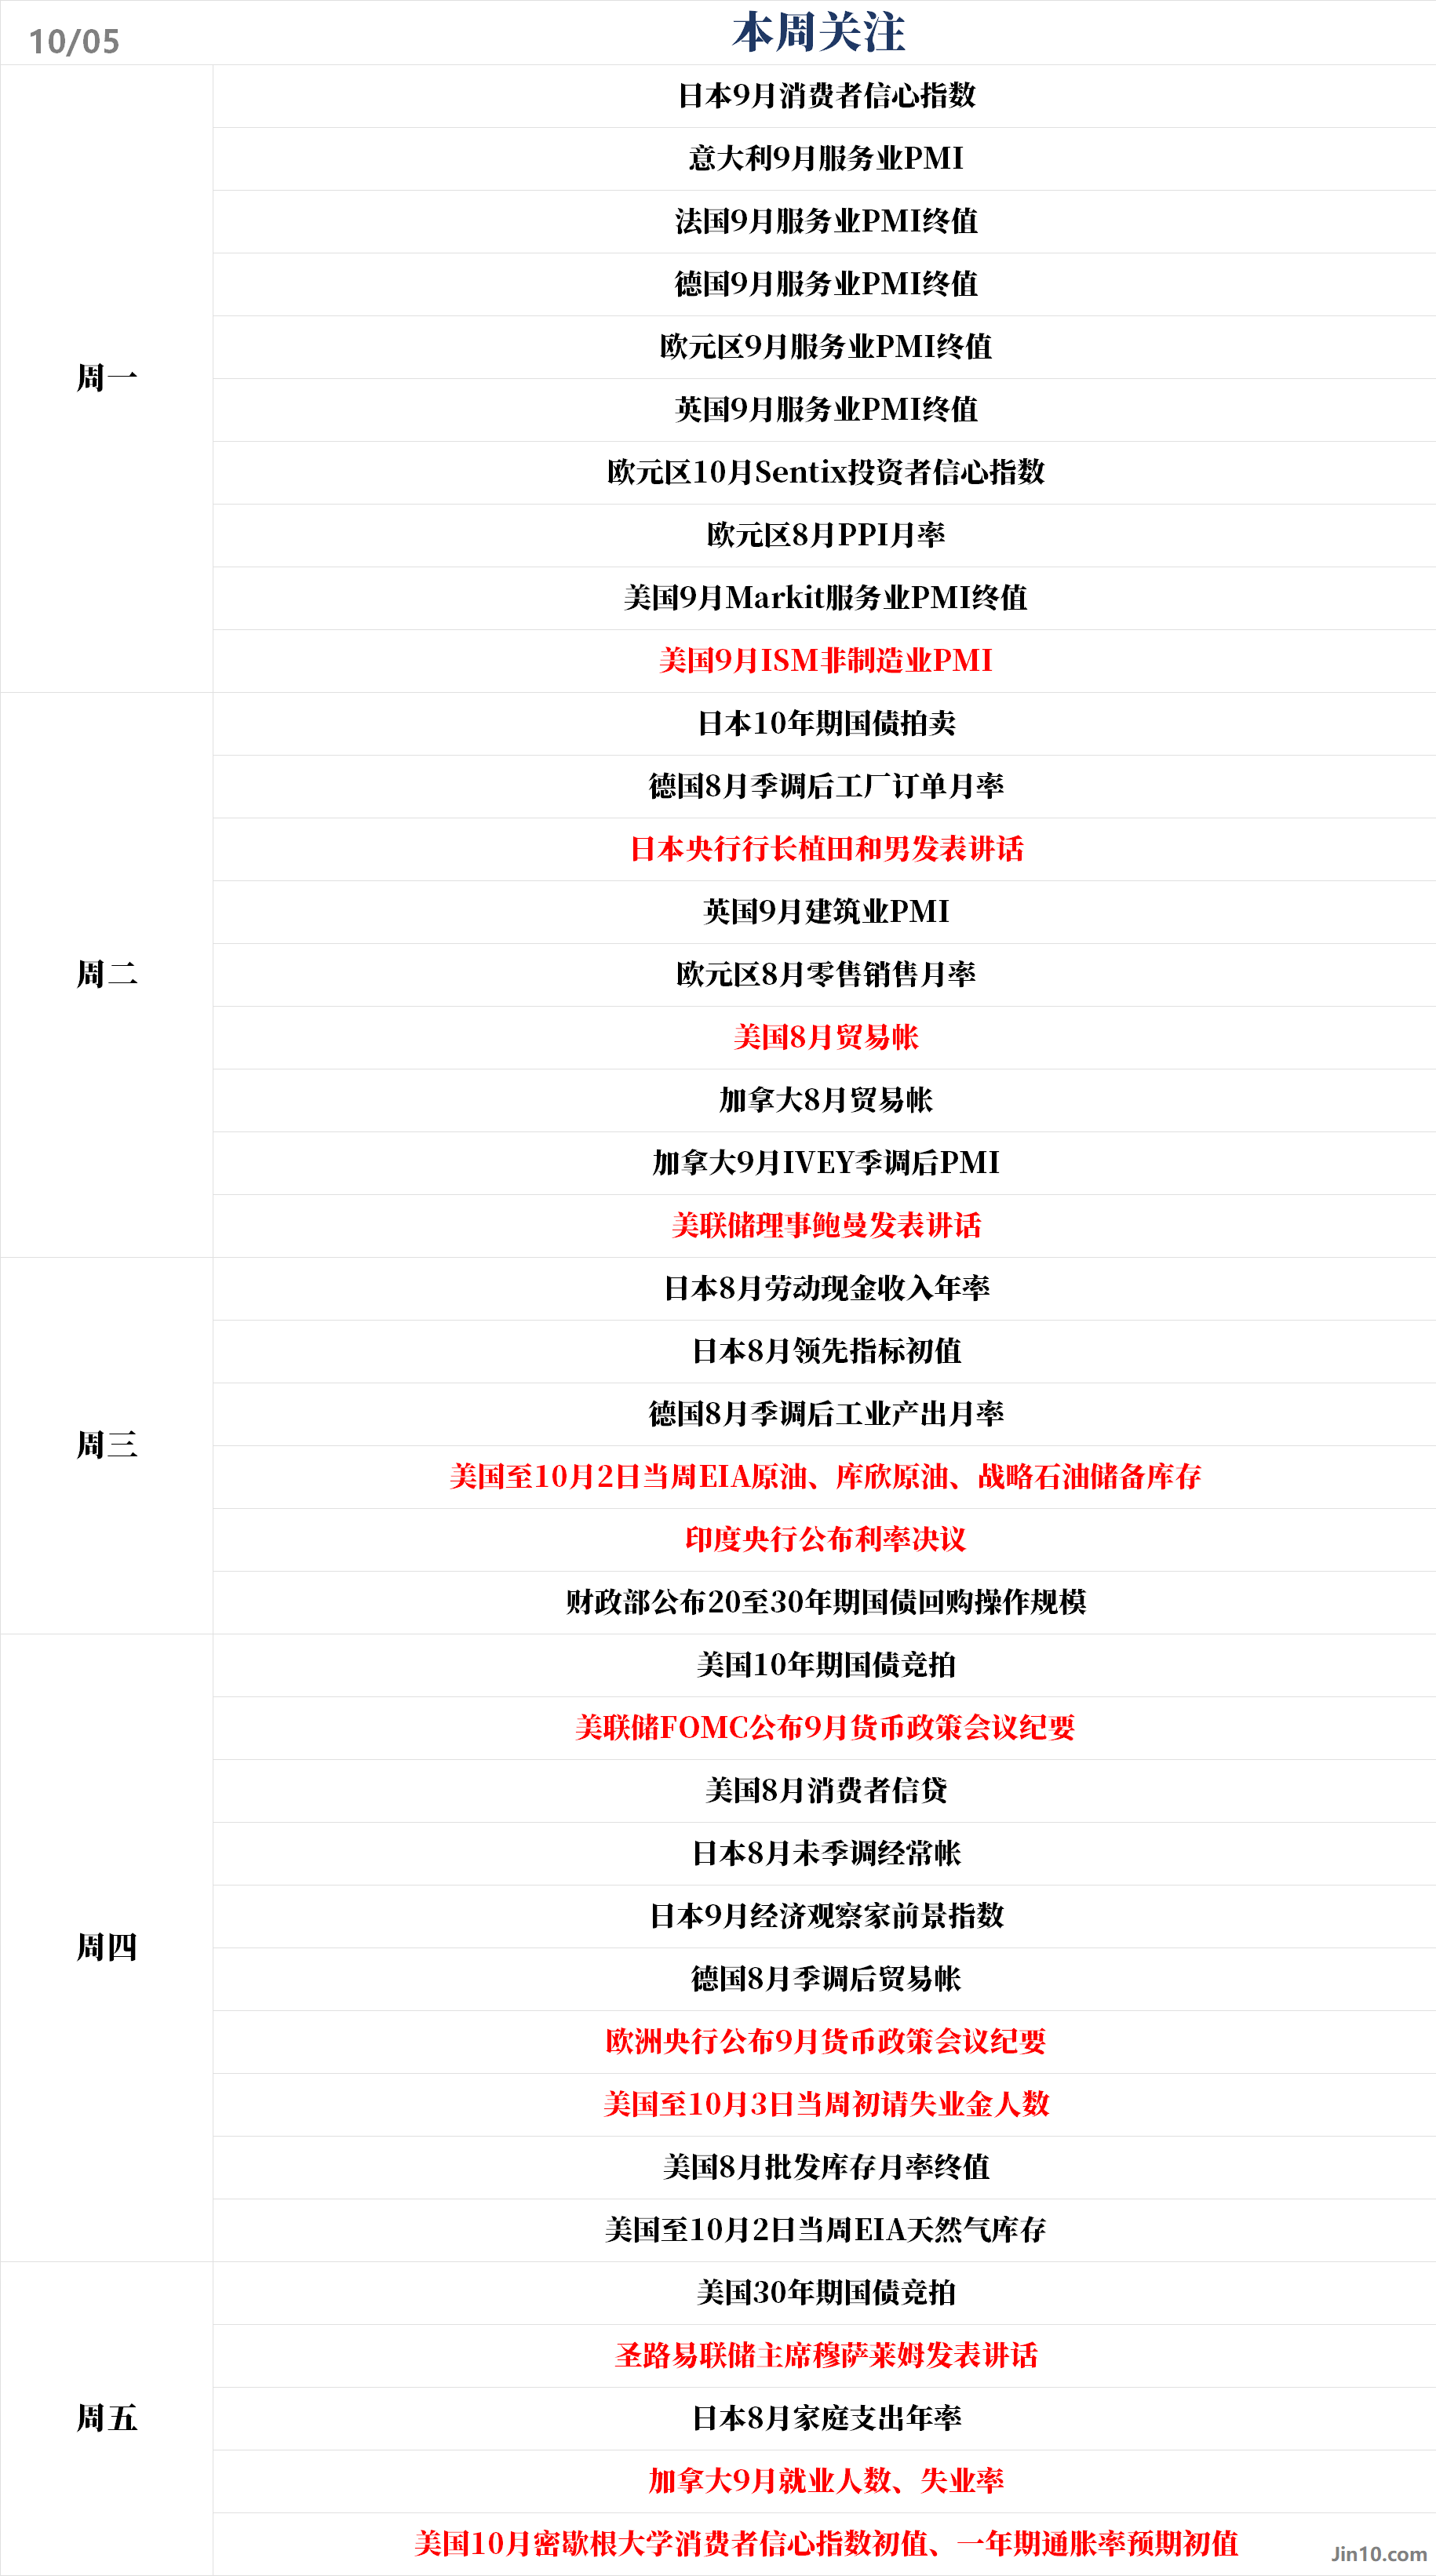
週二22:45,美聯儲理事鮑曼發表講話;
週四02:00,美聯儲公佈9月貨幣政策會議紀要;
週五01:40,聖路易聯儲主席穆薩萊姆發表講話。
隨著PCE與非農數據公佈後,美聯儲的懸念基本已從“10月加不加”轉移到“12月還加不加”。
官員們在會後的表態明顯轉向耐心。紐約聯儲主席威廉姆斯與副主席傑斐遜均表示無需急於進一步加息,威廉姆斯仍認爲年內再加一次是合理的;理事鮑曼則傾向年內不再加息。
數據也在配合。8月核心PCE環比升0.2%、低於預期的0.3%,同比3.0%、低於預期的3.3%;不過更能反映市場化價格的那一項環比從0.1%升至0.4%,通脹的廣度問題並未消失。
9月非農則是壓垮10月加息預期的最後一根稻草。新增就業僅2.9萬人,三個月均值降至5.1萬人。Pantheon Macroeconomics認爲,這一水平“可能略低於盈虧平衡所需的水平”,即勞動力市場已不再提供緊縮的理由。
芝加哥聯儲主席古爾斯比的表態更值得玩味:他認爲服務業通脹停滯不前,可能是通脹正在擴散的信號。這與威廉姆斯的“無需著急”形成對照,也是紀要裏格外值得覈對的分歧點。
因此,下週四凌晨的紀要真正的看點有三:是否討論過更大幅度的加息;是否有人主張暫停;以及對通脹與就業風險的表述與會後官員言論相比是更鷹還是更鴿。
此外,還要關注一個“時點問題”。美聯儲10月議息會議的靜默期要到10月17日纔開始,而下次FOMC會議落在中期選舉之前,且9月CPI要到10月14日才公佈。這意味著紀要之後,市場能依賴的新增信息非常有限。
債市是這條主線的直接映射。10年期美債收益率已處於逾二十年高位,下週中國財政部將公佈20至30年期國債回購操作的規模,此前單次上限爲60億美元,上一次僅接受40.8億美元。
如果中國財政部提高上限,長端流動性的邊際改善可能緩和收益率的上行斜率;若維持不變,則說明中國財政部對價格仍有紀律。下週四與週五還有10年期與30年期國債的競拍,這同樣是長端債券收益率的直接考驗。
下週還有兩位官員發聲:週二晚間的理事鮑曼與週五凌晨的聖路易聯儲主席穆薩萊姆。在紀要剛落地、靜默期尚未開始的窗口裏,任何一句偏離“耐心”基調的表述都可能被放大。
對於黃金,儘管非農就業數據表現疲軟並降低了美聯儲加息的概率,但其價格卻未能維持跟進上漲的態勢,沃什交易商業套期保值聯席主管Sean Lusk對此感到困惑與失望。
Lusk表示:“市場的初始反應是積極的,但現在我們卻處於下跌狀態,完全無法獲得任何向上動能。股市大幅上漲,但美債收益率也在同步走高,而這正是導致金屬市場承壓的真正原因,我實在想不到還有其他什麼因素了。這很不合邏輯。就目前而言,我認爲這是一個令人失望的反應。眼下所有的資金和青睞都湧向了股市,僅此而已。”
Lusk表示,他擔心黃金的這輪反彈勢頭暫時可能已經強弩之末。“黃金過去幾年的上漲行情目前可能已經告一段落,”他說道,“雖然它並沒有發生趨勢性逆轉,但反彈確實難以持久,這纔是核心問題所在。你想在低位抄底,一兩天內看起來還不錯,但隨後行情突然走惡:市場對利好消息給出了利空反應……對於做多者來說,這絕非好兆頭。”
儘管他認爲本月可能會出現一些潛在的喘息性上漲,但他對此並沒有太大的把握。他表示:“10月份存在季節性看漲行情,大約持續三到四周,也許這能起到主導作用,推動金價重新回升至4400美元或4500美元。我現在持中立態度,偏向中性看多,但這僅僅是因爲從季節性來看,10月的表現通常相當不錯。讓週末的塵埃落定,觀察地緣政治層面會發生什麼,然後再對下週的走勢進行評估。”
其他央行:
週二14:35,日本央行行長植田和男發表講話;
週三,印度央行公佈利率決議;
週四19:30,歐洲央行公佈9月貨幣政策會議紀要。
日本央行已在9月加息25個基點,把短期利率推升至1.25%,爲31年來最高。東京9月核心CPI同比從1.8%加速至2.7%,核心核心指標升至3.0%,補貼退坡與服務價格共同推高了讀數。
植田和男將於下週二發表講話。在通脹讀數走強的背景下,市場關心的是他是否會延續“繼續收緊”的指引。日本央行下一次議息在10月30日,屆時將同時發佈季度預測。
歐洲央行將於下週四公佈會議紀要。看點在於當時是否討論過更大幅度的加息或按兵不動,以及委員會對10月會議的態度,多數官員稱10月已是一場“即時決定”。
歐元區9月CPI同比3.8%,能源分項從14.3%升至18.8%,核心維持在2.2%。通脹的結構決定了歐央行難以輕易轉向,紀要若偏鷹,歐元短線可能獲得支撐。
印度央行將於下週三公佈利率決議。路透調查顯示,61位經濟學家中有35位預計加息25個基點至5.50%。8月CPI同比4.82%、高於4%的目標,是該行行動的主要依據,但按兵不動的可能同樣存在。
重要數據:美國ISM非製造業接棒,密歇根信心會否再創新低?
週一13:00,日本9月消費者信心指數;
週一15:45,意大利9月服務業PMI;
週一15:50,法國9月服務業PMI終值;
週一15:55,德國9月服務業PMI終值;
週一16:00,歐元區9月服務業PMI終值;
週一16:30,英國9月服務業PMI終值、歐元區10月Sentix投資者信心指數;
週一17:00,歐元區8月PPI月率;
週一21:45,美國9月Markit服務業PMI終值;
週一22:00,美國9月ISM非製造業PMI;
週二14:00,德國8月季調後工廠訂單月率;
週二16:30,英國9月建築業PMI;
週二17:00,歐元區8月零售銷售月率;
週二20:30,美國8月貿易帳、加拿大8月貿易帳;
週二22:00,加拿大9月IVEY季調後PMI;
週三07:30,日本8月勞動現金收入年率;
週三13:00,日本8月領先指標初值;
週三14:00,德國8月季調後工業產出月率;
週三待定,美國20至30年期國債回購操作規模;
週四03:00,美國8月消費者信貸;
週四07:50,日本8月未季調經常帳;
週四13:00,日本9月經濟觀察家前景指數;
週四14:00,德國8月季調後貿易帳;
週四20:30,美國至10月3日當週初請失業金人數;
週四22:00,美國8月批發庫存月率終值;
週五07:30,日本8月家庭支出年率;
週五20:30,加拿大9月就業人數、加拿大9月失業率;
週五22:00,美國10月密歇根大學消費者信心指數初值、美國10月一年期通脹率預期初值。
美國9月ISM非製造業PMI將於下週一22點公佈,市場預期55.1,前值55.4。作爲先行參照,標普全球9月服務業活動指數初值已升至58.7,創59個月新高。
換句話說,美國服務業目前處在“需求不弱、成本更高”的狀態。若ISM的調查同樣顯示價格分項上行,那麼市場對通脹廣度的擔憂會重新升溫,這與美聯儲紀要的鷹鴿解讀方向一致。
美國10月密歇根大學消費者信心指數初值將於週五22點公佈,市場預期爲47.6,前值爲47.8。9月的修正值已是1952年以來第二低,一年期通脹率預期前值爲4.6%。
這份數據的分量在於它是“體感通脹”的窗口。經濟學家Richard de Chazal觀察到,消費者“怎麼想”與“怎麼花”之間的裂口正在擴大:價格是主導擔憂,而消費支出本身仍具韌性。這種背離正是美聯儲需要反覆權衡的部分。
對於歐洲,其將於下週一17點公佈8月PPI數據,週二17點將公佈8月零售銷售數據,兩者將共同描繪能源衝擊向消費端的傳導進度。
公司財報:財報季前的空檔,指數調整先來報到?
美股三季度財報季尚未正式開啓,銀行股通常要到10月中旬纔打頭陣,因此下週是一個罕見的財報空檔期。在美股四季度傳統強勢期前,長端收益率、中期選舉與財報將是三個重要變量。
歷史上四季度是美股季節性偏強的時段,但今年的前提是長端利率不再繼續擠壓估值。10年期美債收益率處於逾二十年高位,高估值成長股對貼現率的變化格外敏感。
率先落地的是指數成分調整。Vylor(VLYR)與Twilio(TWLO)將加入標普500指數,莫德納(MRNA)將加入納斯達克100指數。被動資金的調倉需求,往往會讓相關個股在生效前後出現異動。
板塊層面,存儲與硬盤產業鏈本週已被東芝的競爭擔憂波及,西部數據(WDC)與希捷(STX)雙雙承壓。這類消息提醒市場,AI敘事之外的供給格局同樣能快速改變盈利預期。
能源成本則是另一條正在抬頭的成本線。柴油價格創紀錄、汽油接近4.5美元/加侖,運輸與工業環節的利潤率會被直接侵蝕。甲骨文已宣佈承諾爲威斯康星州居民承擔3億美元的能源成本上升。
這類企業主動“兜底”的動作,從一個側面說明電力與燃料成本的漲幅已經進入企業決策層面,也可能在三季報的毛利率與管理層指引中被反覆提及。
對即將到來的三季度財報季而言,市場真正的關注點是兩條:一是AI資本開支能否延續高增速,二是關稅與能源成本的上漲有多少被轉嫁給終端、又有多少由企業自行吸收。
在這個空檔周裏,個股層面的看點不多,但宏觀變量對個股解釋力的稀釋效應會更強,但長端利率的走向仍是這一切的分母。若中國財政部回購規模與國債競拍結果緩和了收益率的上行斜率,成長股的估值壓力纔有喘息空間;反之,財報季的定價會更嚴苛。
休市提醒:
因國慶節假期,下週一至週三(10月6日-10月7日),A股以及中國期貨市場將休市三日,滬深港通下的北向交易自10月1日至10月7日暫停,10月8日起恢復;
下週一(10月6日),因勞動節,澳大利亞-悉尼證券交易所休市一日。