
英國央行三年來首次加息,警告若伊朗戰爭持續將繼續收緊政策
週四,英國央行三年多來首次加息,並警告稱,如果美國與伊朗的衝突持續,進一步加息幾乎不可避免。該央行預計,英國通脹率明年第二季度將升至接近5%,遠高於2%的政策目標,能源價格上漲帶來的通脹壓力可能持續更長時間。
英國央行貨幣政策委員會(MPC)週四以8比1的投票結果,將基準利率上調25個基點至4%。唯一持反對意見的是外部委員凱瑟琳·曼恩(Catherine Mann),她主張一次性加息50個基點,將利率提高至4.25%。
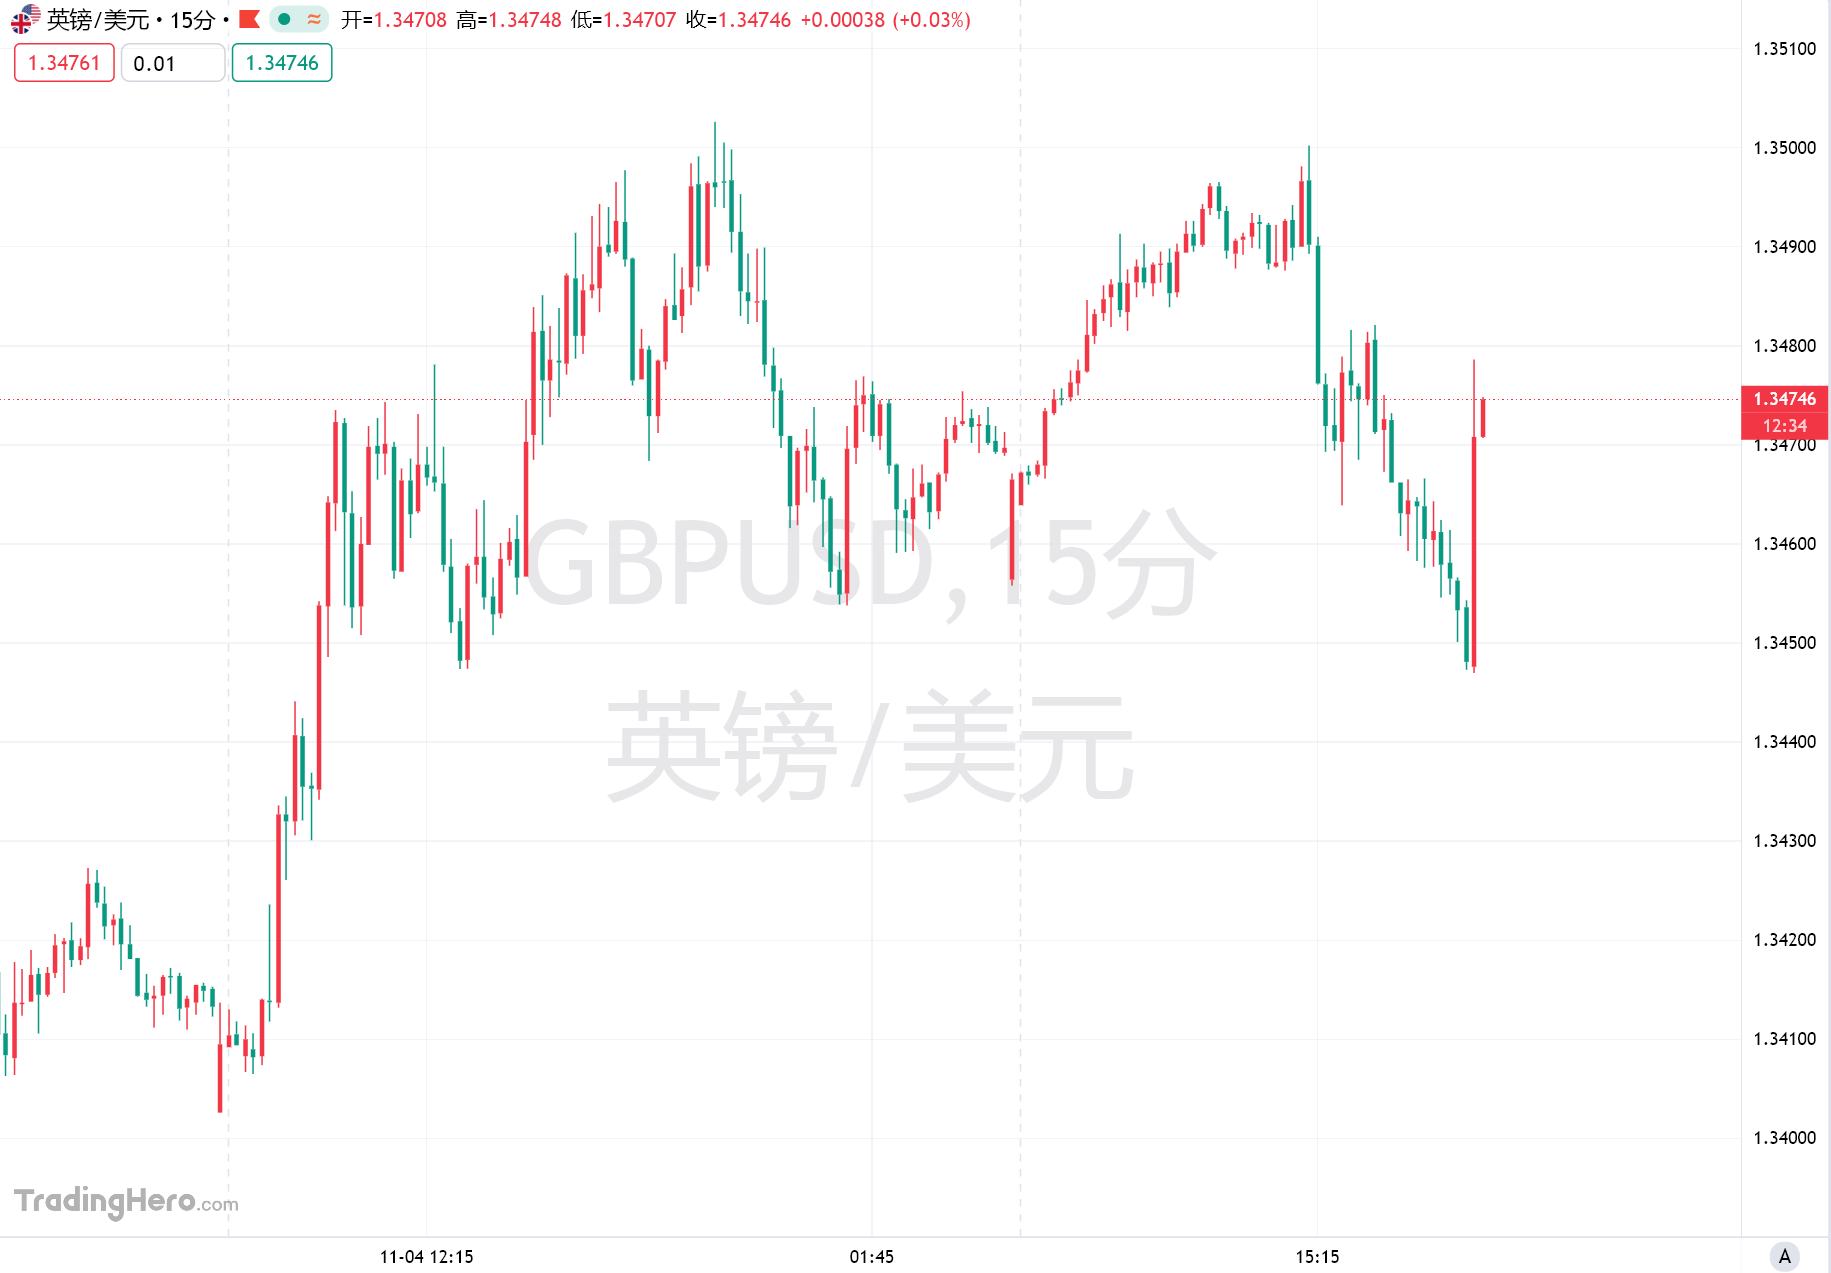
英國央行公佈利率決議後,英鎊兌美元短線走高超30點,收復日內全部跌幅。交易員加大了對英國央行加息的押注,認爲12月加息的可能性爲35%。
這是英國央行三年多來首次加息。此前,行長安德魯·貝利(Andrew Bailey)曾表示,英國利率起點高於其他主要經濟體,央行可以等待更多證據,再決定是否收緊政策。但隨著中東衝突推高能源價格,金融市場對本月加息的預期已基本確定。
貝利強調,此次加息不意味著央行將進入連續加息週期,但如果伊朗衝突遲遲無法解決,進一步加息也難以避免。他在政策會議紀要中表示:“如果沒有新的消息緩解通脹壓力風險,進一步加息是合理的。”
通脹風險推動央行提前行動
英國央行預計,消費者價格指數(CPI)將在明年第二季度達到4.9%,爲2023年9月以來最高水平。相比之下,央行今年7月發佈的預測僅爲3.2%。
在更嚴峻的情景下,如果伊朗衝突反覆升級,國際油價升至每桶約130美元,英國通脹率可能在2027年第三季度達到6.2%。目前油價約爲每桶100美元。
即使在溫和情景下,假設沒有明顯的第二輪通脹效應,通脹率明年仍可能升至4.8%。其中一個重要原因是,英國居民能源價格上限預計將在明年1月上調,家庭能源賬單屆時可能上漲25%,4月還可能再次上調。
英國央行預計,通脹率要到2028年第三季度才能回到2%的目標水平,比今年7月預測的時間推遲六個月。另一套預測則顯示,若按基準利率升至4.75%至5%的路徑計算,通脹率可能到2029年才降至目標以下。
英國央行此次加息的主要考量,並非已經出現大範圍的工資和價格上漲,而是防止能源成本持續高企後,逐漸傳導至企業定價和工資談判。
目前,能源價格上漲對其他行業通脹的影響仍有限。但該央行擔心,企業此前簽訂的長期固定價格合同和能源套期保值安排到期後,成本壓力將進一步顯現,形成第二輪通脹效應。
貨幣政策委員會成員艾倫·泰勒(Alan Taylor)將此次加息稱爲一次“風險管理式的、暫時性的保險加息”。副行長戴夫·拉姆斯登(Dave Ramsden)則指出,當前經濟和通脹環境的起點不利,增加了第二輪通脹效應出現的風險。
決策層對後續加息幅度存在分歧
儘管委員會以8比1通過加息決定,但成員對下一步政策方向並未形成一致意見。
曼恩認爲,英國9月通脹率已升至3.5%,可能引發市場對央行控制通脹能力的信心下降,因此主張更大幅度加息。她此前曾批評央行未能及時向市場證明其有能力控制通脹。
副行長克萊爾·隆巴代利(Clare Lombardelli)認爲,短期內可能還需要進一步加息。外部委員梅根·格林(Megan Greene)和首席經濟學家休·皮爾(Huw Pill)也分別提到,貨幣政策可能需要進一步收緊。
不過,斯瓦蒂·丁格拉(Swati Dhingra)和艾倫·泰勒認爲,在支持進一步加息之前,央行需要看到第二輪通脹效應出現更有力的證據。
貝利表示,金融市場與經濟學家的預測差異,主要來自對能源價格風險的判斷不同。市場計入了能源價格大幅上漲等極端風險,已經反映出2027年可能出現三次25個基點的加息;而多數經濟學家的預測則基於能源價格溫和上漲的基準情景。
英國央行因此調整了政策指引,表示將逐次會議評估經濟數據,尤其關注高能源價格是否傳導至其他商品和服務價格,以及對整體經濟的影響。央行將重點觀察工資、企業定價行爲和經濟閒置產能的變化,並強調利率政策沒有預設路徑。
經濟增長預測上調,家庭收入仍承壓
英國經濟表現比此前預期更具韌性。英國央行將今年國內生產總值(GDP)增長預測從1.1%上調至1.6%,將2027年預測從1.1%上調至1.3%。不過,受能源衝擊持續影響,2028年增長預測從1.7%下調至1.2%。
央行認爲,人工智能相關支出爲今年經濟增長提供了部分支撐,財政大臣約翰·希利(John Healey)上週公佈的年度預算也帶來了短期提振。
希利的預算措施預計可在明年第二季度將通脹率壓低0.25個百分點,但隨著臨時生活成本補貼到期,之後可能反過來推高通脹。
通脹和稅收因素也將繼續擠壓家庭收入。英國央行預計,英國居民的勞動收入在扣除通脹和稅收後,今年和明年都將下降。
對新任首相安迪·伯納姆(Andy Burnham)而言,能源成本上漲與生活水平承壓構成了新的政策挑戰。英國央行此次加息,意味著政府在緩解家庭生活成本壓力的同時,還必須面對貨幣政策收緊可能帶來的經濟增長壓力。





