
全球最大養老金即將放榜!萬億美元巨資會否轉向“買入日本”?
日本政府養老投資基金(GPIF)計劃於週五公佈季度業績。該基金管理資產約320萬億日元,摺合約2萬億美元。市場正關注這家巨型基金是否增加日本股票和國債配置,潛在調整或影響日元及全球資本流動。
日本首相高市早苗可能希望利用GPIF的龐大資產規模,爲國內資本市場和經濟增長政策提供助力。
不過,目前尚無跡象表明GPIF將在此次業績發佈時正式宣佈調整長期資產配置目標。
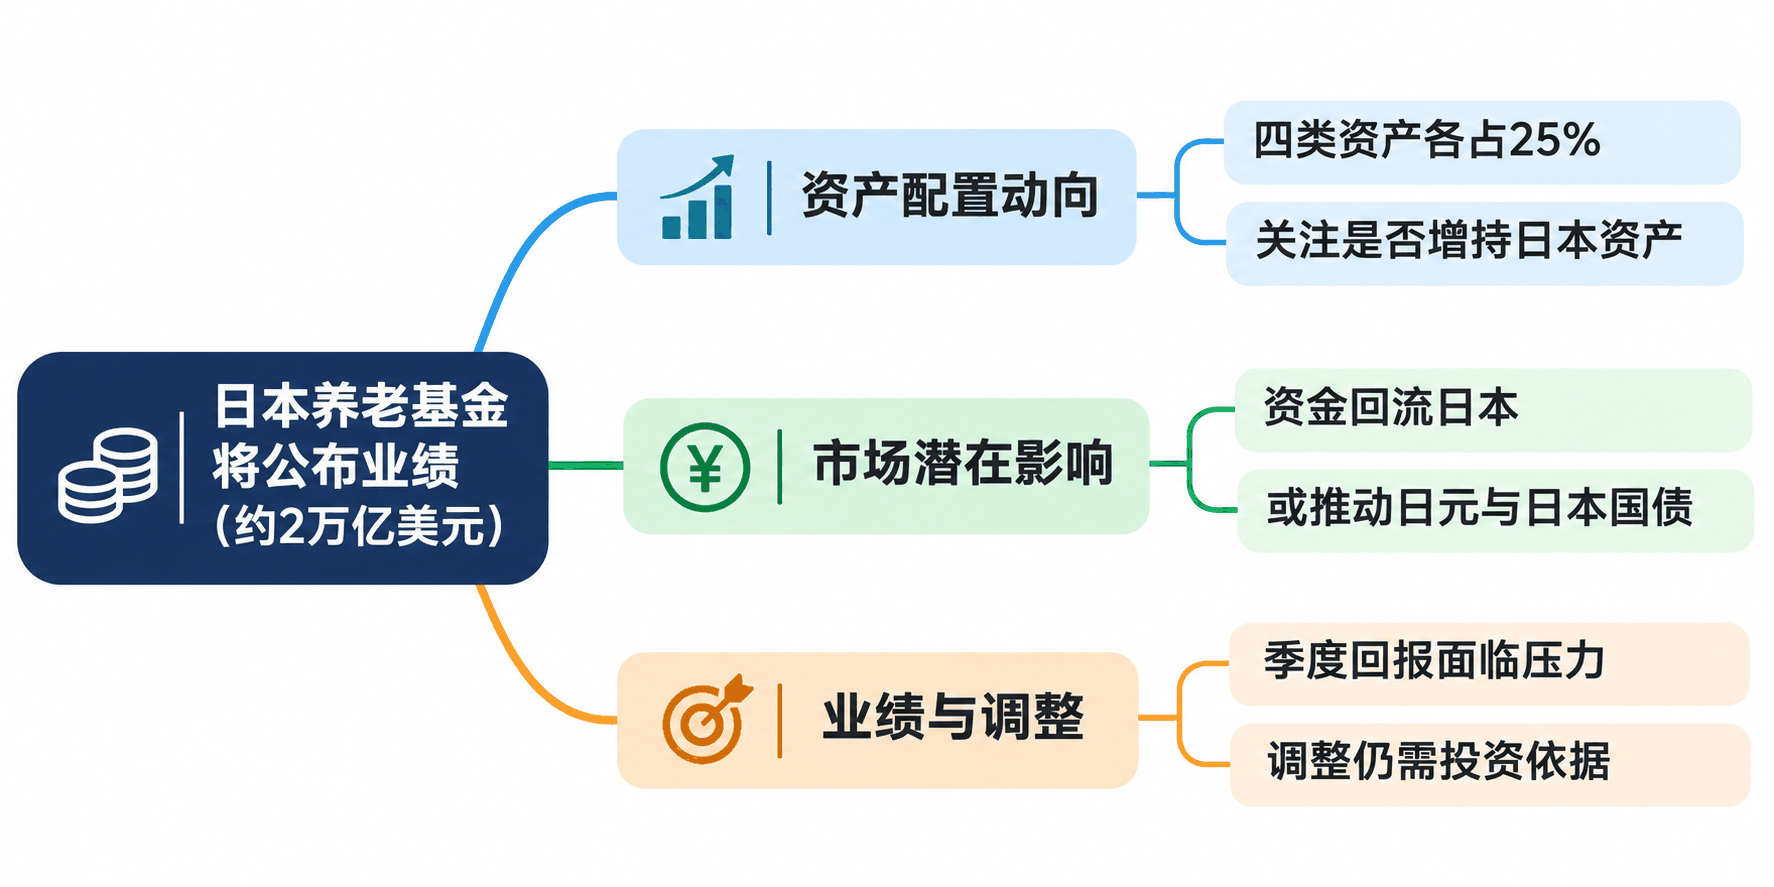
四類資產各佔25%,市場關注是否增持日本資產
GPIF目前沿用2020年確立的基本資產配置框架,將投資組合平均分配至四大資產類別。
其中,日本國內股票、國內債券、海外股票和海外債券的目標配置比例均爲25%。
按照現行規則,實際投資比例可以在目標水平附近浮動約5至6個百分點,爲基金提供一定的資產調整空間。
不過,GPIF過去的實際持倉比例通常保持在相對狹窄的區間,因此即使出現幅度不大的配置變化,也可能受到市場關注。在截至今年6月的季度中,GPIF曾降低日本國內債券的配置比例。
此次公佈的最新數據,將爲市場判斷基金是否重新增持本土資產提供新的線索。相關猜測始於今年7月。高市早苗當時提出,GPIF可以考慮增加日本國內資產投資。此後,該基金8月意外召開管理會議,進一步引發市場對其投資政策可能調整的討論。
不過,GPIF尚未正式宣佈改變長期資產配置框架。
潛在資金迴流或影響日元與日本國債
GPIF的資產配置變化之所以受到高度關注,與其龐大的資金規模有關。如果基金增加日本國內股票配置,可能爲日本股市帶來增量需求。如果更多資金轉向日本國債,則可能推高債券價格,並對國債收益率形成下行壓力。
與此同時,降低海外資產佔比、增加本土投資,也可能涉及海外資產出售及外匯兌換,從而影響日元走勢。
這與高市政府當前的部分經濟政策目標具有潛在關聯。高市政府正在尋求擴大財政支出,通過國防、經濟安全保障及戰略產業投資推動長期增長。但財政擴張可能增加國債供給,而日元走勢及日本長期利率變化也關係到政府融資成本。
在這一背景下,市場自然關注GPIF是否會成爲國內資本市場更重要的資金來源。
不過,資產配置變化對市場的實際影響仍取決於調整規模、實施方式及匯率對沖安排,不能簡單等同於基金將立即大規模拋售海外資產。
季度回報面臨壓力,調整仍需投資依據
從市場表現看,GPIF此次公佈的季度業績可能面臨多項不利因素。
彭博社根據相關市場指數估算,從截至9月底的季度表現來看,日本國內債券總回報指數下跌約1.9%,而東證股價指數(TOPIX)總回報上漲約3.8%。
海外資產表現相對疲弱。與GPIF投資組合接近的全球債券指數下跌約6.6%,海外股票相關指數下跌約1.9%。同期日元兌美元升值超過3%,也可能在匯率換算層面對海外資產的日元計價收益形成拖累。
不過,上述數據只是參考指數表現,並非GPIF已經公佈的實際投資回報。
對於是否調整資產配置,分析人士普遍認爲,GPIF仍需遵循長期養老資金管理原則。
松井證券高級基金分析師海老澤凱(Kai Ebisawa)表示,GPIF屬於長期投資者,不太可能因短期市場波動而大幅改變資產配置。
GPIF此前也強調,其核心職責是確保未來世代的養老金支付能力,而非直接服務於短期市場政策。
日本厚生勞動省作爲GPIF的主管部門,對基金的目標收益等制度安排具有一定影響力,但任何重大資產配置調整仍需要明確的投資依據。
因此,此次季度業績披露的重點,在於實際持倉比例是否已經出現邊際變化,而非預期基金立即宣佈新的配置框架。





