
納指兩天上演冰火兩重天,歷史經驗指向後續重回升勢
美國科技股隔夜遭遇猛烈拋售。納斯達克綜合指數(IXIC)週四暴跌逾5%,收盤較上月創下的歷史高點下跌超過11%,正式進入技術性回調區間。歷史數據表明,回調發生後短期內市場仍可能繼續承壓,但多數情況下,納指隨後能夠逐步恢復上漲勢頭。
過去十年,納指共經歷10次類似回調。2025年、2022年、2020年和2018年的幾輪下跌,在回調發生後的一個月內均出現進一步拋售。不過,除2022年外,這些時期的納指在六個月後都重新進入上漲階段。
從整體表現看,納指在觸及回調低點後的三個月內平均上漲9.41%,六個月內平均上漲17.03%。2022年1月是一個明顯例外:納指在回調後六個月內進一步下跌18.3%,一年後累計跌幅達到24.3%。
本輪拋售的直接導火索,是民主黨在週二舉行的美國中期選舉中同時贏得衆議院和參議院控制權,並在得克薩斯州等地取得重要進展。得州州長選舉中,主張立即暫停數據中心開發的民主黨候選人吉娜·伊諾霍薩(Gina Hinojosa)勝出。
投資者開始重新評估州政府對數據中心建設的限制可能帶來的影響。如果地方層面的監管趨嚴,數據中心建設速度可能放緩,進而影響與AI投資熱潮密切相關的企業。
AI交易擁擠,華爾街選舉後看漲押注落空
選舉前,華爾街多家大型交易機構曾預計,投票結束將消除市場不確定性,促使此前採取防禦姿態的投資者重新買入股票。但選舉結束後的市場走勢與這一判斷背道而馳。
民主黨週三贏得選舉後,美股一度上漲;然而,圍繞AI投資回報和數據中心建設成本的擔憂迅速壓倒樂觀情緒。納斯達克100指數週四市值蒸發2.3萬億美元,標普500指數下跌4.4%,所有板塊均收跌。
芯片股遭受重創。iShares半導體ETF(SOXX)週四下跌12%,創2020年3月新冠疫情暴發以來最大單日跌幅。
摩根大通、城堡證券和瑞銀證券的交易團隊此前均認爲,中期選舉將成爲市場重新上漲的催化劑。城堡證券股票及股票衍生品策略主管斯科特·魯布納(Scott Rubner)週三曾表示,選舉結束、市場波動率可能恢復正常,將爲投資者重新增加風險敞口創造空間。他認爲,隨著不確定性消退、主要買家迴歸,美股年底前有望繼續走高。
瑞銀證券的達維德·蒙托尼(Davide Montoni)也曾預計,選舉結束可能推動科技股反彈,並帶動年末行情。摩根大通交易團隊則認爲,近期科技股下跌已經創造了短期反彈機會。
但巴克萊全球股票戰術策略主管亞歷克斯·奧特曼(Alex Altmann)此前持不同看法。他指出,中期選舉無法解決AI投資回報以及數據中心建設融資成本等核心問題,而這些纔是當前股市面臨的主要壓力。
高盛集團(GS)美國股票執行服務主管約翰·弗拉德(John Flood)表示,週三是該行股票交易團隊今年最忙碌的交易日之一,週四的情況則“恰恰相反”。他稱,投資者紛紛詢問市場走勢,但交易團隊當時也缺乏明確判斷。
弗拉德表示,長期持有型基金再次陷入觀望。此前,這類投資者在中期選舉前大幅降低股票敞口,週三市場反彈令其措手不及;對沖基金則開始賣出前一天買入的部分大型AI企業股票。
程序化交易和散戶拋售放大跌勢
系統性交易策略進一步放大了週四的市場跌幅。這類策略通常根據市場走勢調整倉位,而非主要依據企業基本面作出判斷。
巴克萊股票戰術策略模型顯示,波動率控制基金可能將股票敞口削減約30個百分點,調整幅度將接近新冠疫情時期市場動盪以來最大單日水平。未來24至48小時內,這類基金可能拋售約1350億美元美國股票期貨。
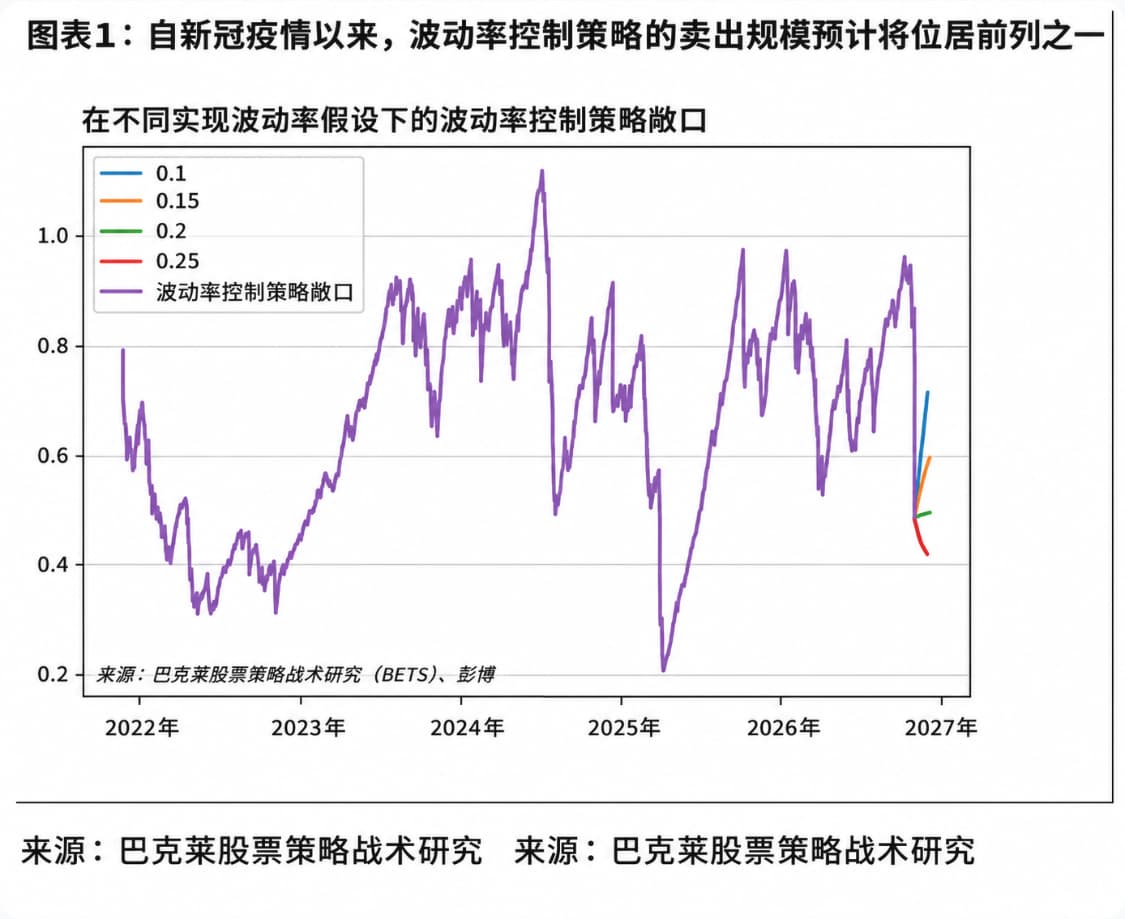
奧特曼預計,隨著倉位調整通過零售投資者和長期持有型基金等渠道擴散,拋售壓力還可能延續。槓桿ETF的再平衡操作也加劇了市場壓力。巴克萊估計,週四可能創下槓桿ETF歷史上規模最大的單日賣出再平衡紀錄。
散戶投資者同樣沒有像以往市場下跌時那樣積極抄底。Vanda Research數據顯示,截至紐約時間週四下午3時,散戶投資者淨賣出3.38億美元個股,預計創下新冠疫情以來個股單日淨賣出規模最高紀錄。
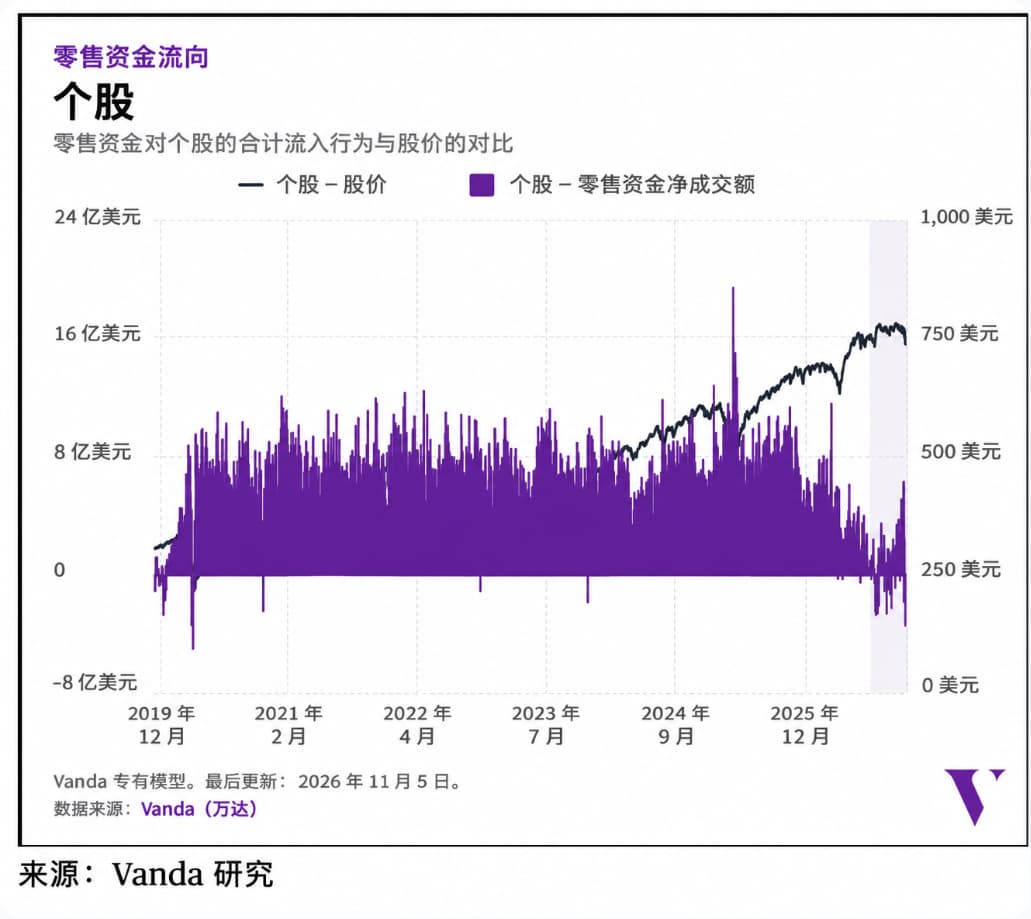
短期內,市場仍需消化程序化交易減倉、ETF再平衡以及投資者對AI產業前景的重新評估。不過,歷史經驗顯示,中期選舉後的市場波動並不必然改變長期趨勢。
CappThesis創始人、圖表分析師弗蘭克·卡佩萊裏(Frank Cappelleri)回顧了自1974年以來的13輪美國中期選舉週期,發現其中12輪納指在選舉一年後高於選舉時水平。他同時提醒,市場通往上漲的過程可能相當波折。
他以2018年爲例指出,民主黨贏得衆議院後,納指次日上漲,但12月隨後出現大幅拋售;儘管如此,指數在選舉一年後仍上漲約15%。





