對沖基金一週拋售66億美元布油多頭!美伊戰爭預期逆轉引爆油市
美國中期選舉不僅引發AI概念股劇烈波動,也讓此前高度擁擠的原油多頭交易遭遇集中清算。民主黨獲勝、美伊外交解決前景改善,促使投資者迅速撤出押注戰爭升級的頭寸,布倫特原油價格隨之大幅回落。
國際金融界宏觀市場策略師、外匯與大宗商品專家斯蒂芬·英尼斯(Stephen Innes)援引高盛固定收益、外匯及大宗商品與股票業務部(FICC & Equities)董事總經理羅伯特·奎因(Robert Quinn)的研究指出,這輪拋售規模驚人,但更重要的是資金流出的構成:絕大部分來自原有多頭主動平倉,而非新空頭大舉入場。
高盛數據顯示,10月27日至11月3日,受管理資金投資者拋售約66億美元布倫特原油敞口,同期油價下跌5.3%。過去五年,單週拋售規模超過60億美元的情況僅出現過七次。
其中,約49億美元來自既有多頭頭寸平倉,佔總拋售規模的近四分之三。這表明,市場主要是在撤銷此前的看漲押注,而不是大規模建立新的看空頭寸。這兩者之間存在天壤之別。
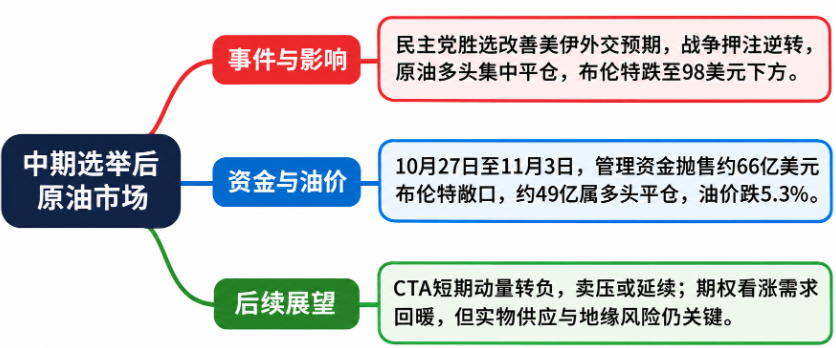
美伊戰爭預期逆轉,66億美元多頭集中離場
10月底,原油市場仍積累了大量看漲頭寸。交易員押注,美國與伊朗的衝突可能在中期選舉結束後進一步升級,地緣政治風險溢價支撐油價。
10月30日,1月交割的布倫特原油期貨一度觸及約118美元。市場當時的交易邏輯是,隨著美國中國政治日程告一段落,華盛頓可能恢復軍事行動。
但選舉結果改變了這一預期。民主黨獲勝後,市場開始重新評估美國繼續對外採取軍事行動的政治空間,外交解決方案受到更多關注。
此前一直在積累原油多頭頭寸的對沖基金,隨即面臨重新調整倉位的壓力。布倫特原油上週收於98美元下方,較10月底高點回落約20美元。
高盛的持倉數據揭示了這輪調整的規模。CFTC交易者持倉報告顯示,10月27日至11月3日,受管理資金投資者大幅削減布倫特原油敞口。
不過,這份報告的數據截至11月3日(週二),並未覆蓋選舉結束後11月4日(週三)布倫特原油單日下跌超9%的行情。當日,未平倉合約規模又減少約27億美元。
因此,高盛統計的66億美元並未涵蓋此後的全部倉位調整。要準確判斷整個平倉過程的規模,還需要等待下一期CFTC報告。
10月期間,受管理資金投資者的淨多頭頭寸一度恢復至約280億美元,隨後隨著地緣政治風險溢價消退,降至約190億美元。作爲對比,今年4月,相關淨多頭頭寸曾超過450億美元,當時伊朗衝突帶來的地緣政治風險溢價甚至更高。
英尼斯認爲,圍繞政治人物可能採取何種行動、以及何時採取行動建立過大的方向性頭寸,風險尤其突出。政治事件固然能夠成爲強力市場催化劑,但短期價格走勢往往更多取決於投資者已經積累了多少頭寸。
這也是此次油價暴跌的重要背景:真正推動市場劇烈波動的,不只是美伊外交預期發生變化,還有此前押注戰爭升級的資金不得不集中離場。
CTA賣壓可能延續,歷史案例顯示倉位反轉並非一蹴而就
原油市場的調整並未必然結束。高盛期貨策略師發現,短期商品交易顧問(CTA)動量指標自8月以來首次轉爲負值,意味著系統化交易策略也開始釋放賣出信號。但不同期限的趨勢指標尚未完全同步。短期動量指標已經轉負,中期和長期指標雖然仍爲正,卻都在惡化。
這意味著,即使最初由主觀交易者推動的多頭平倉逐漸放緩,油價進一步下跌仍可能觸發系統化策略減倉。如果價格繼續突破更多趨勢指標的閾值,機械性賣壓就可能延續。
高盛系統化策略交易團隊的數據顯示,截至11月5日,該行固定波動率趨勢跟蹤策略本月以來累計虧損約5.14%。同期,債券上漲、股票下跌、油價暴跌,多個重要市場趨勢同時發生反轉。
截至10月底,石油產品曾是這一策略最重要的正向交易信號之一。如今,隨著油價快速下行,相關策略也面臨調整壓力。
英尼斯將這輪原油拋售與同期AI資產遭遇的調整聯繫起來。兩個市場的投資者未必相同,持有的頭寸也不完全一致,但此前都積累了大量基於單一市場敘事的倉位。
AI板塊的核心擔憂集中在資本支出、融資壓力和科技股交易過度擁擠;原油市場則主要押注地緣政治升級以及供應中斷長期持續。當這些市場敘事同時受到衝擊,系統化交易策略可能進一步放大價格調整。
高盛對歷史案例的研究,也顯示大規模拋售通常不會立即結束。
自2025年4月美國“解放日”關稅政策衝擊以來,高盛發現了三次與當前情況類似的布倫特原油受管理資金投資者大規模拋售事件。這三次事件中,負向資金流動均在隨後兩週內持續。
期權市場重現看漲需求,實物供應仍是關鍵變量
與期貨市場的大規模多頭平倉形成對比的是,布倫特原油期權市場已經出現新的變化。
11月5日和6日,布倫特原油累計反彈約3.9%。同期,三個月期隱含波動率上升,標準化25德爾塔看跌期權與看漲期權偏斜指標(25-delta put-call skew)下降。高盛還觀察到,看漲期權買盤重新活躍。
這組信號表明,期權投資者正在重新評估原油價格的上行風險。看漲期權需求恢復,意味著部分資金開始重新尋求油價上漲帶來的收益。
不過,這並不意味著油價已經進入持續反彈階段。期貨市場仍可能受到既有倉位清算和CTA策略調整的壓制,而期權市場已經開始爲潛在反彈佈局。
相比投機倉位和外交消息,實物原油市場的變化同樣不可忽視。
隨著更多海灣地區原油重新進入國際市場,買家的採購緊迫感有所下降,此前一些極端的區域價格溢價也開始回落。
迪拜原油價格曲線自7月以來首次轉爲期貨升水(contango),反映區域市場近期供應緊張程度明顯緩解。這爲油價下跌提供了一定的基本面支撐。
但區域供應改善不等於霍爾木茲海峽面臨的整體供應風險已經消失。瑞銀策略師多米尼克·埃利斯(Dominic Ellis)指出,全球庫存累計減少約7億桶,仍是支撐原油基本面的重要因素。
英尼斯認爲,判斷油價後續走勢,需要區分投機資金撤退與實際供應狀況改善這兩個不同問題。如果區域價差繼續收窄、實物供應持續寬鬆,那麼油價反彈可能缺乏持續性;反過來,投機多頭大幅減少,也不代表潛在供應約束已經消失。
中東局勢仍爲市場增加了不確定性。在華盛頓與卡塔爾討論更廣泛地區解決方案之後,白宮確認,美軍對伊朗格什姆島上的防空設施實施了額外的有限打擊。
這說明外交接觸與有限軍事行動可以同時進行。只要軍事行動仍在繼續,相關談判要求尚未解決,地緣政治風險溢價就不能被視爲已經徹底消失。
原油價格與黃金之間的關係也值得關注。高盛的裏奇·普里沃羅斯基(Rich Privorotsky)指出,黃金與原油的負相關關係正在變得更加明顯。隨著原油暴跌,黃金出現大幅上漲。
油價回落有助於緩解通脹壓力,並改善利率前景;能源相關融資壓力減輕,也可能爲黃金提供支撐。但如果原油風險溢價重新上升,這種關係可能發生逆轉,黃金近期的部分漲幅也可能回吐。
英尼斯認爲,當前更重要的是觀察原油實物市場、期貨曲線和區域價差,而不是單純根據最新外交表態判斷油價方向。
在他看來,經歷如此大規模的倉位清算後,布倫特原油出現戰術性反彈並不意外。但在將其視爲新一輪持續看漲週期之前,還需要看到實物原油區域價差和期貨曲線趨於穩定。
高盛的數據已經揭示了這輪倉位清算的規模,卻無法單獨判斷原油基本面是否發生了根本性變化。對沖基金一週拋售66億美元多頭頭寸,說明投資者撤退的力度有多大,卻不能證明此前的看漲邏輯已經徹底失效。
最終決定油價走勢的,仍將是實際供應、庫存、煉油需求以及實物原油的可獲得性。