民主黨全面掌控國會,美債多頭迎來新催化劑!三大變化推動美債走
美國中期選舉的結果,正在改變華爾街對美國經濟和財政政策的預期。民主黨取得壓倒性勝利、全面掌控國會後,債券投資者開始重新評估此前推動美債收益率持續走高的幾項核心因素。
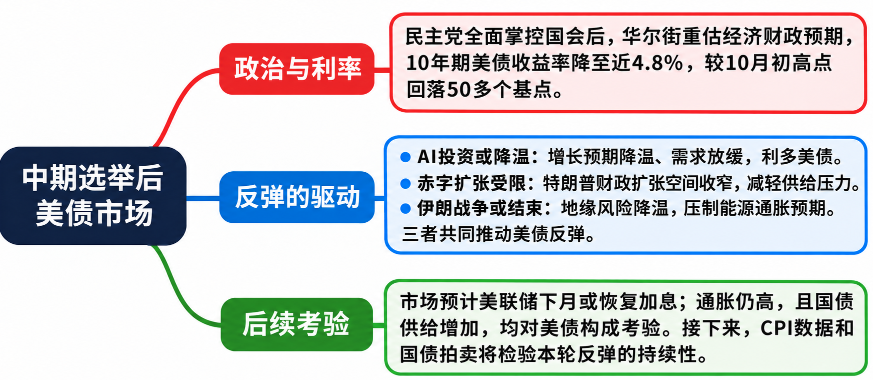
10年期美國國債收益率目前已降至接近4.8%,較10月初的高點回落50多個基點。過去近一個月,美債持續反彈,即使美國勞工部上週五公佈的數據顯示,上個月非農就業增長明顯加快,市場仍基本守住了當周漲幅。
推動這輪行情的力量主要來自三個方面:AI投資熱潮可能降溫、特朗普政府進一步擴大財政赤字的空間收窄,以及中期選舉失利可能加快伊朗戰爭結束的進程。
這三項變化,分別影響經濟增長、美國國債供給和能源通脹,也讓此前遭遇大幅拋售的美國國債重新獲得投資者關注。
三大變化推動美債反彈
首先,民主黨全面掌控國會,可能給持續升溫的AI投資熱潮踩下剎車。
中期選舉後,美國科技股隨即大幅下跌。市場開始猜測,政治格局變化可能抑制企業在人工智能領域的投資。
此前,AI投資一直是推動美國經濟增長的重要力量,也在加劇通脹壓力、推高利率。爲了滿足AI基礎設施建設的融資需求,企業大量發行債券,進一步增加了債券市場的供給。
聯博基金(AllianceBernstein)固定收益業務主管斯科特·迪馬焦(Scott DiMaggio)表示:“AI一直是推動名義GDP增長的最大因素,因此,任何形式的增長受挫,都可能對債券市場形成利好。”
他補充說:“市場還有一個保障,那就是如果經濟出現波動,我們有很大的空間進一步降低利率。”
其次,國會兩黨分治可能限制特朗普進一步擴大財政赤字的能力。
民主黨重新掌控國會兩院後,特朗普推動重大稅收和支出法案將面臨更大阻力。這緩解了債券投資者對美國財政狀況的部分擔憂。
目前,美國年度預算赤字已經達到2萬億美元,相當於美國經濟總量的約6%。如果特朗普政府擴大財政支出的空間受到限制,市場對未來美國國債供給進一步增加的擔憂也可能有所緩解。
市場策略師艾麗斯·安德烈斯(Alyce Andres)指出,中期選舉後,宏觀經濟敘事已經發生變化,“投資者將其解讀爲政策陷入僵局,以及政府進一步增加赤字支出的空間縮小。”
第三,伊朗戰爭可能結束,國際油價隨之大幅下跌。
共和黨選舉失利後,市場開始押注特朗普政府可能更積極地尋求結束戰爭。此前,戰爭引發的能源供應衝擊,正是今年推動美國債券市場遭遇拋售的重要因素之一。
能源價格下降有助於緩解通脹壓力,也讓投資者重新考慮美聯儲未來的利率路徑。
三重因素共同作用,使得美債在經歷此前的劇烈拋售後迅速反彈。市場甚至開始出現類似2023年底的行情。當時,美聯儲結束一輪加息週期後,美國國債收益率曾大幅回落。
加息預期與通脹壓力給反彈踩剎車
不過,債券市場的快速反轉也讓部分分析師感到猶豫。
目前,投資者預計美聯儲將在下個月恢復加息,而美國通脹率仍遠高於美聯儲2%的政策目標。即使政治格局變化改善了財政和經濟增長預期,通脹壓力也沒有因此消失。
此外,AI投資熱潮是否真正降溫,仍存在不確定性。過去幾年,市場多次受到AI泡沫擔憂衝擊,但企業持續增加相關投資,投資者也不斷逢低買入,科技股隨後一再恢復上漲。
法國外貿銀行北美公司(Natixis North America)美國利率策略主管約翰·布里格斯(John Briggs)認爲,近期債券市場的上漲速度可能過快。
他說:“除非股票市場繼續出現劇烈拋售,否則我認爲債券市場已經在太短的時間內走得太遠了。”
接下來,美國通脹數據將成爲市場檢驗這輪反彈的重要依據。
美國將於週二公佈10月消費者價格指數(CPI)。經濟學家預計,通脹增速將較前一個月放緩。不過,由於此前政府停擺影響了數據收集,官方將不會公佈同比通脹數據。
美國中國財政部本週還將舉行季度再融資國債拍賣,爲債券市場帶來另一項考驗。
拍賣安排從週一的3年期國債開始,週二發行10年期國債,週四發行30年期國債。由於週三是美國退伍軍人節,美國現券債券市場全天休市。
不斷增加的新債供給仍是美債市場面臨的壓力來源。美國中國財政部需要通過持續發行國債,爲龐大的聯邦預算赤字融資。即使民主黨全面掌控國會限制了部分新增財政支出的可能性,現有赤字和債務融資需求依然存在。
與此同時,伊朗戰爭最終走向、美聯儲未來還將加息多少,以及新一屆民主黨國會將推動哪些政策,都可能繼續影響債券市場。
高收益率仍吸引投資者佈局
儘管市場面臨多重不確定性,一些投資者仍認爲,目前的美債收益率具有吸引力。
此前持續拋售已經將債券收益率推升至較高水平,而特朗普政府如今又面臨新的政治制衡。對於希望鎖定較高收益的投資者而言,這提供了重新配置固定收益資產的機會。
施羅德投資管理公司(Schroder Investment Management)投資組合經理尼爾·薩瑟蘭(Neil Sutherland)表示:“目前,固定收益資產具有相當大的吸引力。”
他認爲,未來六至十二個月,“目前困擾市場的許多問題都將成爲過去”,整體環境將對債券市場形成支撐。
不過,美債能否延續反彈,仍取決於通脹、貨幣政策和國債供給之間的變化。民主黨掌控國會帶來的財政政策制衡,以及AI投資和伊朗戰爭預期的轉變,已經爲債券市場提供了新的支撐,但接下來的CPI數據和中國財政部國債拍賣,將檢驗這輪上漲能否持續。