美國10月核心CPI超預期上漲,美聯儲12月會否大幅加息?
美國最新通脹數據再次超出市場預期,顯示儘管能源價格壓力有所緩解,但整體物價上漲勢頭仍未得到充分控制。這一結果可能進一步強化美聯儲12月加息的政策傾向,並使市場重新評估加息幅度。
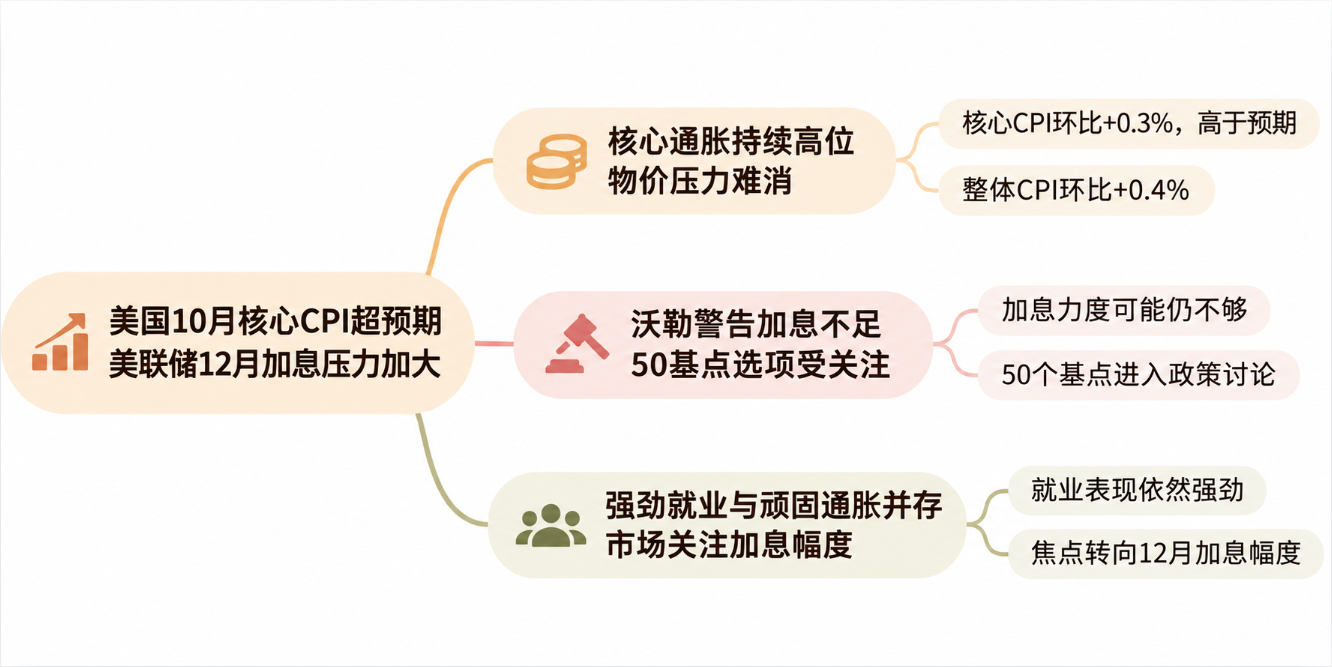
數據顯示,10月CPI整體CPI環比上漲0.4%,高於預期的0.3%,但低於前值的0.6%;核心CPI環比上漲0.3%,與前值持平,但高於市場預期的0.2%。這意味著,美國整體通脹雖然較前一個月有所放緩,但核心通脹未能如市場預期進一步降溫,核心價格壓力依然頑固。
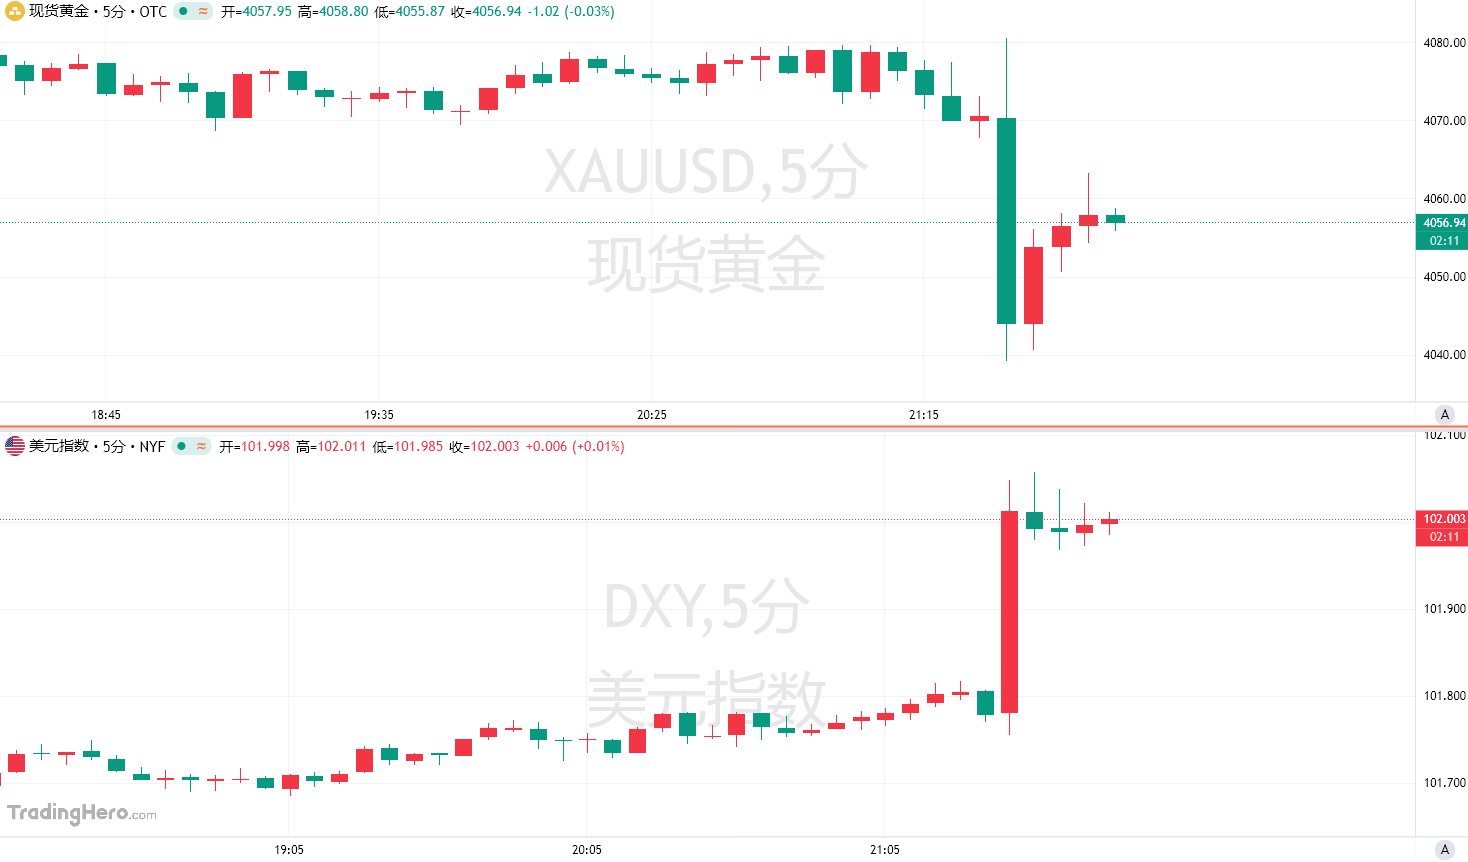
數據公佈後,現貨黃金短線大跌40美元,現有所反彈,美指一度衝上102關口,交易員已完全定價美聯儲將於12月加息25個基點,並開始計入美聯儲12月加息50個基點的可能性。
核心通脹連續維持高位,物價壓力難以消退
核心CPI是美聯儲評估潛在通脹趨勢的重要參考指標。10月核心CPI環比上漲0.3%,與9月持平,表明此前市場期待的通脹放緩尚未得到證實。
在數據公佈前,分析師普遍預計,汽油價格回落將幫助整體通脹降溫,同時機票價格及部分醫療保險價格的調整可能減輕核心通脹壓力。然而,最終公佈的數據表明,物價上漲仍具有較強韌性。
今年以來,伊朗戰爭帶來的能源價格衝擊、美國進口關稅以及人工智能基礎設施投資增加,共同推高了部分商品和服務成本。
未來幾個月的重大問題在於:更高的能源價格將在多大程度上繼續滲透到經濟其他領域,並更廣泛地推高物價?
美國一些對能源敏感的行業已顯現壓力,大量購買燃料的公司正在轉嫁更高成本。自2月伊朗戰爭爆發以來,能源價格已大幅攀升,以至於一些經濟學家擔心,更廣泛的傳導可能還在後面。
持續高企的生活成本也成爲美國中期選舉的重要議題。共和黨在中期選舉中失去國會兩院控制權,反映出選民對經濟和物價問題的普遍擔憂。
值得注意的是,美國勞工統計局此次沒有公佈10月CPI同比數據。由於2025年10月美國聯邦政府停擺,導致當月消費者價格數據收集工作受阻,缺乏可靠的同比比較基數。
沃勒警告加息力度不足,50個基點的加息選項受到關注
此次通脹數據公佈前,美聯儲理事沃勒已釋放明顯偏鷹的政策信號。沃勒早些時候在倫敦發表講話時表示,如果10月核心CPI環比漲幅達到0.3%或更高,美聯儲應考慮在12月會議上採取更大力度的加息行動。他明確提出,在這一情景下,應討論加息50個基點的可能性。
沃勒認爲,如果通脹持續偏高,而美聯儲僅加息25個基點,可能損害市場對央行控制通脹決心的信心。
最新公佈的0.3%的核心CPI漲幅恰好達到沃勒提出的條件,使其有關更大幅度加息的主張受到更多關注。
美聯儲9月加息25個基點,將聯邦基金利率目標區間提高至3.75%至4.00%,隨後在10月會議上維持利率不變。在本次CPI公佈前,市場已普遍預計美聯儲將在12月8日至9日的會議上再次加息25個基點。
Natixis分析師Christopher Hodge表示,儘管美國的通脹尚未重新加速,但其頑固性依然存在,再加上沃勒此前的言論,美聯儲12月加息50個基點已明確成爲擺在桌面上的選項。沃勒的表態僅代表他個人,並不一定代表美聯儲理事會其他成員或沃什的立場。不過,鑑於此次公佈的數據,FOMC內部和外部都將面臨更大的壓力,要求美聯儲採取更激進的行動。
強勁就業與頑固通脹並存,市場關注加息幅度
除通脹數據外,美國就業市場近期也展現出較強韌性。上週公佈的數據顯示,美國10月非農就業人數增加16.5萬人,超過市場普遍預期,失業率從4.2%降至4.1%。
就業增長超預期與核心通脹持續偏高相結合,進一步增強了美聯儲繼續收緊貨幣政策的理由。
不過,美聯儲也需要考慮近期金融市場波動所帶來的風險。此前,美國科技股因人工智能投資前景及政策不確定性遭遇大幅拋售,部分機構擔憂美聯儲持續加息可能進一步加重股票估值和企業融資壓力。
目前,市場關注的核心問題正從美聯儲12月是否加息,逐步轉向加息幅度以及未來政策收緊可能持續多久。
如果後續通脹數據繼續高於預期,市場可能進一步上調對美聯儲政策利率的判斷,推動美債收益率和美元承受重新定價的壓力,並影響黃金及風險資產走勢。
但最終政策決定仍取決於美聯儲對通脹、就業和金融條件的綜合評估。此次10月CPI報告至少表明,美國通脹迴歸2%目標的過程仍然存在阻力。隨著12月議息會議臨近,持續高企的核心通脹將成爲美聯儲進一步收緊政策的重要依據。