萬億巨鯨還沒動!高盛警告:美股恐存450億美元潛在賣壓
經歷上週科技股暴跌後,美股市場的集中持倉風險恐怕尚未完全消除。最新數據顯示,儘管散戶投資者和部分對沖基金已經大幅減倉,全球宏觀基金卻基本維持原有股票敞口,成爲機構關注的下一項潛在市場風險。
據彭博社週二報道,高盛集團主經紀商業務數據顯示,在標普500指數錄得2025年以來最差單週表現之際,全球宏觀對沖基金並未明顯削減股票持倉。
這類基金主要通過股指期貨、交易所交易基金(ETF)及互換合約表達宏觀經濟和市場方向判斷。由於其交易往往涉及較大規模的指數敞口,一旦市場情緒進一步惡化,集中調整倉位可能加劇主要股指波動。
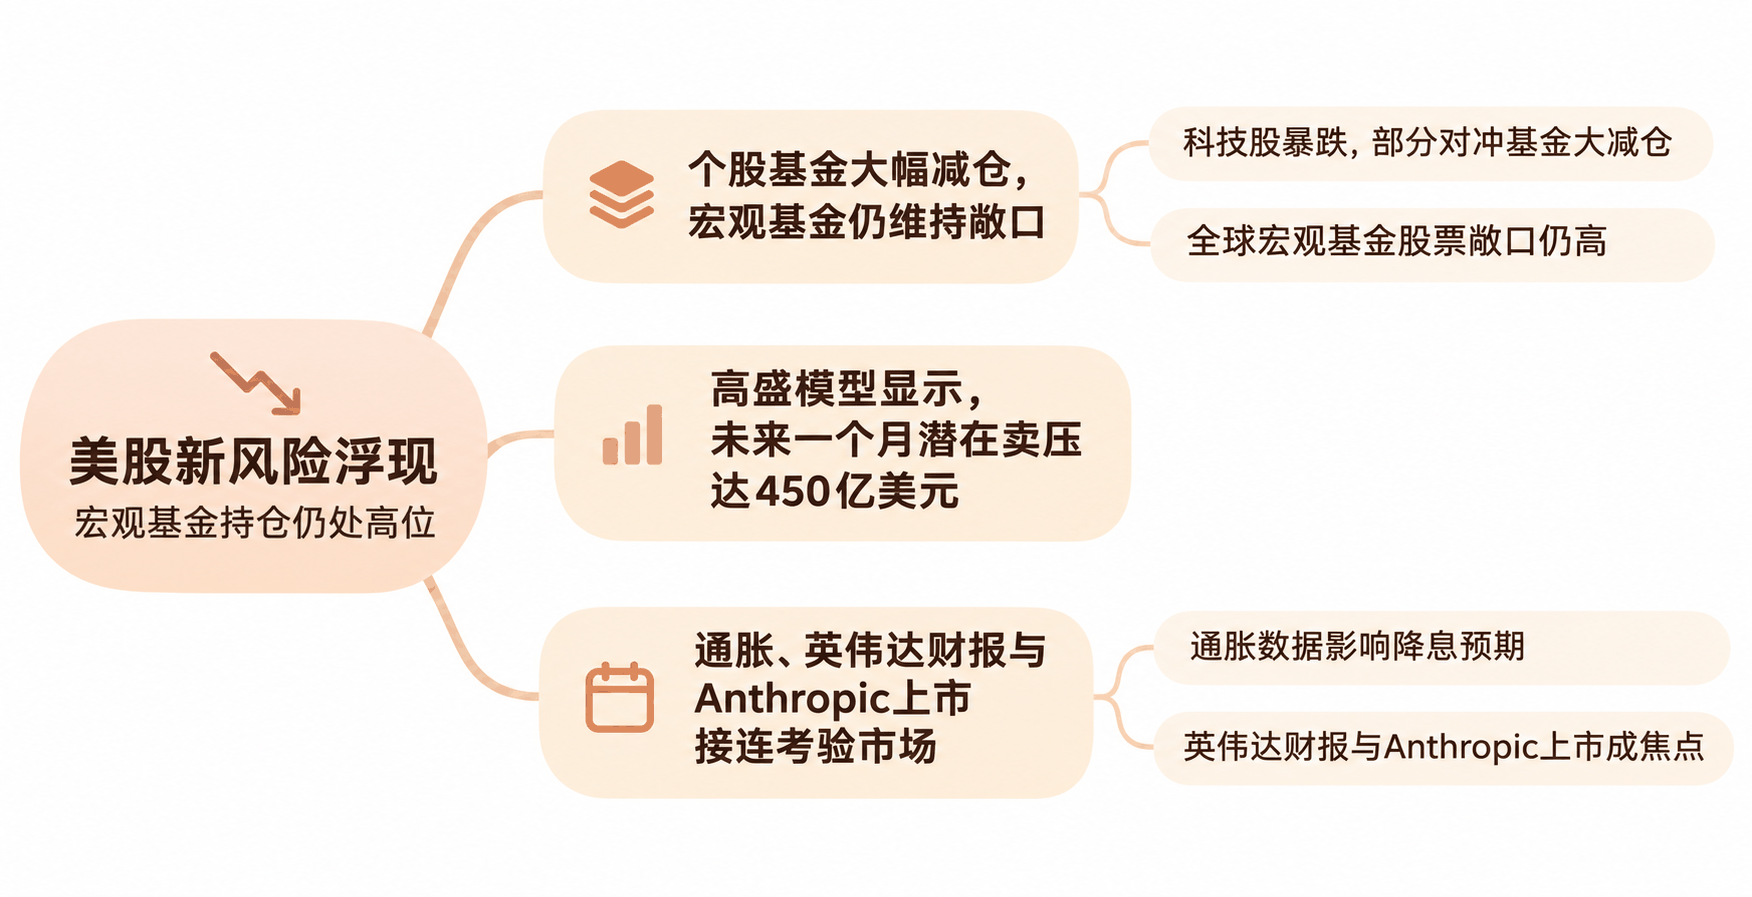
個股基金大幅減倉,宏觀基金仍維持敞口
高盛數據顯示,上週對沖基金對個股的淨賣出規模達到四個月以來最高水平,科技股更是成爲全球及美國市場淨賣出最集中的板塊。與此同時,宏觀類產品,包括股指及ETF,卻錄得淨買入。
這一分化表明,不同類型的機構投資者對近期市場調整的反應並不一致。
此前,美國基本面股票多空策略基金的總槓桿率單週下降8.7個百分點,至207.5%,創2020年3月以來最大單週降幅;淨槓桿率則下降3.7個百分點,至43.3%。但全球宏觀基金尚未出現類似規模的去槓桿行爲。
Carrick Lane合夥人約翰·馬歇爾(John Marshall)指出,市場整體持倉已從歷史極端水平回落至平均水平附近,但調整程度仍不足以單憑倉位指標判斷股票市場已經具備穩固的反彈基礎。
馬歇爾表示,標普500指數期貨的相關融資價差上週保持穩定,也反映出宏觀基金的持倉尚未出現明顯調整。
過去幾個月,這類投資者對油價和利率變化的反應,比對人工智能行業消息更爲敏感。
高盛模型顯示,未來一個月潛在賣壓達450億美元
除了全球宏觀基金,系統性交易策略也可能成爲市場波動的重要來源。高盛跟蹤的模型顯示,目前約60%的全球股票市場已經出現負面交易信號。按照相關模型估算,未來一週標普500指數期貨可能面臨約280億美元的潛在賣出規模,未來一個月的潛在賣壓則達到450億美元。
期權市場的倉位結構也增加了潛在風險。SpotGamma數據顯示,標普500指數在7000點至7550點區間存在較廣泛的負伽馬(Negative Gamma)敞口。
在這種市場環境下,期權交易商爲了對沖持倉風險,可能在股市下跌時進一步賣出股票,在上漲時增加買入,從而放大短期價格波動。
儘管上週市場劇烈調整,美股週一仍出現明顯反彈。標普500指數上漲約2.4%,收於7549.94點,重新接近上述負伽馬區間上沿。
通脹、英偉達財報與Anthropic上市接連考驗市場
未來兩週,美股將密集迎來多項可能影響機構持倉的重要事件。英偉達將於11月17日公佈季度業績。作爲人工智能產業鏈的重要企業,其財報將成爲檢驗AI基礎設施需求的重要依據。
與此同時,人工智能公司Anthropic正在推進首次公開募股。根據最新發行文件,Anthropic計劃發行8.25億股,擬定發行價格區間爲每股70至78美元。彭博社報道稱,其IPO預計於11月18日定價。
期權市場也將迎來關鍵節點,包括11月18日的VIX期權月度到期,以及11月20日的股指期權月度到期。
SpotGamma分析師認爲,在相關期權持倉完成調整之前,市場仍可能出現較大幅度的雙向波動。
技術指標同樣顯示,美股調整過程可能尚未完全結束。BTIG數據顯示,目前約62%的標普500指數成分股仍位於200日移動平均線上方,而歷史上較爲穩固的市場底部通常對應不足30%的比例。
與此同時,費城半導體指數自2025年5月以來首次跌破200日移動平均線,表明科技板塊技術走勢仍然承壓。
不過,部分華爾街機構認爲,市場已對AI相關政策風險作出過度反應。摩根士丹利、瑞銀等機構指出,數據中心建設可能出現延期,但不一定意味著整個AI資本開支週期中斷。
整體而言,近期拋售已經促使部分機構壓縮風險,但全球宏觀基金和系統性策略的持倉調整尚未結束。如果未來經濟數據、科技企業財報或AI相關事件引發新的市場波動,這些尚未明顯減倉的機構資金,可能成爲決定美股下一階段走勢的重要變量。