【產業】輝達換帥引發供應鏈擔憂,台股重挫 6%
輝達前執行長黃仁勳辭職持續引發市場動盪,隨著本週輝達 Q3 財報即將發佈,市場擔心執行長繼任人選是否會一改黃仁勳「AI 央行」的營運理念,進而引發週一亞股強烈賣壓,台股大跌逾 2,600 點為史上第二跌點,下挫 6% 。輝達對整個 AI 生態系的投資槓桿究竟有多大?若後續輝達融資策略轉向保守,誰會受到最大的影響?
重點分析
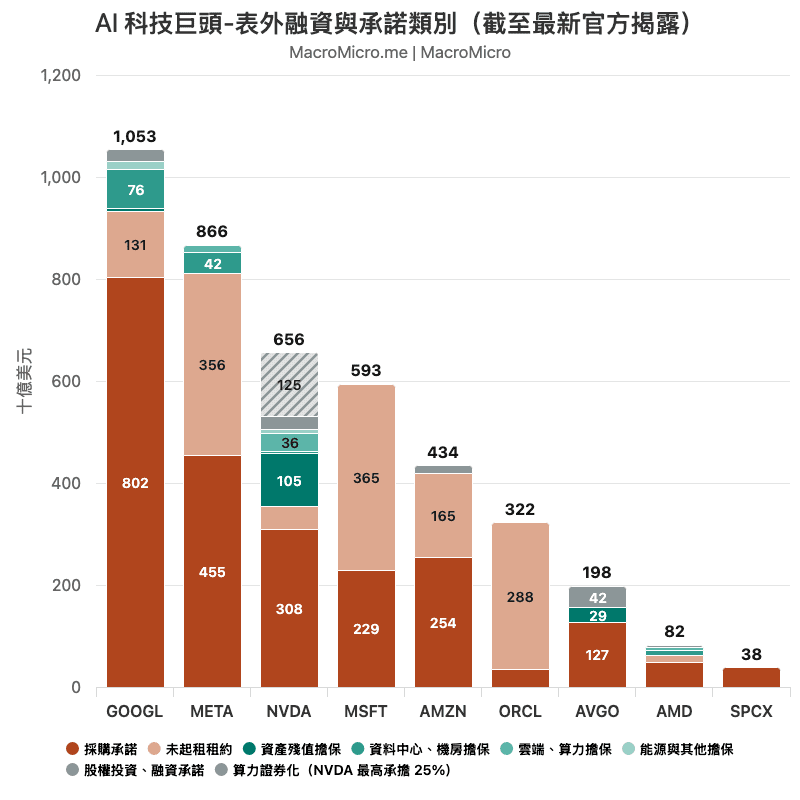
根據我們統計,截至 Q2 數據,輝達的表外承諾約為 6,500 億美元,雖低於 GOOGL 、 META 的 1 兆及 8,600 億,但若只看各項擔保承諾(殘值擔保、資料中心與機房擔保、雲端及算力擔保、能源及其他擔保、股權投資與承諾)卻為九間 AI 核心公司(五大 Hyperscaler 與 SpaceX + 三大晶片廠)最高,也讓輝達獲得「 AI 央行」的稱號。詳細拆解這 6,500 億,可以發現當中最主要的比例是來自:採購承諾、戰略投資與循環融資、資產殘值擔保,以下我們解析該金額分別的風險與影響。
- 表外採購( 約 3,000 億,佔 50%):佔比最大,但 9 成以上集中於 30 個月內付款(如鎖定台積電、 HBM 產能),也就是說預計將在未來 2 ~ 3 年陸續轉換至表內,此項目為輝達晶片出貨的備料採購,直接影響核心營收,預計這一塊並不會隨著更換新任 CEO 而有太大變動。
- 殘值擔保與 SPV(約 1,500 億,佔 20%):佔比第二大,其中最大筆為 OpenAI 俄亥俄州資料中心園區 1,050 億租約擔保,為市場關注的主要風險之一,除此之外,我們認為若後續營運風格轉向保守,新雲端也同樣會站在第一線衝擊,主要因在現金流負面壓力下,新雲商欲拿下長約需透過擔保來進行 SPV 融資,若少了輝達擔保,可能會導致目前的籌資狀況雪上加霜。
- 戰略投資與循環融資(約 250 億,佔 5%):根據我們估算,目前帳面已投金額已達到至少 1,000 億以上,包括對各類客戶的股權融資(包括 OpenAI 、 Anthropic 、 SpaceX,以及 CoreWeave 、 Nebius 、 Nscale 等新雲端業者),換取 GPU 訂單回流,未來還預計再投 250 億的表外承諾,形成「投資-營收」的循環綁定風險。
MM 研究員:短期影響可控,長期策略轉舵才是風險
對輝達來說,真正的風險在 6,500 億中、尚未反映在三表中 1,750 億美元的各類擔保與承諾。若不考慮股權及舉債,僅考慮帳上現金,輝達目前本身現金及短期投資為 994 億,加上市場預估明年四季加總自由現金流 3,200 億,相當於有有望獲得超過 4,000 億現金作為運用,即便扣除剩餘的股票回購近 1,800 億,也仍有 2,200 億現金緩衝,我們預計若未來輝達轉向相對保守的資本策略,新增的承諾投資 / 擔保或將高機率控制在此範圍內。
而對 AI 生態系來說,更大的風險在於輝達長期策略的轉舵。考慮目前硬體供應鏈極度供不應求,我們認為若為了順利認列營收,輝達的採購承諾仍高機率將執行,立即出現客戶取消訂單或出貨調整的實質衝擊可能性不高,然長期策略調整的影響,我們可以分為資金層面與產品層面來看:
- 資金層面若未來輝達不進一步提供擔保,新雲端資金缺口的風險將顯著提升,目前 Oracle 、 CoreWeave 、 Nebius 自由現金流均已轉負,資本支出仰賴融資續命,以 CoreWeave 為例,2026 年前三季資本支出達 236 億,營業現金流只有 56 億,缺口只能靠融資活動補上(主要為舉債)。
- 產品層面直接影響 AI 應用推進的速度,若未來產品路線圖包括 2028-29 年 Feynman 世代、甚至是目前正在量產的 Vera Rubin 出現遞延,則恐會衝擊供應鏈目前已經陸續在佈局的技術升級、同步衝擊估值想像,我們認為這才是供應鏈最大的風險。
有關上述的資訊,研究員也都幫大家整理在動態報告中。 我們也將於本週持續更新 2027 年展望系列文,並於本週針對 AI 融資風險與關注指標進行深度分析,請訂閱會員敬請期待。
加入〈財經M平方〉官方Line,掌握最新行情!